猜你想问
舜宇光学2季度业绩改善的具体原因是什么?
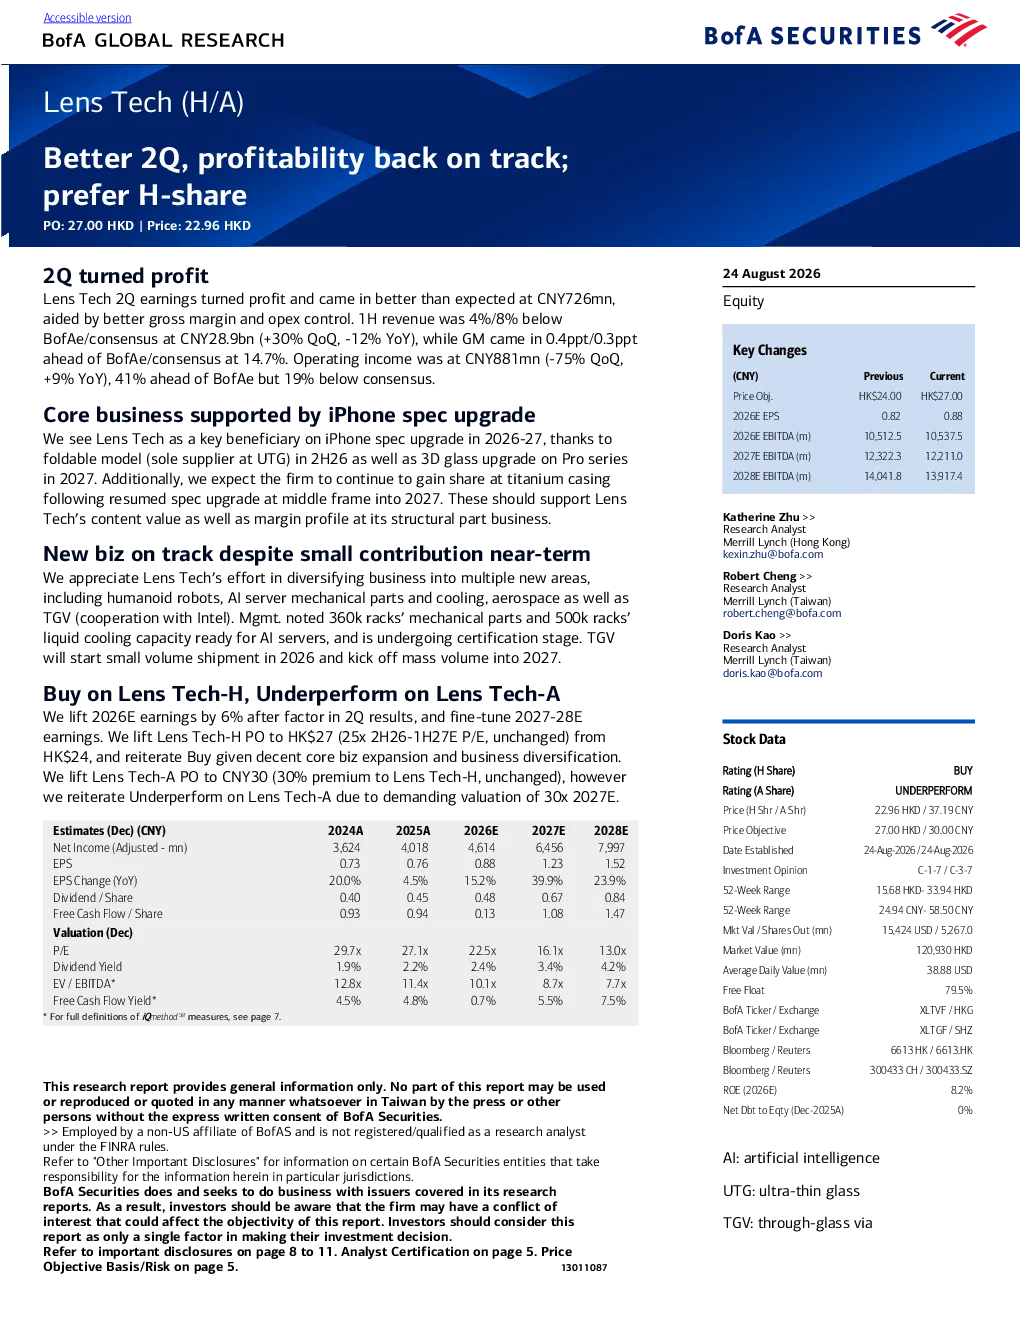
舜宇光学2季度业绩改善主要得益于毛利率提升和成本控制。香港研报指出,公司盈利能力增强,2季度实现盈利7.26亿元人民币,超出市场预期。这一改善反映了公司在供应链管理和生产效率方面的优化,同时受益于产品结构升级带来的高附加值产品占比提升。此外,公司积极推动成本结构优化,通过技术革新和规模效应降低生产成本,为利润率回升奠定基础。
iPhone规格升级周期对舜宇光学有何影响?
iPhone规格升级周期对舜宇光学具有显著的正向影响。香港研报分析,公司作为苹果供应链核心供应商,直接受益于iPhone新品发布带来的需求波动。随着新一代iPhone在摄像头、显示屏等硬件规格的升级,舜宇光学相关光学元器件和显示技术的需求随之增长。研报认为,公司凭借技术积累和产能布局,能够有效把握这一周期性机遇,其内容价值和利润率水平有望持续受益于行业景气度提升。
研报对舜宇光学的重点分析方向有哪些?
研报对舜宇光学的重点分析方向聚焦于公司核心业务与多元化战略。核心业务方面,报告关注公司光学镜头、模组等产品的技术领先性和市场竞争力,特别是其在智能手机领域的供应链地位。多元化战略方面,研报详细评估了公司在人形机器人、AI服务器机械部件、航空航天等新兴领域的布局进展,认为这些拓展方向具有长期发展潜力。报告同时对比分析了Lens Tech-H和Lens Tech-A的业绩差异,指出H股在盈利能力和估值水平上的优势。
当前舜宇光学所处赛道的发展趋势如何?
舜宇光学所处赛道正处于技术快速迭代和需求持续扩张的阶段。光学和显示技术作为智能手机、智能穿戴设备等终端产品的关键元器件,受益于5G、AI等技术的渗透,市场需求保持高景气。同时,行业竞争加剧推动企业加速向高附加值产品转型,技术创新成为核心竞争力。研报指出,舜宇光学凭借在光学系统、显示技术领域的深厚积累,能够有效捕捉这一趋势带来的增长红利。此外,人形机器人、元宇宙等新兴应用场景的兴起,为光学元器件行业开辟了新的增长空间。
研报提示舜宇光学面临哪些风险?
研报提示舜宇光学面临的主要风险包括市场竞争加剧和供应链波动。随着光学元器件行业集中度提升,公司面临来自国内外竞争对手的激烈价格战和技术挑战。同时,全球半导体行业周期性波动和地缘政治因素可能导致原材料成本上升或供应链中断,影响公司盈利稳定性。此外,新兴应用场景的商业化落地存在不确定性,需要公司持续投入研发以验证技术可行性和市场需求。研报建议投资者关注公司技术壁垒的构建和成本控制能力,以应对潜在风险。