猜你想问
这份半年报的主要内容包括什么?
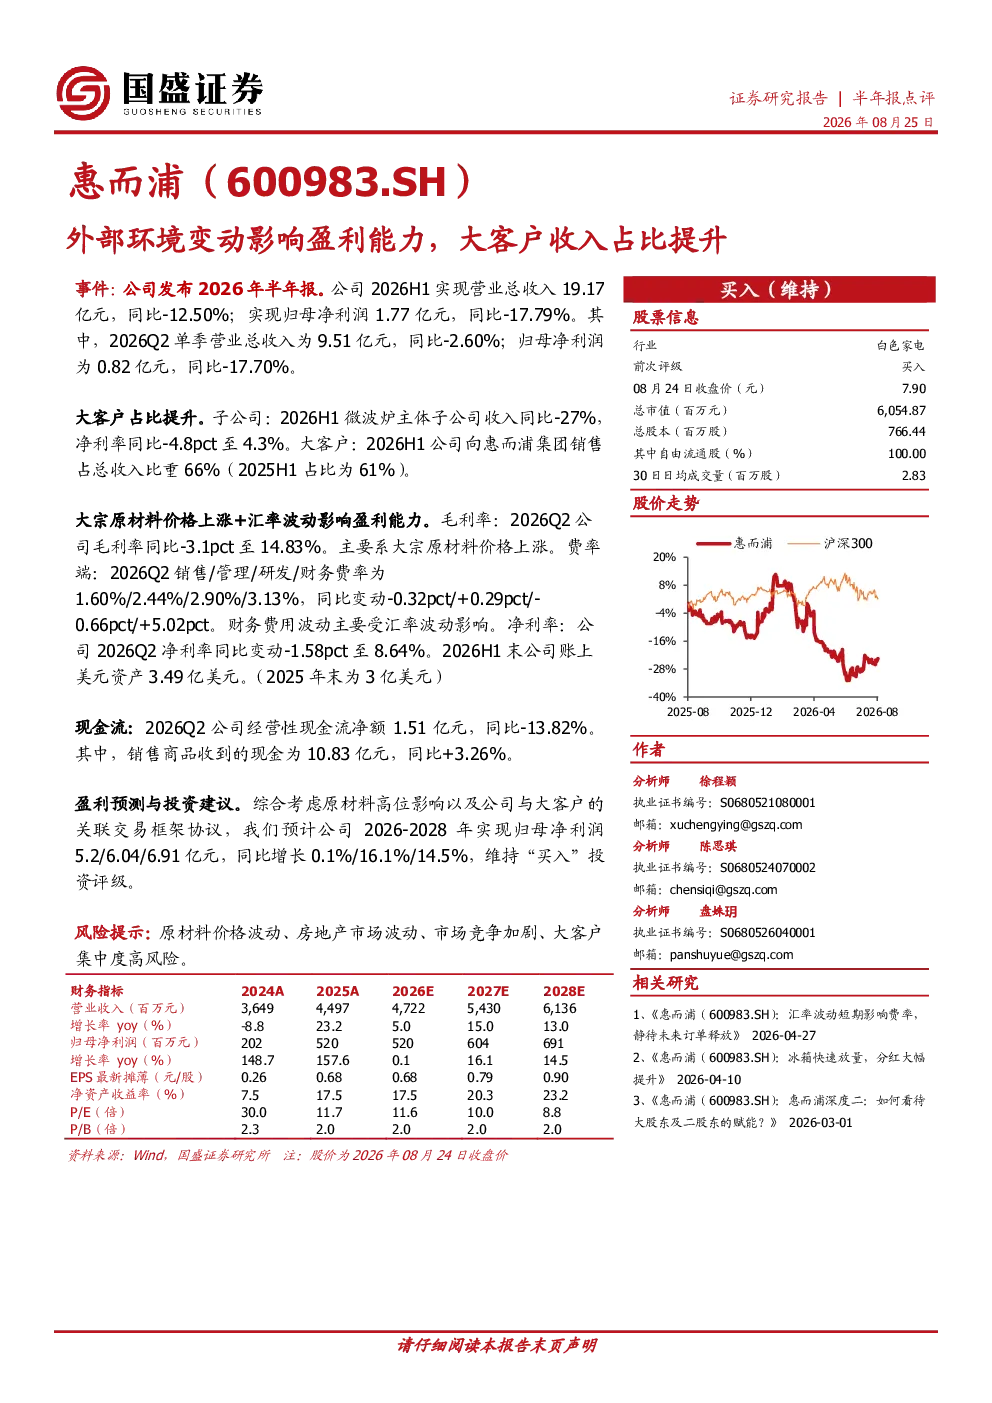
这份半年报显示,公司2026H1实现营业总收入19.17亿元,同比-12.50%;归母净利润1.77亿元,同比-17.79%。大客户占比提升,2026H1向惠而浦集团销售占总收入比重66%。原材料价格上涨和汇率波动影响盈利能力,2026Q2毛利率同比-3.1pct至14.83%,财务费用波动主要受汇率波动影响;2026Q2净利率同比变动-1.58pct至8.64%。经营性现金流净额1.51亿元,同比-13.82%。
当前行业的发展趋势如何?
当前行业面临原材料价格上涨和汇率波动的外部环境挑战,影响企业盈利能力。同时,大客户收入占比提升是企业调整收入结构、增强抗风险能力的策略。未来行业发展趋势需关注原材料价格走势、汇率稳定性以及市场竞争格局变化,企业需持续优化成本控制和客户结构以应对不确定性。
报告中重点分析了哪些方向?
报告重点分析了公司收入结构变化,特别是大客户占比提升对业绩的影响。同时,报告关注原材料价格波动和汇率波动对毛利率和净利率的冲击,以及销售、管理、研发、财务费率的同比变动情况。此外,报告还分析了经营性现金流状况,并基于原材料高位影响和大客户协议,预测了未来三年归母净利润增长趋势。
目前市场对该公司有何判断?
市场需关注公司受原材料价格和汇率波动影响下的盈利能力变化,以及大客户收入占比提升带来的潜在风险。公司经营性现金流同比有所下降,但销售商品收到的现金仍保持增长。未来需持续关注原材料价格走势、汇率稳定性、市场竞争格局以及大客户集中度风险,综合评估公司发展前景。
报告中提示了哪些风险?
报告中提示的主要风险包括原材料价格波动、房地产市场波动、市场竞争加剧以及大客户集中度高风险。原材料价格波动直接影响公司毛利率和净利率,房地产市场波动可能影响下游客户需求,市场竞争加剧可能压缩利润空间,大客户集中度高风险则可能影响收入稳定性。需密切关注这些风险因素对公司业绩的影响。
你可能感兴趣
德福科技 半年报业绩点评 所得税和费用影响扰动Q2盈利 高端品占比提升下业绩将持续改善
未知机构2026-08-23
2018年中报点评:海缆收入占比超三成,盈利能力、现金流大幅提升
电气设备华创证券2018-08-17
点评报告:省外收入占比持续提升,成本下行改善盈利能力
食品饮料万联证券2023-04-28
盈利能力阶段性承压,车载及XR相关收入占比逐年提升
第一上海证券2023-03-24
海外收入占比提升,盈利能力改善
电气设备民生证券2024-09-02
海外收入占比提升,盈利能力稳健增长
机械设备华鑫证券2024-09-30
【浙商计算机刘雯蜀团队】深信服一季报:盈利能力改善,可持续收入占比提升
未知机构2023-04-25
收入短期承压,盈利能力改善,海外占比显著提升
信息技术长城证券2023-09-01
半年报点评:收入边际改善,自主品牌占比提升
电子设备国盛证券2024-08-20
2018半年报点评:存储芯片快速增长,收入占比持续提升
电子设备万联证券2018-08-24