猜你想问
这份研报主要分析了什么内容?
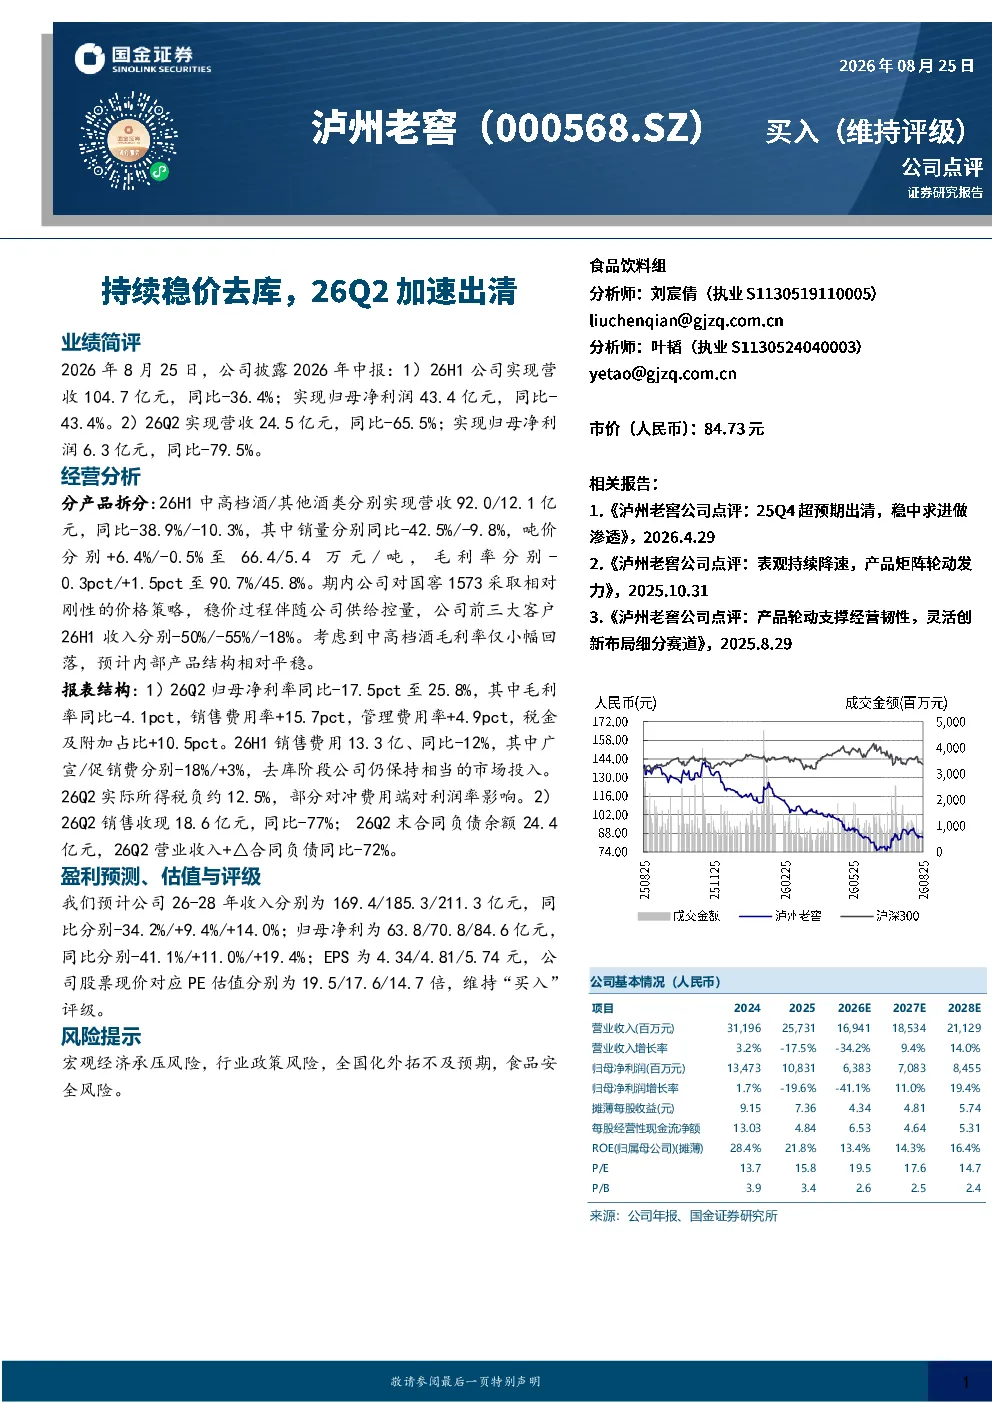
这份研报主要分析了泸州老窖2026年上半年的业绩表现和经营策略。报告指出公司持续采取稳价去库措施,26Q2加速库存出清。营收和净利润均出现同比下滑,其中Q2营收24.5亿元,同比-65.5%;归母净利润6.3亿元,同比-79.5%。报告详细拆解了中高档酒和其他酒类的营收、销量、吨价及毛利率变化,显示中高档酒营收92.0亿元,同比-38.9%,销量同比-42.5%,吨价+6.4%至66.4万元/吨,毛利率90.7%。公司对国窖1573采取刚性价格策略,稳价伴随控量,导致前三大客户收入大幅下降。26Q2净利率25.8%,同比-17.5pct,毛利率-4.1pct,销售费用率+15.7pct,管理费用率+4.9pct,税金及附加占比+10.5pct。销售费用13.3亿,同比-12%,其中广宣费-18%,促销费+3%。销售收现18.6亿元,同比-77%;合同负债余额24.4亿元,营业收入+△合同负债同比-72%
食品饮料行业目前的发展趋势如何?
食品饮料行业目前呈现多元化发展趋势。高端化、健康化成为主要趋势,中高端酒类如泸州老窖国窖1573持续受益于消费升级,但面临价格和库存压力。同时,行业竞争加剧,龙头企业在市场份额和品牌建设上持续发力。渠道变革加速,线上线下融合成为常态,新零售模式不断涌现。政策层面,食品安全监管趋严,对行业规范化发展提出更高要求。此外,宏观经济波动对消费需求产生影响,行业需关注经济周期变化带来的挑战。未来,行业将更加注重产品创新和品牌建设,以应对市场竞争和消费需求变化
研报重点分析了哪些方面?
研报重点分析了泸州老窖的产品结构变化和经营策略调整。报告详细拆解了中高档酒和其他酒类的业绩表现,显示中高档酒虽面临销量下滑,但吨价提升,毛利率保持高位。公司对国窖1573的价格策略分析显示,稳价过程伴随供给控量,短期内影响营收,但有助于长期品牌价值维护。此外,报告关注了公司费用端变化,销售费用率上升主要由于促销费用增加,反映了去库阶段的营销投入。报告还分析了合同负债和销售收现的变化,揭示了公司在加速出清过程中的现金流压力。整体而言,报告围绕产品策略、费用控制和现金流管理展开深入分析
当前市场对泸州老窖的判断是什么?
当前市场对泸州老窖的判断呈现分化态势。一方面,公司作为白酒龙头,品牌价值和高端产品定位获得认可,国窖1573的市场表现仍具韧性。另一方面,业绩下滑引发市场担忧,特别是Q2营收和利润的大幅下降,以及销售收现的大幅减少,显示出公司加速出清策略带来的短期压力。市场关注公司能否在稳价的同时实现销量恢复,以及费用控制的有效性。此外,行业竞争格局变化和消费趋势演变,也影响市场对泸州老窖长期发展的预期。整体来看,市场既看到公司品牌优势,也担忧短期业绩压力和行业竞争
研报提示了哪些风险?
研报提示了多项风险因素。宏观经济承压可能影响消费需求,对白酒行业尤其是高端产品造成冲击。行业政策风险需关注,如税收政策调整、食品安全监管趋严等,可能增加企业运营成本。全国化外拓不及预期,可能导致公司增长动能减弱。食品安全风险是永恒的挑战,任何负面事件都可能对品牌形象造成损害。此外,公司加速去库过程中,若库存清理不彻底,可能影响后续业绩恢复。同时,费用端控制压力增大,销售费用率上升可能侵蚀利润空间,需关注其可持续性