猜你想问
中信建投共创草坪2025年中报核心数据表现如何?
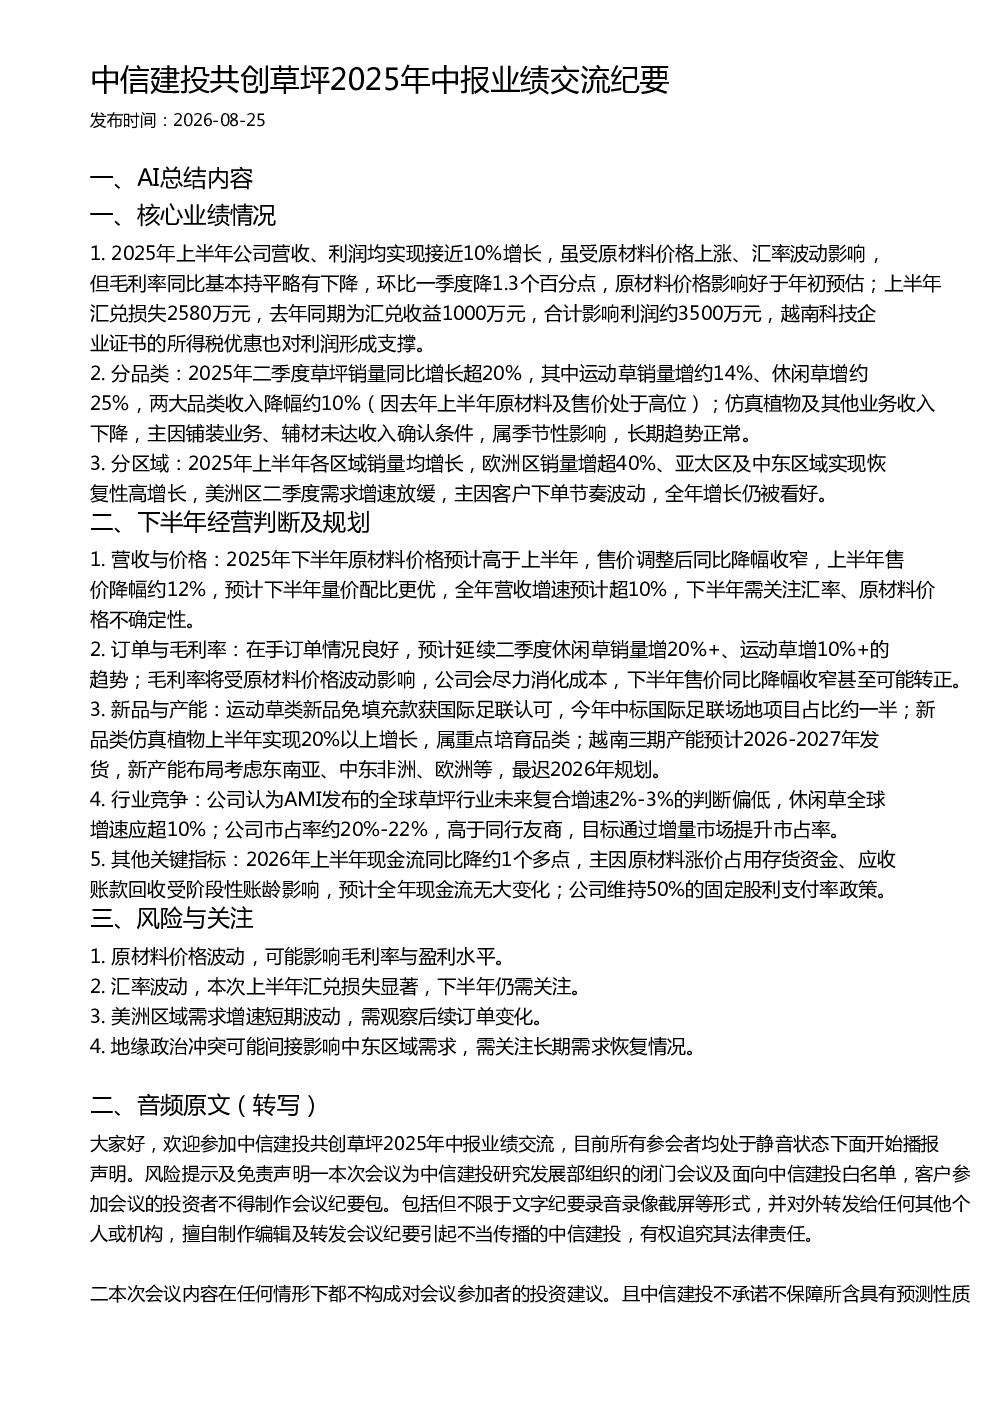
2025年上半年公司营收、利润均实现接近10%增长,毛利率同比基本持平略有下降,环比下降1.3个百分点。主要受原材料价格上涨和汇率波动影响,上半年汇兑损失2580万元,越南科技企业证书的所得税优惠对利润形成支撑。运动草类新品免填充款获国际足联认可,今年中标国际足联场地项目占比约一半;新品类仿真植物上半年实现20%以上增长。欧洲区销量增超40%,亚太区及中东区域实现恢复性高增长,美洲区二季度需求增速放缓。
草坪行业未来发展趋势如何?
公司认为AMI发布的全球草坪行业未来复合增速2%-3%的判断偏低,休闲草全球增速应超10%。公司市占率约20%-22%,高于同行友商,目标通过增量市场提升市占率。运动草类新品免填充款获国际足联认可,今年中标国际足联场地项目占比约一半;新品类仿真植物上半年实现20%以上增长。越南三期产能预计2026-2027年发货,新产能布局考虑东南亚、中东非洲、欧洲等,最迟2026年规划。
报告重点分析了哪些经营方向?
报告重点分析了公司营收与价格、订单与毛利率、新品与产能、行业竞争及现金流等经营方向。预计下半年原材料价格高于上半年,售价调整后同比降幅收窄,全年营收增速预计超10%。在手订单情况良好,预计延续二季度休闲草销量增20%+、运动草增10%+的趋势;毛利率将受原材料价格波动影响,公司会尽力消化成本,下半年售价同比降幅收窄甚至可能转正。公司维持50%的固定股利支付率政策。
当前市场对该公司有何判断?
各区域销量均增长,欧洲区销量增超40%,亚太区及中东区域实现恢复性高增长,美洲区二季度需求增速放缓。公司认为休闲草全球增速应超10%,市占率约20%-22%,高于同行友商,目标通过增量市场提升市占率。运动草类新品免填充款获国际足联认可,今年中标国际足联场地项目占比约一半;新品类仿真植物上半年实现20%以上增长。越南三期产能预计2026-2027年发货,新产能布局考虑东南亚、中东非洲、欧洲等,最迟2026年规划。
研报提示了哪些风险点?
报告提示的主要风险包括原材料价格波动,可能影响毛利率与盈利水平;汇率波动,本次上半年汇兑损失显著,下半年仍需关注;美洲区域需求增速短期波动,需观察后续订单变化;地缘政治冲突可能间接影响中东区域需求,需关注长期需求恢复情况。2026年上半年现金流同比降约1个多点,主因原材料涨价占用存货资金、应收账款回收受阶段性账龄影响,预计全年现金流无大变化。