猜你想问
共创草坪2026年中报核心数据表现如何?
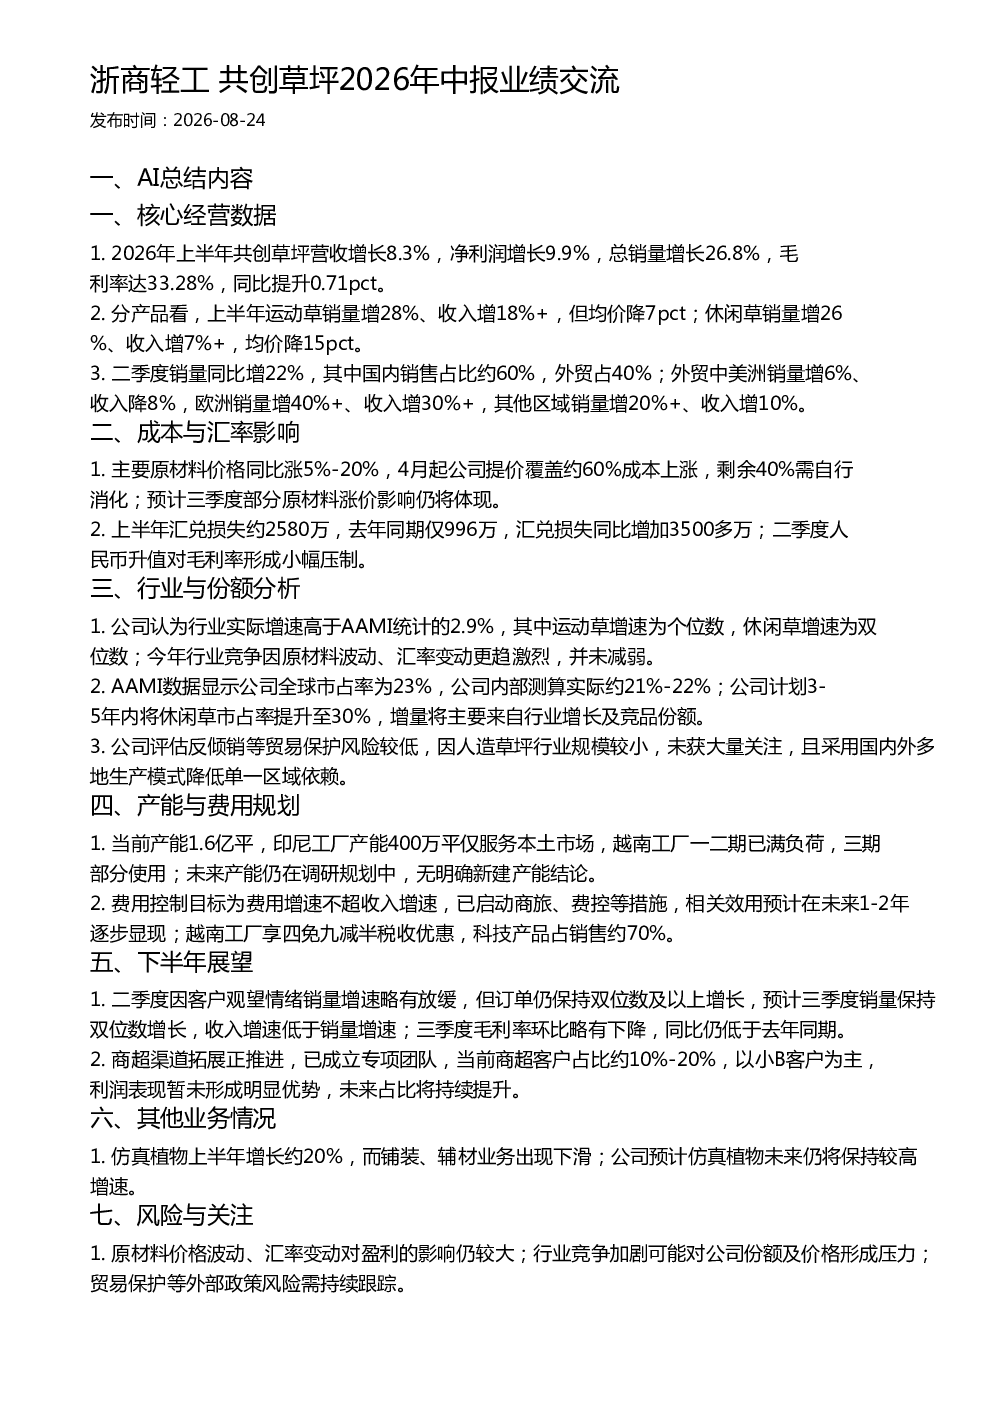
2026年上半年,共创草坪营收增长8.3%,净利润增长9.9%,总销量增长26.8%,毛利率达33.28%,同比提升0.71个百分点。运动草销量增28%,收入增18%以上,均价降7个百分点;休闲草销量增26%,收入增7%以上,均价降15个百分点。二季度销量同比增22%,国内销售占比约60%,外贸占40%
人造草坪行业发展趋势及共创草坪份额规划?
共创草坪认为行业实际增速高于AAMI统计的2.9%,其中运动草增速为个位数,休闲草增速为双位数。公司全球市占率约21%-22%,计划3-5年内将休闲草市占率提升至30%,增量主要来自行业增长及竞品份额。行业竞争因原材料波动、汇率变动更趋激烈。
共创草坪成本与汇率影响及应对措施?
主要原材料价格同比涨5%-20%,公司4月起提价覆盖约60%成本上涨,剩余40%需自行消化。上半年汇兑损失约2580万,同比增加3500多万,人民币升值对毛利率形成小幅压制。公司已启动商旅、费控等措施控制费用增速。
共创草坪当前市场现状及未来产能布局?
当前共创草坪产能1.6亿平,印尼工厂服务本土市场,越南工厂已满负荷,未来产能仍在调研规划中,无明确新建产能结论。公司评估反倾销等贸易保护风险较低,因行业规模较小且采用多地生产模式降低单一区域依赖。
共创草坪研报提示的主要风险点?
原材料价格波动、汇率变动对盈利影响较大,行业竞争加剧可能对公司份额及价格形成压力。需关注贸易保护等外部政策风险。越南工厂产能后续规划仍处调研阶段,需关注新兴产能布局落地情况。
你可能感兴趣
申万宏源轻工 共创草坪2026年中报业绩交流电话会纪要
未知机构2026-08-24
中信建投共创草坪2025年中报业绩交流纪要
未知机构2026-08-25
浙商轻工史凡可 共创草坪 26H1销量高增 盈利韧性凸显 全球龙头优势稳固 欢迎参加今晚2
未知机构2026-08-25
国泰海通轻工共创草坪经营近况及展望交流
未知机构2026-09-02
浙商轻工 仙鹤股份2026年中报业绩交流纪要
未知机构2026-09-01
共创草坪(605099)2026年中报点评:销量延续高增,Q2盈利能力略有承压
华创证券2026-09-05
共创草坪2023年半年度业绩【民生轻工&中小盘】【23H1收入/同比】1
未知机构2023-08-15
共创草坪2024年中报点评:业绩超预期,产能扩张加速
文化传媒国泰君安证券2024-09-02
近期板块观点东方雨虹深城交苏交科力诺药包山东药玻共创草坪易普力交流
未知机构2025-03-13
共创草坪经营近况交流
未知机构2025-06-06