猜你想问
这份研报的核心内容是什么?
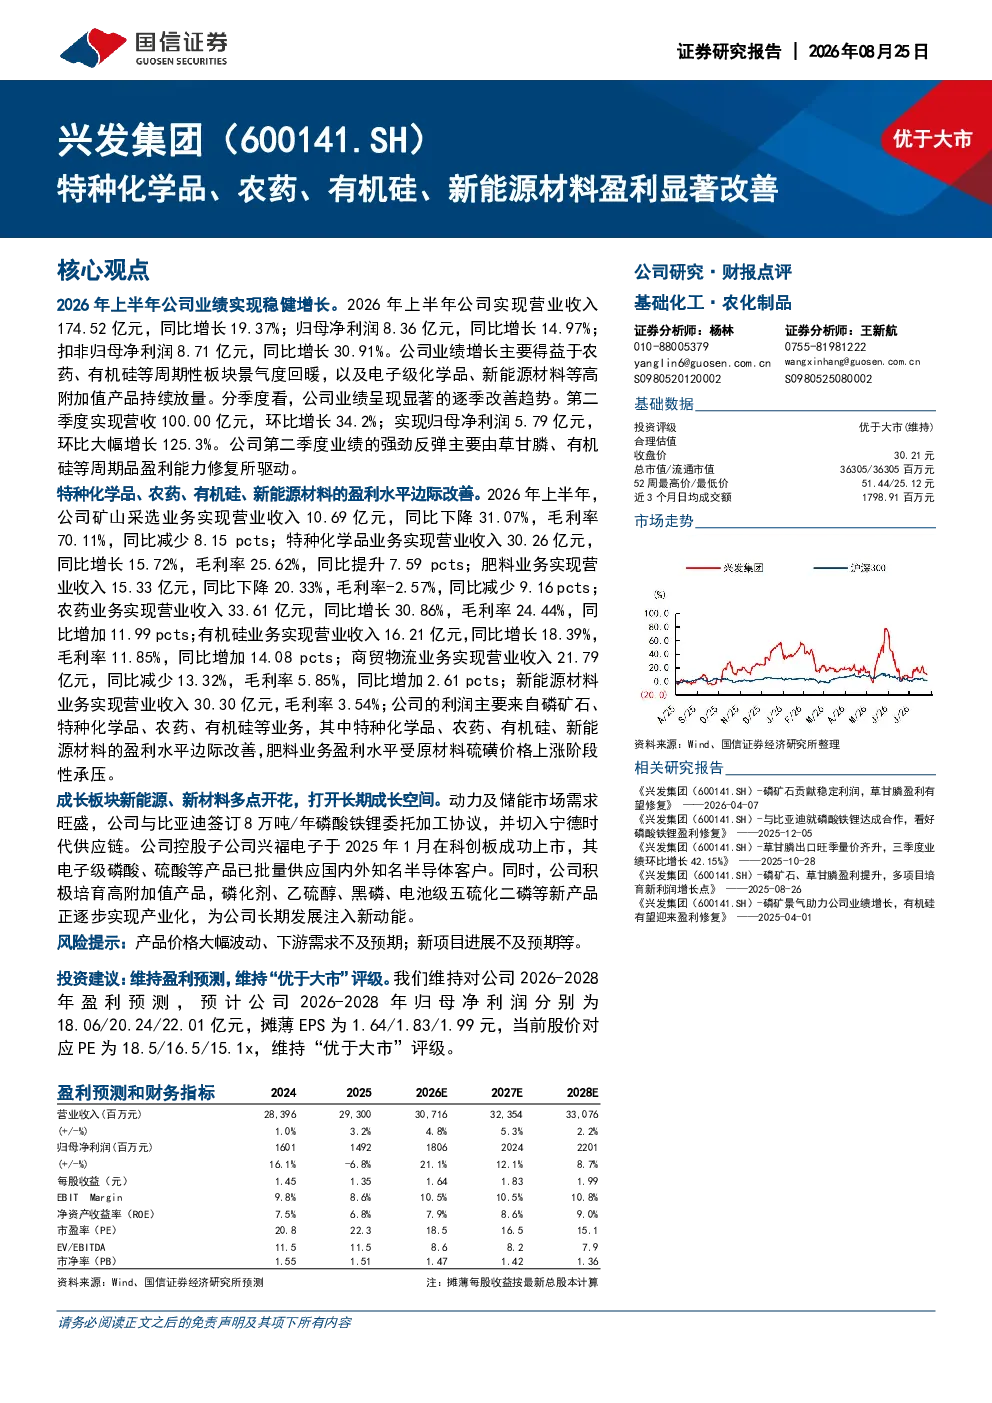
这份研报指出公司2026年上半年业绩稳健增长,主要得益于农药、有机硅等周期板块景气度回暖,以及电子级化学品、新能源材料等高附加值产品放量。公司业绩逐季改善,第二季度强劲反弹主要由草甘膦、有机硅等周期品盈利能力修复驱动。特种化学品、农药、有机硅、新能源材料板块盈利水平边际改善,但肥料业务受原材料硫磺价格上涨阶段性承压。
特种化学品、农药、有机硅、新能源材料行业发展趋势如何?
特种化学品、农药、有机硅、新能源材料行业呈现景气度回暖和盈利水平边际改善的趋势。周期性板块如农药、有机硅盈利能力修复,高附加值产品如电子级化学品、新能源材料持续放量,推动行业增长。新能源、新材料赛道多点开花,打开长期成长空间,动力及储能市场需求旺盛,公司已切入宁德时代供应链。
研报重点分析了哪些方向?
研报重点分析了公司业绩逐季改善趋势,特别是第二季度业绩强劲反弹的原因,主要来自草甘膦、有机硅等周期品盈利能力修复。同时,报告详细剖析了各业务板块表现,如特种化学品、农药、有机硅、新能源材料盈利水平边际改善,以及肥料业务受原材料价格上涨的阶段性承压。此外,报告还关注了新能源、新材料赛道的长期成长空间,以及公司在动力及储能市场、控股子公司兴福电子、新产品等方面的布局。
当前市场对该公司或相关行业的现状判断是什么?
当前市场判断公司业绩呈现稳健增长和逐季改善趋势,周期性板块景气度回暖带动特种化学品、农药、有机硅等板块盈利能力修复。高附加值产品如电子级化学品、新能源材料持续放量,推动公司整体业绩提升。新能源、新材料赛道被视为具有长期成长空间的领域,公司已通过签订委托加工协议、供应半导体客户、实现新产品产业化等方式积极布局。
研报提到了哪些风险提示?
研报提示了产品价格大幅波动、下游需求不及预期、在建项目进展不及预期等风险。产品价格波动可能影响公司盈利稳定性,下游需求变化可能影响销售业绩,而在建项目进展不及预期则可能影响未来产能释放和业务拓展。这些风险因素需引起投资者关注。
你可能感兴趣
2024年中报点评报告:磷矿石、特种化学品维持较高盈利水平,农药、肥料业绩表现转好
基础化工华龙证券2024-08-21
公司信息更新报告:Q2业绩同环比改善,磷矿石、特种化学品盈利可观
基础化工开源证券2024-08-20
电池化学品盈利改善,有机氟材料成长可期
华安证券2026-06-07
化工新材料行业周报:新能源化学品维持强势,有机硅价格暂平稳
基础化工华创证券2021-10-17
磷肥及有机硅推动盈利上行,湿化学品销量大增
基础化工中泰证券2021-04-26
兴发集团(600141)2026年中报点评:Q2业绩加速增长,农药有机硅盈利修复
华创证券2026-08-28
持续深耕纸基特种材料,Q2净利率显著提升
轻工制造山西证券2021-08-24
氯化亚砜盈利显著改善,PEKK材料空间广阔
基础化工华安证券2026-04-26
盈利能力显著改善,半导体材料建设稳步推进中
建筑建材国联证券2021-11-05
[红包] 【华鑫电子|新材料】多氟多:低估的新能源电解质材料和电子化学品细分龙头
未知机构2022-06-29