猜你想问
荣盛石化2026年半年报核心内容是什么?
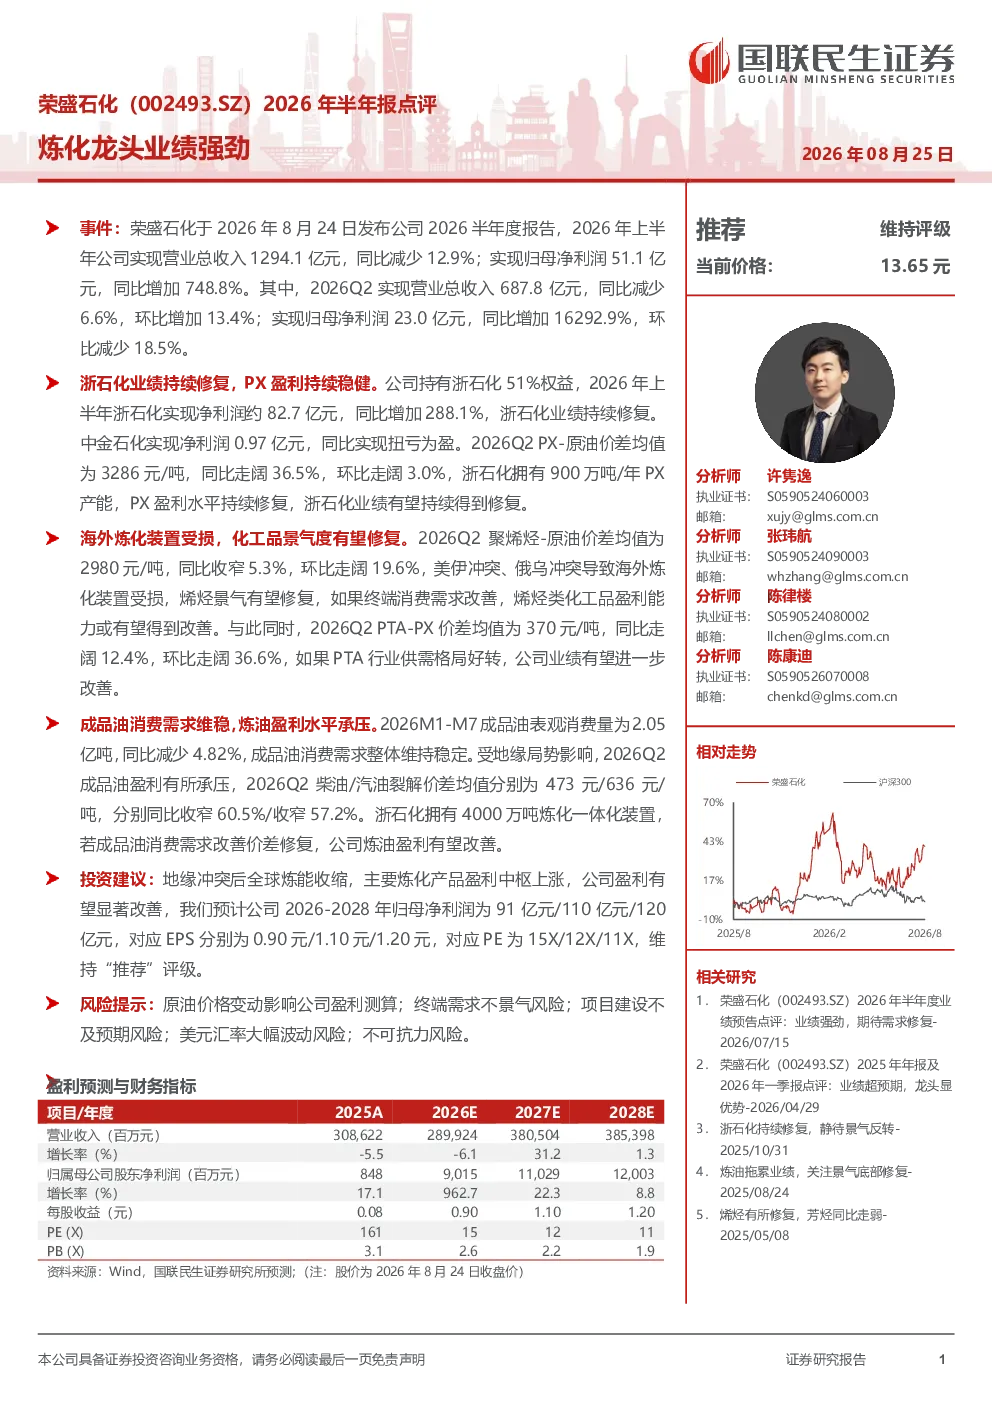
荣盛石化2026年半年度业绩强劲,归母净利润同比大幅增长748.8%。公司持有浙石化51%权益,浙石化上半年净利润同比增长288.1%,业绩持续修复。中金石化实现扭亏为盈。PX盈利持续稳健,2026Q2 PX-原油价差均值为3286元/吨,同比走阔36.5%,浙石化900万吨/年PX产能带来持续盈利修复。海外炼化装置受损,化工品景气度有望修复,2026Q2聚烯烃-原油价差均值为2980元/吨,同比收窄5.3%,环比走阔19.6%,若终端消费需求改善,烯烃类化工品盈利能力有望提升。2026Q2 PTA-PX价差均值为370元/吨,同比走阔12.4%,环比走阔36.6%,若PTA行业供需格局好转,公司业绩有望进一步改善。成品油消费需求维稳,2026M1-M7成品油表观消费量为2.05亿吨,同比减少4.82%,但2026Q2成品油盈利承压,柴油/汽油裂解价差均值分别同比收窄60.5%/57.2%。浙石化4000万吨炼化一体化装置若成品油消费需求改善价差修复,炼油盈利有望改善。
炼化行业2026年发展趋势如何?
地缘冲突后全球炼能收缩,主要炼化产品盈利中枢上涨。2026年炼化行业呈现多产品盈利修复态势,PX、聚烯烃、PTA等板块均展现不同程度的盈利能力提升。PX盈利持续稳健,聚烯烃景气度有望修复,PTA行业供需格局好转将带动业绩改善。海外炼化装置受损为化工品景气度修复提供契机,但终端消费需求仍需关注。成品油消费需求维稳,但2026Q2成品油盈利承压,柴油/汽油裂解价差同比收窄。若炼化一体化装置能适应市场需求变化,炼油板块盈利有望改善。
研报重点分析了哪些方向?
研报重点分析了荣盛石化2026年半年度业绩表现,特别是其持有浙石化51%权益带来的业绩贡献。报告详细解析了PX、聚烯烃、PTA等核心产品的盈利能力变化,以及成品油板块的盈利承压情况。同时,报告关注了海外炼化装置受损对化工品景气度的影响,以及炼化一体化装置的市场适应性。通过对这些关键板块的分析,评估了公司未来业绩的潜在增长点。
当前炼化行业市场现状如何?
当前炼化行业市场呈现多产品盈利修复态势,但结构性分化明显。PX盈利持续稳健,聚烯烃景气度有望修复,PTA行业供需格局好转将带动业绩改善。海外炼化装置受损为化工品景气度修复提供契机,但终端消费需求仍需关注。成品油消费需求维稳,但2026Q2成品油盈利承压,柴油/汽油裂解价差同比收窄。炼化一体化装置的市场适应性成为关键,若能适应市场需求变化,炼油板块盈利有望改善。
研报提示了哪些风险?
研报提示的风险包括原油价格变动、终端需求不景气、项目建设不及预期、美元汇率大幅波动及不可抗力风险。原油价格波动直接影响炼化产品盈利能力,终端需求不景气将制约化工品景气度修复,项目建设不及预期可能影响公司产能扩张计划,美元汇率大幅波动影响公司跨境业务成本,不可抗力风险则需关注地缘政治等因素对行业的影响。