猜你想问
这份研报的核心内容是什么?
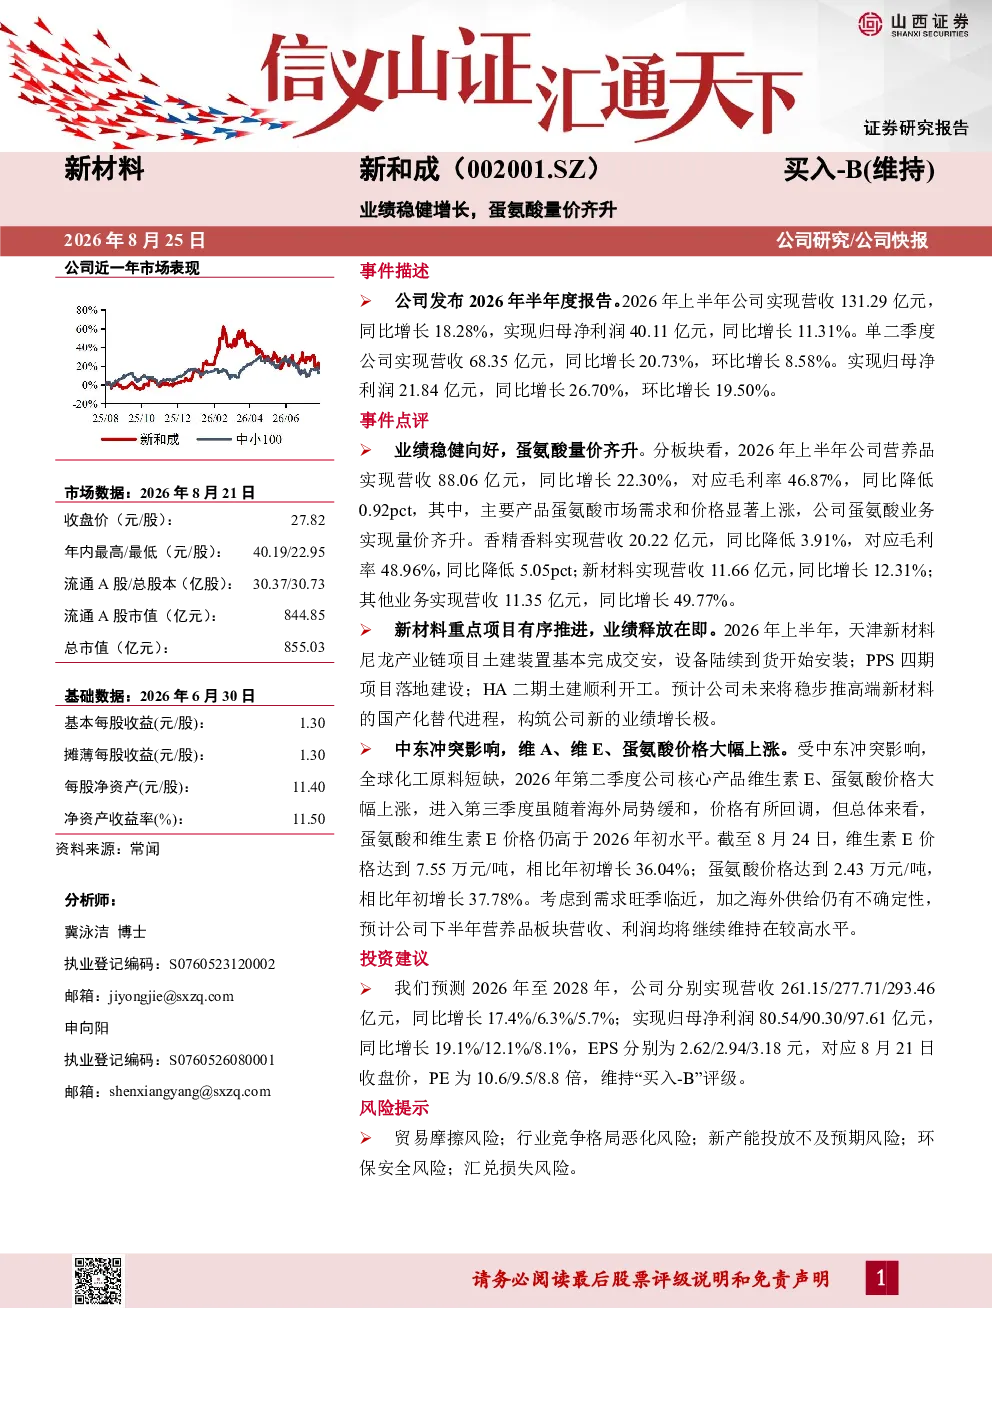
该研报分析公司2026年半年度报告,显示营收131.29亿元(同比增长18.28%),归母净利润40.11亿元(同比增长11.31%)。核心观点是营养品板块营收88.06亿元(同比增长22.30%),蛋氨酸需求与价格显著上涨,实现量价齐升。香精香料板块营收20.22亿元(同比降低3.91%),新材料板块营收11.66亿元(同比增长12.31%),其他业务营收11.35亿元(同比增长49.77%)。
蛋氨酸行业发展趋势如何?
蛋氨酸需求与价格显著上涨,实现量价齐升。受中东冲突影响,维生素E价格年初至今上涨36.04%,蛋氨酸价格年初至今上涨37.78%。公司营养品板块营收88.06亿元(同比增长22.30%),预计下半年营养品板块营收、利润将维持高位。公司持续推进高端新材料国产化替代,构筑新的业绩增长极。
研报重点分析了哪些方向?
研报重点分析了公司业绩稳健增长,蛋氨酸量价齐升的驱动因素。营养品板块营收88.06亿元(同比增长22.30%),蛋氨酸需求与价格显著上涨。新材料项目有序推进,天津新材料尼龙产业链项目土建基本完成,设备开始安装;PPS四期项目落地建设;HA二期土建顺利开工。公司将持续推进高端新材料国产化替代。
当前市场现状如何判断?
公司2026年半年度报告显示营收131.29亿元(同比增长18.28%),归母净利润40.11亿元(同比增长11.31%)。营养品板块营收88.06亿元(同比增长22.30%),蛋氨酸需求与价格显著上涨。香精香料板块营收20.22亿元(同比降低3.91%),新材料板块营收11.66亿元(同比增长12.31%),其他业务营收11.35亿元(同比增长49.77%)。中东冲突影响下,核心产品价格上涨。
研报提示了哪些风险?
研报提示的风险包括贸易摩擦风险、行业竞争恶化风险、新产能投放不及预期风险、环保安全风险、汇兑损失风险。公司新材料项目有序推进,但存在新产能投放不及预期风险。中东冲突导致核心产品价格上涨,但也存在市场波动风险。