猜你想问
新和成2026年半年报核心内容有哪些?
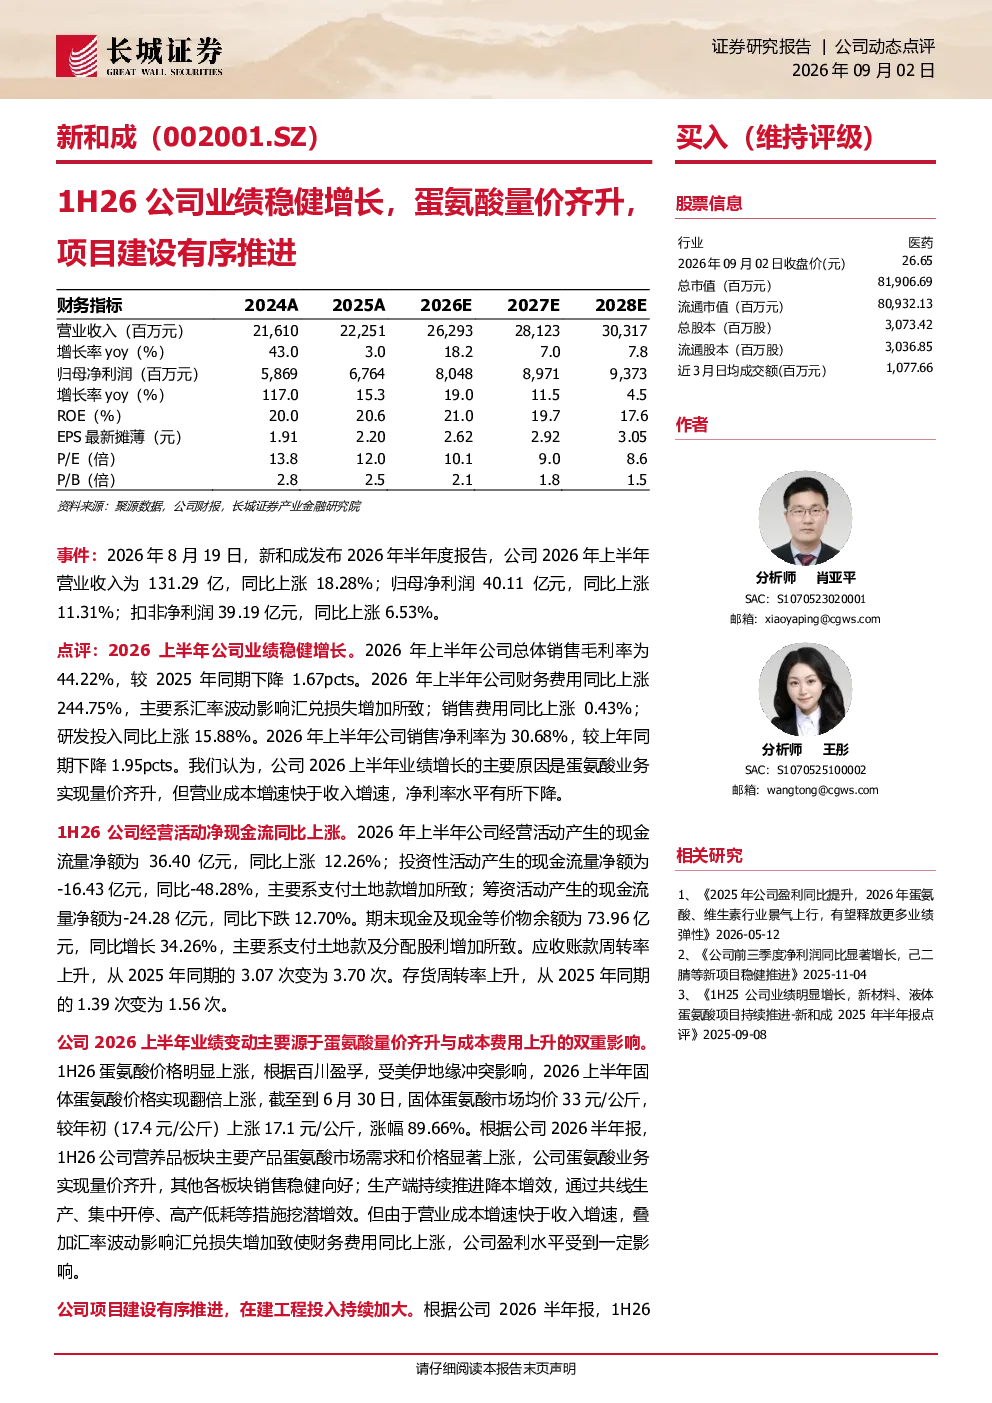
2026年上半年,新和成营业收入131.29亿元,同比增长18.28%;归母净利润40.11亿元,同比增长11.31%。蛋氨酸业务表现突出,价格翻倍带动量价齐升。公司通过共线生产、集中开停等措施降本增效,但毛利率与净利率有所下降。经营活动现金流净额36.40亿元,同比增长12.26%
蛋氨酸行业发展趋势如何?
蛋氨酸市场需求显著增长,上半年固体蛋氨酸价格翻倍,显示行业景气度提升。新和成作为蛋氨酸龙头企业,受益于价格上涨和需求增长,实现量价齐升。公司通过技术创新和成本控制,巩固市场地位。未来蛋氨酸行业可能受益于饲料行业稳定增长和产品升级需求。
新和成半年报重点分析了哪些方面?
报告重点分析了公司业绩增长、蛋氨酸业务驱动因素、成本控制措施、项目建设进展和投资建议。其中,蛋氨酸业务是核心亮点,公司通过产能扩张和技术升级提升竞争力。此外,报告还关注了公司现金流状况和在建工程规模,反映其产能扩张投入持续加大。
当前新和成市场表现如何?
新和成2026年上半年业绩稳健增长,营收和净利润均实现双位数增长。蛋氨酸业务量价齐升,成为主要增长动力。公司现金流状况良好,期末现金余额73.96亿元,同比增长34.26%。但毛利率和净利率有所下降,主要受成本费用上升影响。公司维持“买入”评级,显示市场对其长期成长性认可。
新和成半年报提示哪些风险?
报告提示的主要风险包括下游需求不及预期、新项目投产不及预期、原材料价格波动、产品价格波动以及汇率及贸易风险。公司财务费用同比上涨244.75%,主要受汇率波动影响汇兑损失增加。此外,在建工程余额增长35.17%,显示产能扩张投入加大,需关注投资回报风险。
你可能感兴趣
公司业绩稳健增长,蛋氨酸量价齐升,特种产品强劲增长,项目
长城证券2026-09-12
公司信息更新报告:蛋氨酸量价齐升助力Q1业绩显著改善,在建项目有序释放驱动中长期成长
医药生物开源证券2024-04-30
业绩稳健增长,蛋氨酸量价齐升
山西证券2026-08-25
营养品量价齐升,项目落地有序推进
医药生物安信证券2021-03-31
煤炭主业全年量价齐升,火电项目有序推进,煤电一体落地可期
化石能源安信证券2023-01-20
铜钴量价齐升带动业绩向好 扩产新建项目有序推进
有色金属安信证券2022-01-26
2021年年报点评:量价齐升增业绩,项目建设持续推进
西部证券2022-03-23
1H26公司业绩同比大幅增长,炼化景气修复,新材料项目有序推进
长城证券2026-09-09
量价齐升推动业绩增长,江洛矿区整合有序推进
有色金属民生证券2024-08-19
蛋氨酸维生素量价齐升,香精香料、新材料稳健发展
国信证券2025-04-16