猜你想问
这份研报主要分析了什么内容?
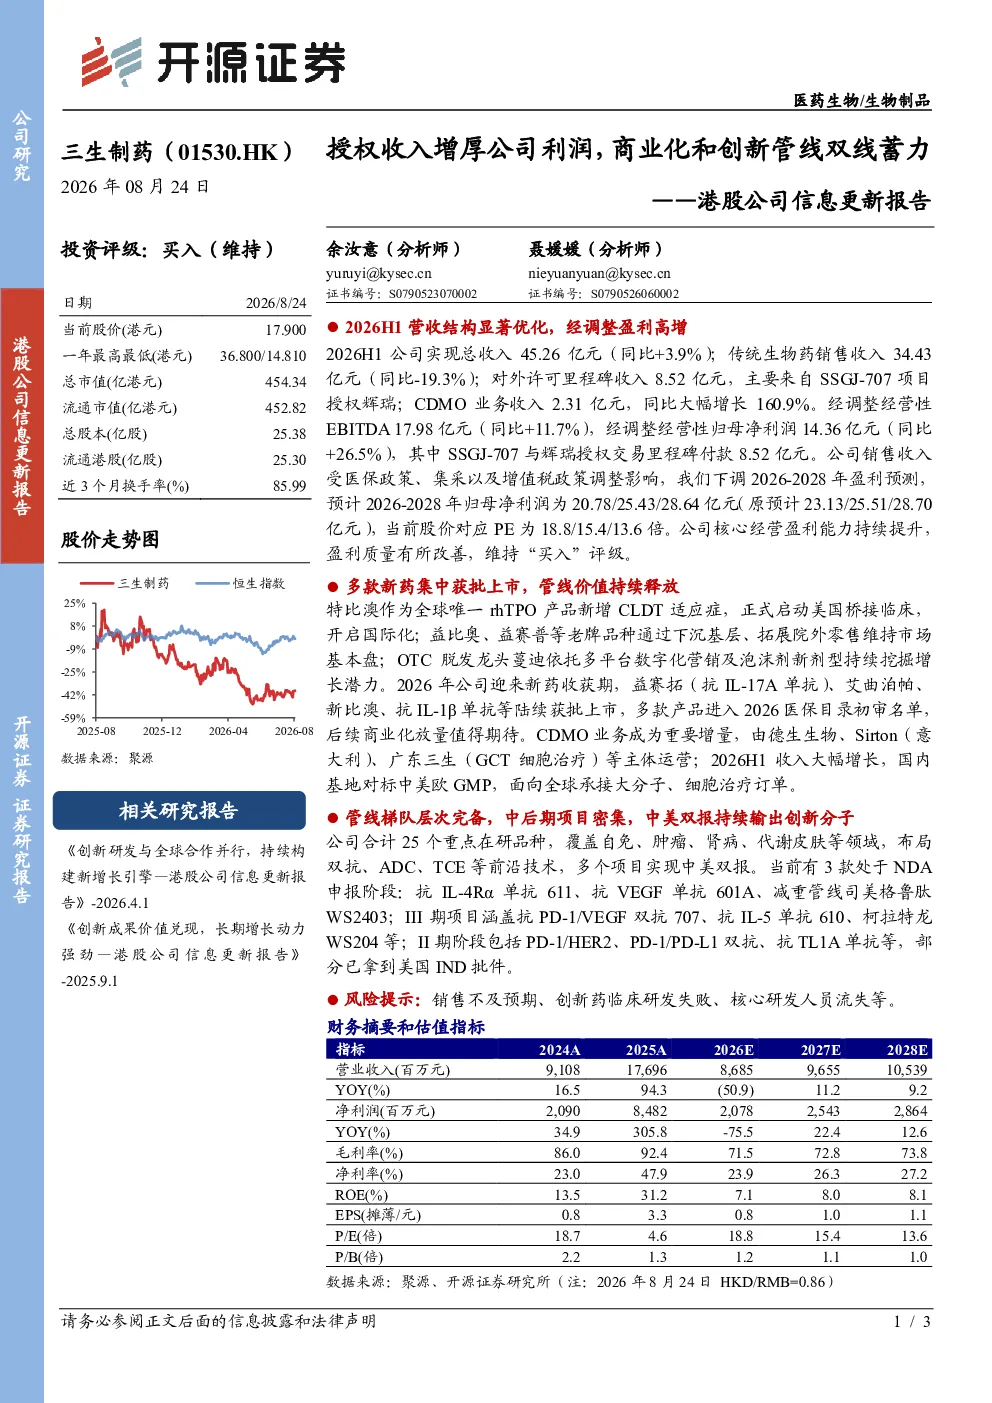
这份研报主要分析了01530.HK三生制药的业绩表现、盈利预测调整、新药获批与管线进展、CDMO业务增长等核心内容。报告显示,公司2026H1实现总收入45.26亿元,同比增长3.9%,经调整经营性归母净利润14.36亿元,同比增长26.5%。新药特比澳新增CLDT适应症并启动美国桥接临床,益赛拓、艾曲泊帕等新药获批上市。CDMO业务收入同比增长160.9%。
当前医药行业的发展趋势如何?
当前医药行业的发展趋势主要体现在创新药研发加速、国产替代持续推进、CDMO行业景气度提升等方面。随着医保政策的调整和集采的推进,医药企业更加注重创新研发和盈利能力的提升。同时,CDMO业务作为医药产业链的重要环节,受益于全球医药研发投入的增加,市场空间广阔。多款创新药进入医保目录初审,显示行业对创新价值的认可。
研报重点分析了三生制药的哪些方面?
研报重点分析了三生制药的业绩表现、新药管线进展、CDMO业务增长以及未来发展趋势。报告指出,公司核心经营盈利能力持续提升,2026年进入新药收获期,多款产品商业化放量值得期待。管线梯队层次完备,中后期项目密集,多个项目实现中美双报,持续输出创新分子。
根据报告,市场对三生制药的估值如何?
根据报告,市场对三生制药的估值有所调整。受医保政策、集采及增值税政策影响,下调2026-2028年归母净利润预测至20.78/25.43/28.64亿元,当前股价对应PE为18.8/15.4/13.6倍。报告认为,公司盈利质量改善,维持“买入”评级,但投资者需关注政策变化对业绩的影响。
研报提示了哪些主要风险?
研报提示了销售不及预期、创新药临床研发失败、核心研发人员流失等主要风险。销售不及预期可能受市场竞争加剧、医保控费等因素影响。创新药临床研发失败是医药研发的固有风险,一旦发生将直接影响公司业绩。核心研发人员流失可能导致研发进度延误,影响管线推进。投资者需密切关注这些风险因素。
你可能感兴趣
创新研发与全球合作并行,持续构建新增长引擎——港股公司信息更新报告
开源证券2026-04-01
港股公司信息更新报告:业绩稳增、现金充裕,5S业务成增长新引擎
开源证券2026-03-26
港股公司信息更新报告:基本面强化改善,多维度构建增长新动能
食品饮料开源证券2026-01-27
港股公司信息更新报告:Q3国内分部续盈,信任电商持续成为增长重要引擎
开源证券2022-11-23
港股公司信息更新报告:收入凸显韧性,创新、轻资产与全球化助力良性增长
开源证券2024-08-30
公司信息更新报告:持续投入研发,构建安防+手机+汽车稳健业务组合
开源证券2022-08-30
港股公司信息更新报告:在手订单强劲增长,持续赋能全球客户
开源证券2025-03-28
港股公司信息更新报告:非新冠收入整体稳健增长,持续提升全球产能布局
开源证券2024-08-26
港股公司信息更新报告:非新冠业务稳健增长,全球产能布局持续推进
开源证券2024-04-02
港股公司信息更新报告:多元业务引擎持续发力,龙头起舞业绩大超预期
开源证券2021-03-23