猜你想问
赛力斯Q2经营性净现金流修复的原因是什么?
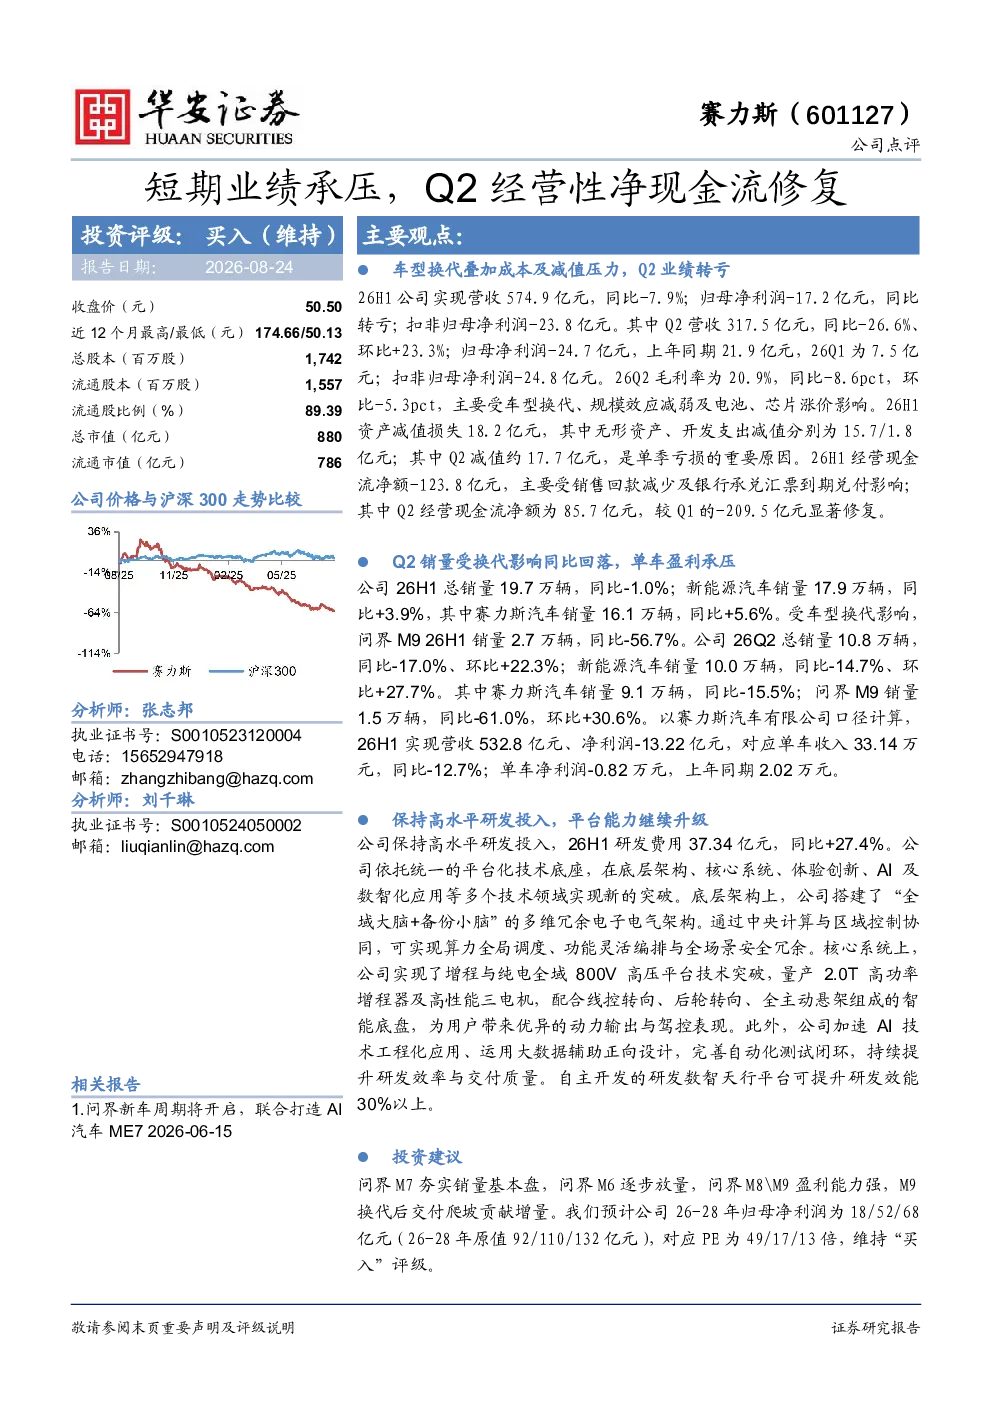
赛力斯Q2经营性净现金流修复主要得益于销售回款改善和银行承兑汇票到期兑付。26H1经营现金流净额为-123.8亿元,主要受销售回款减少及银行承兑汇票到期兑付影响;而Q2经营现金流净额达到85.7亿元,较Q1显著修复。这表明公司短期流动性压力有所缓解,销售渠道和回款效率得到改善,为后续经营提供了支持。
赛力斯当前销量表现如何?
赛力斯26H1总销量为19.7万辆,同比-1.0%;新能源汽车销量为17.9万辆,同比+3.9%。然而,Q2总销量和新能源汽车销量分别同比-17.0%和-14.7%,显示出短期销量承压。问界M7系列车型表现稳定,但整体市场环境变化对销量造成一定影响,公司需进一步优化产品策略和市场营销。
赛力斯在研发和平台升级方面有哪些进展?
赛力斯26H1研发费用为37.34亿元,同比+27.4%,显示出公司在技术创新方面的持续投入。公司依托统一的平台化技术底座,在底层架构、核心系统、体验创新、AI及数智化应用等领域实现突破,为产品竞争力提升奠定基础。未来,研发投入有望推动产品迭代和智能化升级,增强市场竞争力。
赛力斯当前市场竞争力如何?
赛力斯当前市场竞争力面临挑战,短期业绩承压主要源于车型换代、成本上升及资产减值压力。26H1归母净利润为-17.2亿元,同比转亏,单车净利润为-0.82万元,同比大幅下降。尽管新能源汽车销量有所增长,但盈利能力仍需提升。问界M7、M6等车型逐步放量,但行业竞争加剧,公司需进一步优化成本控制和产品定价策略。
赛力斯面临哪些主要风险?
赛力斯面临的主要风险包括行业竞争加剧和新车销量不及预期。新能源汽车市场竞争激烈,技术迭代加速,若公司产品更新速度和市场需求匹配度不足,可能导致销量下滑。此外,原材料成本波动、供应链稳定性等因素也可能影响公司经营业绩。公司需密切关注市场动态,灵活调整经营策略以应对潜在风险。
你可能感兴趣
经营性现金流明显改善,业绩短期承压
电气设备中泰证券2024-04-28
业绩基本符合预期,短期经营性现金流承压
信息技术华西证券2020-04-26
中海地产:经营性现金流保持净流入,盈利指标承压
房地产克而瑞研究中心2025-10-20
Q2地产业务盈利仍承压,经营性现金流明显改善
建筑建材国盛证券2023-08-30
公司信息更新报告:疫情扰动下Q2业绩短期承压,看好净利率迎来拐点
家用电器开源证券2022-09-01
公司信息更新报告:扣非归母净利润、经营性净现金流表现亮眼,Q2毛利率环比大幅提升
信息技术开源证券2024-08-28
Q3营收业绩增速承压,经营性现金流逐季改善,境外和地产业务维持增长
建筑建材国投证券2024-10-28
公司点评报告:三季度业绩承压,经营性现金流同比好转
建筑建材中原证券2024-10-29
经营业绩短期承压,净现金&高分红静待估值修复
机械设备信达证券2025-08-29
半年报点评:Q2扣非归母净利润同比增长35%,净经营性现金流表现亮眼
机械设备国盛证券2025-08-30