猜你想问
斯达半导2026年中报核心数据有哪些?
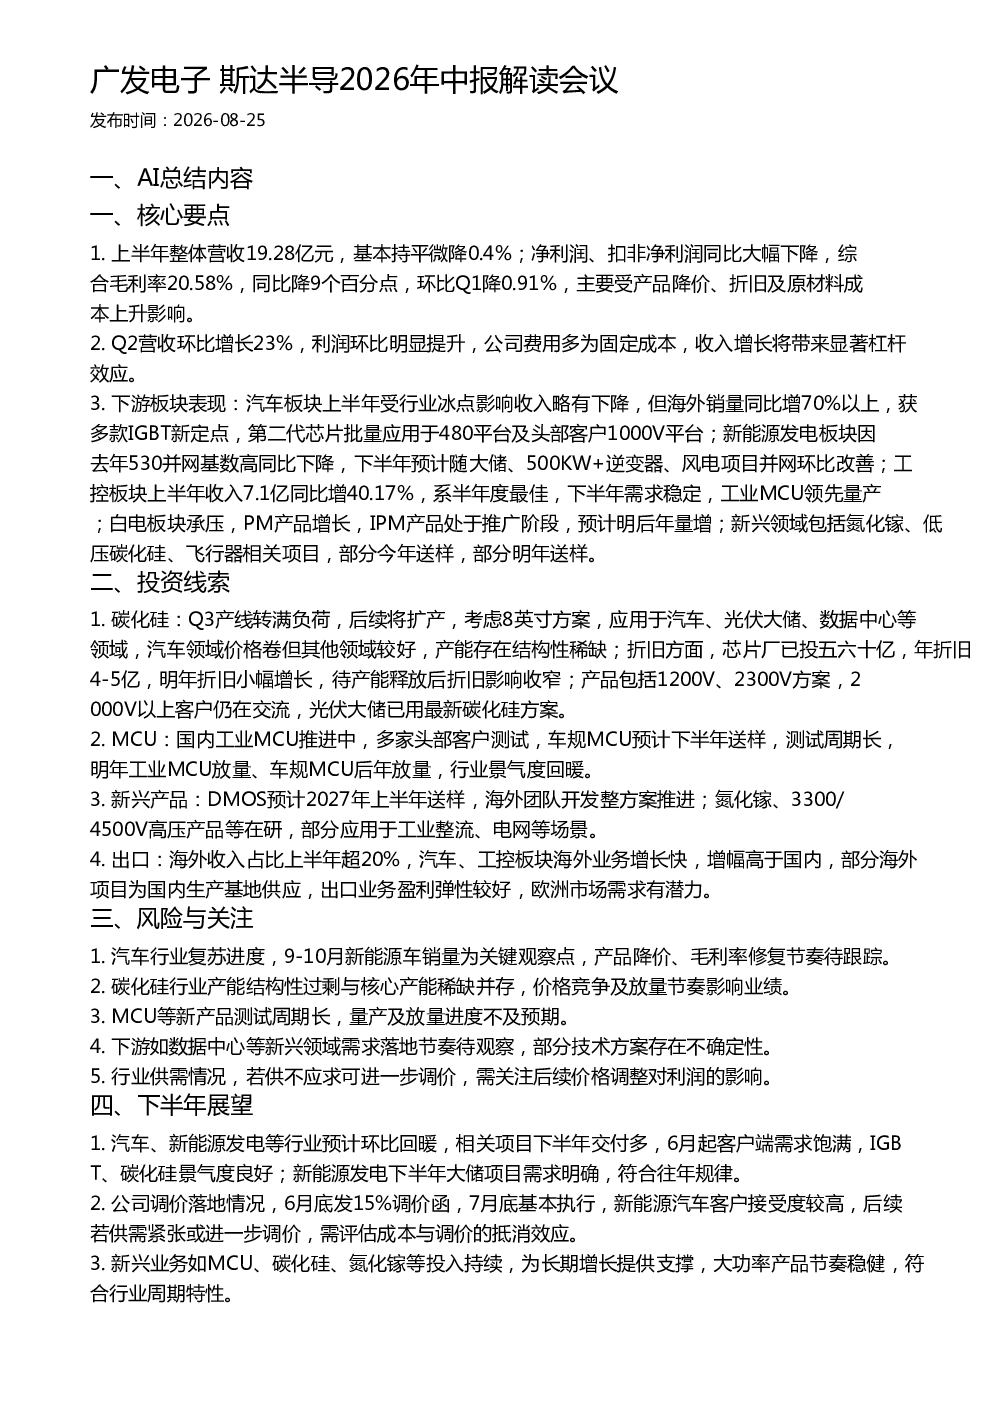
斯达半导2026年中报显示,上半年营收19.28亿元,微降0.4%;净利润和扣非净利润同比大幅下降。综合毛利率20.58%,同比下降9个百分点,环比Q1下降0.91%。主要受产品降价、折旧及原材料成本上升影响。Q2表现则营收环比增长23%,利润环比明显提升,费用多为固定成本,收入增长带来显著杠杆效应。
斯达半导各下游板块上半年表现如何?
斯达半导各下游板块表现不一:汽车板块受行业冰点影响收入略有下降,但海外销量同比增70%以上,获多款IGBT新定点,第二代芯片批量应用于480平台及头部客户1000V平台;新能源发电板块因去年530并网基数高同比下降,下半年预计随大储、500KW+逆变器、风电项目并网环比改善;工控板块上半年收入7.1亿同比增40.17%,系半年度最佳,下半年需求稳定,工业MCU领先量产;白电板块承压,PM产品增长,IPM产品处于推广阶段,预计明后年量增;新兴领域包括氮化镓、低压碳化硅、飞行器相关项目,部分今年送样,部分明年送样。
斯达半导碳化硅业务的投资机会在哪里?
斯达半导碳化硅业务投资机会在于:Q3产线转满负荷,后续将扩产,考虑8英寸方案,应用于汽车、光伏大储、数据中心等领域。汽车领域价格卷但其他领域较好,产能存在结构性稀缺。折旧方面,芯片厂已投五六十亿,年折旧4-5亿,明年折旧小幅增长,待产能释放后折旧影响收窄。
斯达半导下半年行业发展趋势如何?
斯达半导下半年行业发展趋势显示,汽车、新能源发电等行业预计环比回暖,相关项目下半年交付多,6月起客户端需求饱满,IGBT、碳化硅景气度良好;新能源发电下半年大储项目需求明确,符合往年规律。公司已调价,若供需紧张或进一步调价,需评估成本与调价的抵消效应。MCU、碳化硅、氮化镓等投入持续,为长期增长提供支撑,大功率产品节奏稳健,符合行业周期特性。
斯达半导研报提示哪些风险?
斯达半导研报提示的风险包括:汽车行业复苏进度,9-10月新能源车销量为关键观察点,产品降价、毛利率修复节奏待跟踪;碳化硅行业产能结构性过剩与核心产能稀缺并存,价格竞争及放量节奏影响业绩;MCU等新产品测试周期长,量产及放量进度不及预期;下游如数据中心等新兴领域需求落地节奏待观察,部分技术方案存在不确定性;行业供需情况,若供不应求可进一步调价,需关注后续价格调整对利润的影响。