猜你想问
申昊科技2026年中报核心数据表现如何?
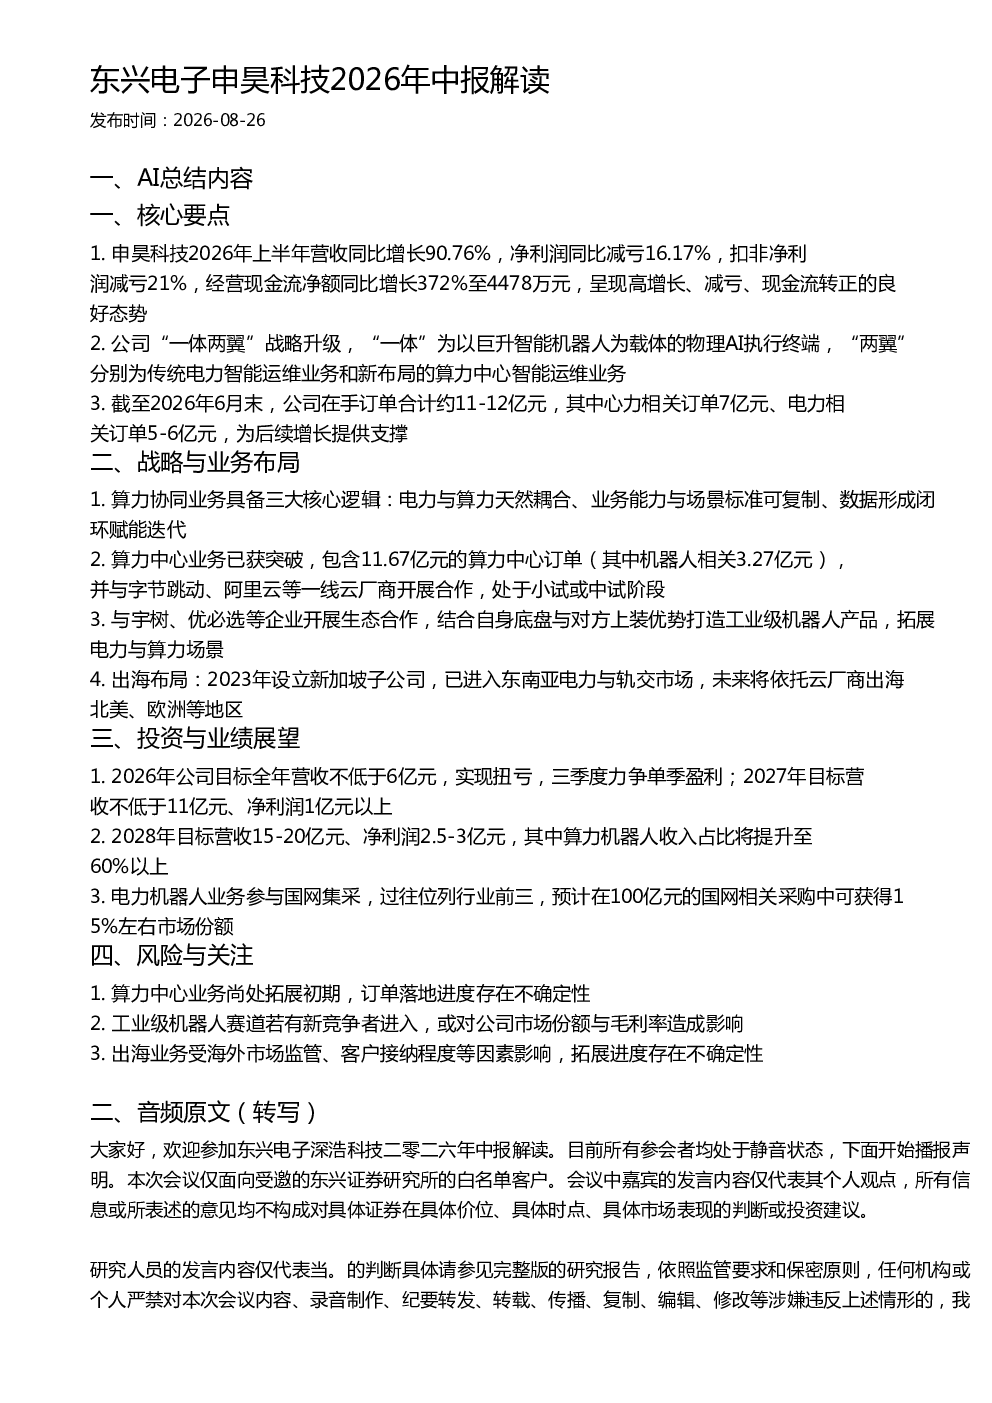
申昊科技2026年上半年营收同比增长90.76%,净利润同比减亏16.17%,扣非净利润减亏21%,经营现金流净额同比增长372%至4478万元,呈现高增长、减亏、现金流转正的良好态势。公司在手订单合计约11-12亿元,其中中心力相关订单7亿元、电力相关订单5-6亿元,为后续增长提供支撑。
申昊科技“一体两翼”战略具体指什么?
申昊科技“一体两翼”战略升级,“一体”是以巨升智能机器人为载体的物理AI执行终端,“两翼”分别为传统电力智能运维业务和新布局的算力中心智能运维业务。公司通过与宇树、优必选等企业开展生态合作,结合自身底盘与对方上装优势打造工业级机器人产品,拓展电力与算力场景。
算力协同业务的核心逻辑是什么?
算力协同业务具备三大核心逻辑:电力与算力天然耦合、业务能力与场景标准可复制、数据形成闭环赋能迭代。算力中心业务已获突破,包含11.67亿元的算力中心订单(其中机器人相关3.27亿元),并与字节跳动、阿里云等一线云厂商开展合作,处于小试或中试阶段。
电力机器人业务的市场前景如何?
电力机器人业务参与国网集采,过往位列行业前三,预计在100亿元的国网相关采购中可获得15%左右市场份额。公司2026年目标全年营收不低于6亿元,实现扭亏,三季度力争单季盈利;2027年目标营收不低于11亿元、净利润1亿元以上。电力机器人业务是公司重要的增长点之一。
申昊科技面临哪些主要风险?
申昊科技面临的主要风险包括:算力中心业务尚处拓展初期,订单落地进度存在不确定性;工业级机器人赛道若有新竞争者进入,或对公司市场份额与毛利率造成影响;出海业务受海外市场监管、客户接纳程度等因素影响,拓展进度存在不确定性。
你可能感兴趣
中邮机械申昊科技2026年中报电话会纪要
未知机构2026-08-28
广发电子扬杰科技2026年中报解读会议
未知机构2026-08-24
方正电子 鸿富瀚2026年中报业绩预告解读
未知机构2026-07-12
广发电子 斯达半导2026年中报解读会议
未知机构2026-08-25
广发电子广合科技2026年中报解读会议纪要
未知机构2026-08-10
中信证券达瑞电子2026年中报业绩解读策略会纪要
未知机构2026-08-18
民德电子 300656 2026年中报解读会议
未知机构2026-08-17
申昊科技2026年上半年经营及战略转型会议纪要
未知机构2026-08-24
300853 申昊科技 2026年7月17日投资者关系活动记录表
未知机构2026-07-17
300853 申昊科技 2026年8月23日投资者关系活动记录表
未知机构2026-08-24