猜你想问
这份研报主要讲了什么内容?
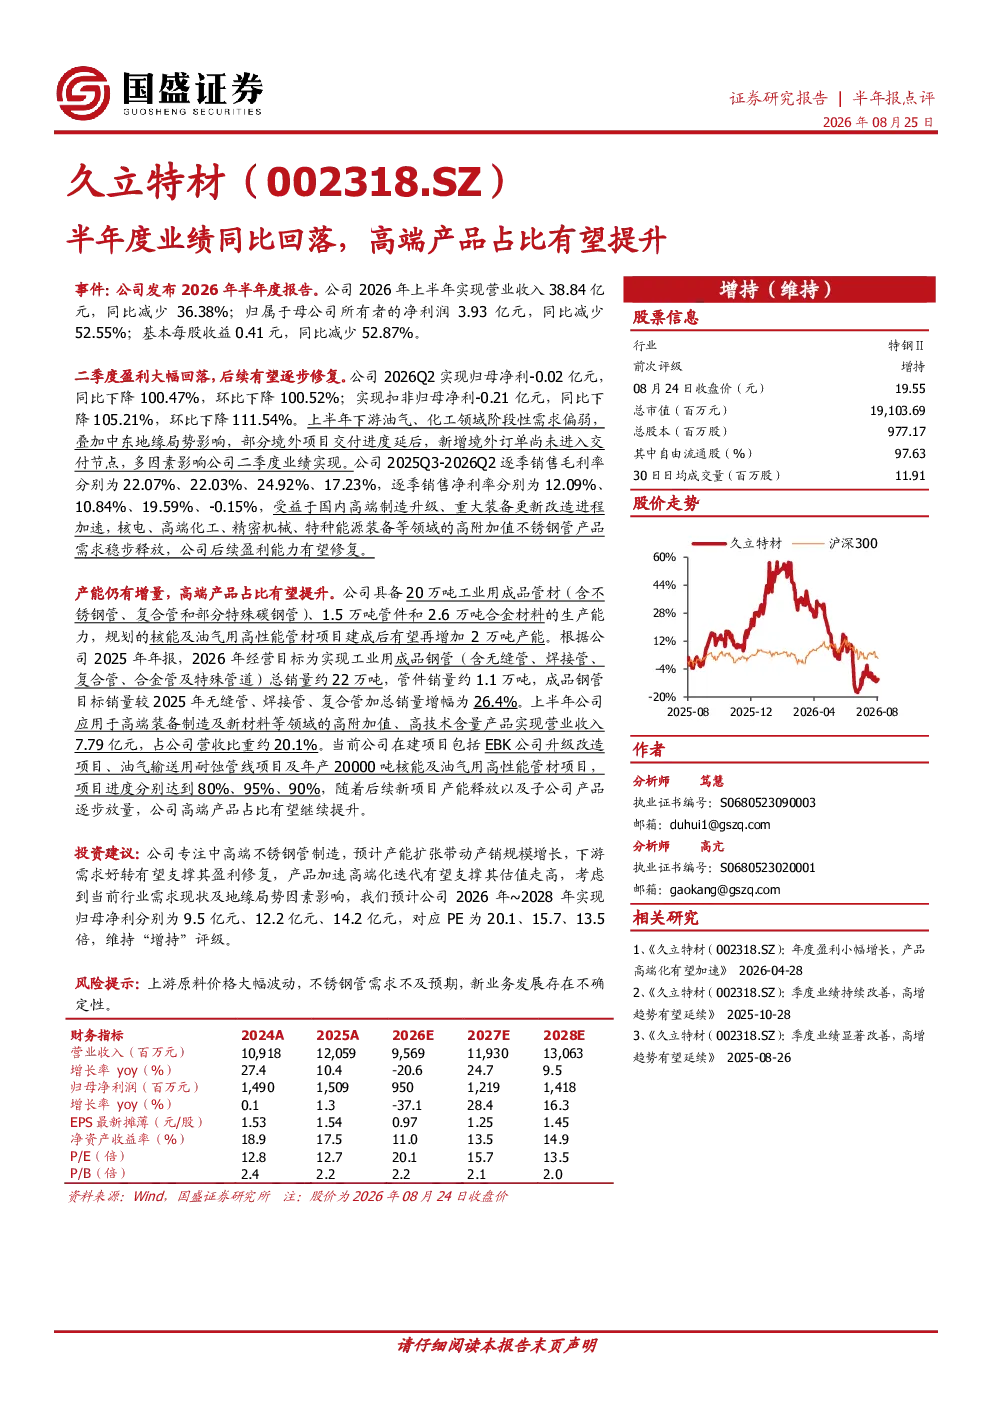
这份研报分析了久立特材2026年上半年的业绩表现,指出由于下游需求偏弱、地缘局势影响及境外项目交付延后等因素,公司二季度归母净利润为-0.02亿元,同比和环比均大幅下降。同时,报告也强调了公司受益于国内高端制造升级,高端产品需求稳步释放,未来盈利能力有望修复。公司具备20万吨工业用成品管材产能,规划的核能及油气用高性能管材项目建成后可再增2万吨产能,2026年经营目标为工业用成品钢管销量约22万吨,较2025年增幅26.4%。上半年高端产品营收占比约20.1%,在建项目包括EBK升级改造、油气输送用耐蚀管线及核能及油气用高性能管材项目,项目进度分别达80%、95%、90%,未来高端产品占比有望继续提升。分析师预计公司2026年至2028年归母净利润分别为9.5亿元、12.2亿元、14.2亿元,对应PE为20.1、15.7、13.5倍,维持“增持”评级。
钢铁行业未来发展趋势如何?
钢铁行业未来发展趋势呈现高端化、智能化和绿色化特点。随着下游产业升级,高端特殊钢材需求稳步增长,如核能、油气用高性能管材等。同时,智能制造技术应用加速,提升生产效率和产品质量。环保政策趋严,推动行业向绿色低碳转型,淘汰落后产能,发展循环经济。企业通过技术创新和产品结构优化,提升核心竞争力,高端产品占比有望持续提升,行业整体盈利能力有望改善。
这份报告重点分析了哪些方面?
这份报告重点分析了久立特材的业绩表现及未来发展方向。首先,详细解读了公司2026年上半年业绩下滑的原因,包括下游需求、地缘局势和项目交付等因素。其次,强调了公司高端产品占比提升的潜力,包括工业用成品钢管销量目标、高端产品营收占比、在建项目进度等。此外,报告还预测了公司未来几年的盈利能力和估值水平,并维持“增持”评级。最后,提示了报告涉及的主要风险,如上游原料价格波动、不锈钢管需求不及预期及新业务发展不确定性。
当前钢铁市场现状如何判断?
当前钢铁市场呈现需求分化、竞争加剧和转型升级的特点。下游需求方面,传统领域需求偏弱,但高端制造领域需求稳步释放,推动行业向高端化发展。市场竞争方面,行业集中度提升,头部企业优势明显,但中小企业面临较大压力。转型升级方面,企业积极推动智能化、绿色化生产,提升产品附加值。整体来看,钢铁市场处于结构调整期,高端产品市场前景较好,但企业仍需应对成本波动、需求不确定性等挑战。
研报提示了哪些主要风险?
研报提示了久立特材面临的主要风险,包括上游原料价格波动风险。不锈钢等主要原材料价格波动较大,可能影响公司生产成本和盈利能力。其次,不锈钢管需求不及预期风险。若下游需求恢复不及预期,可能影响公司产品销售和业绩表现。此外,新业务发展不确定性风险。公司在高端产品领域的拓展尚处于初期阶段,项目进展和市场接受度存在不确定性,可能影响未来业绩增长。这些风险需要投资者关注。