猜你想问
锦华新材2026年H1业绩表现如何?
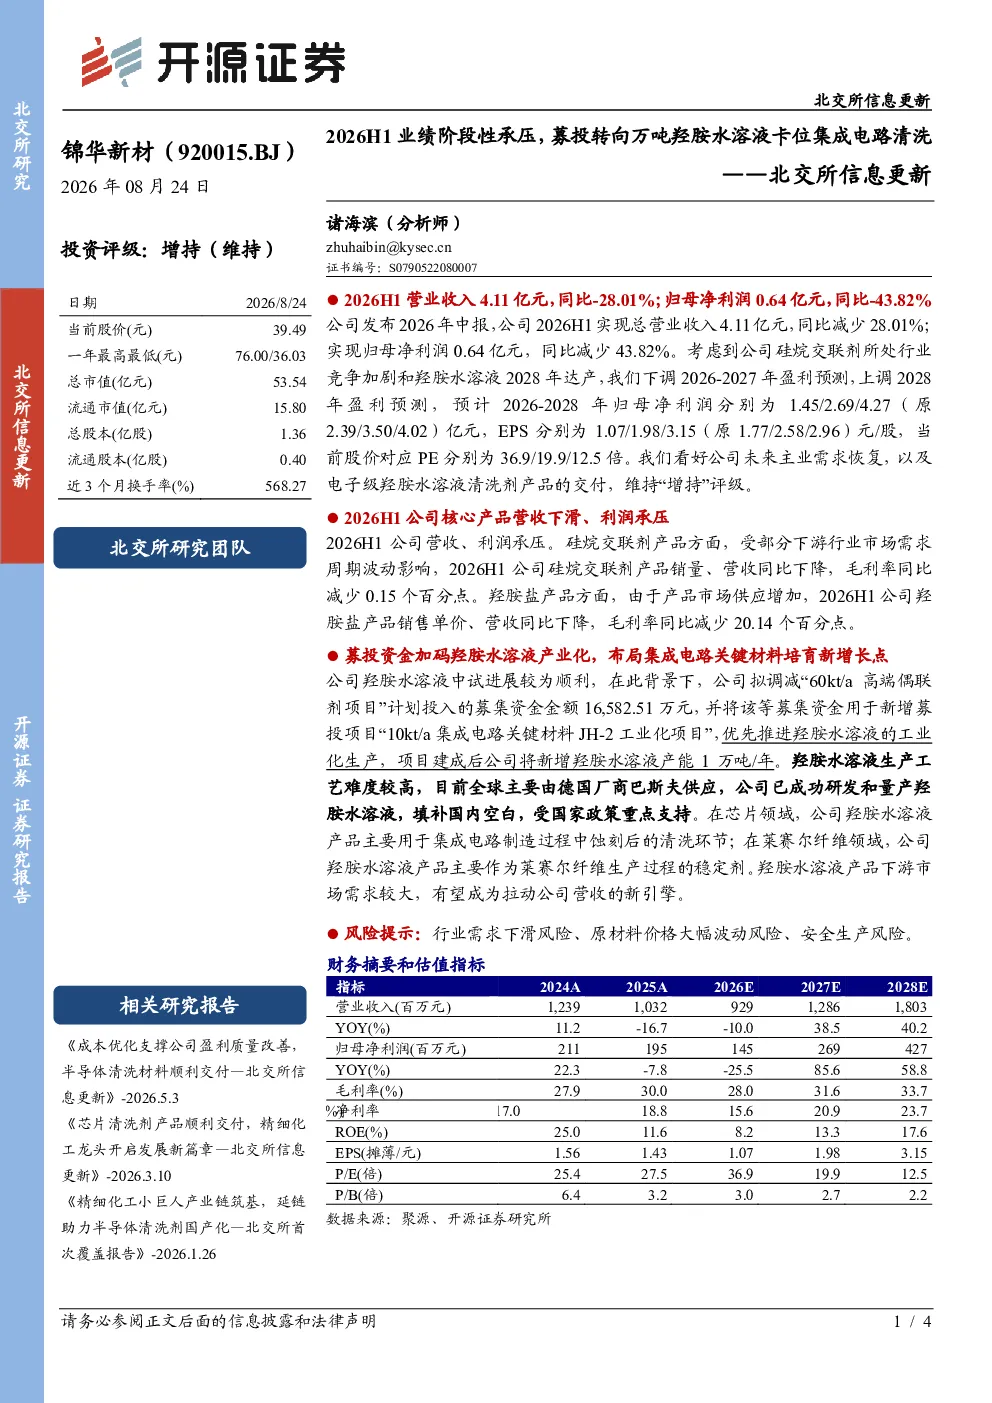
2026年H1,锦华新材营业收入4.11亿元,同比下降28.01%;归母净利润0.64亿元,同比下降43.82%。公司核心产品营收下滑、利润承压:硅烷交联剂产品受下游行业市场需求周期波动影响,销量、营收同比下降,毛利率同比减少0.15个百分点;羟胺盐产品因市场供应增加,销售单价、营收同比下降,毛利率同比减少20.14个百分点。
锦华新材募投项目调整方向是什么?
公司拟调减“60kt/a高端偶联剂项目”募集资金16,582.51万元,用于新增“10kt/a集成电路关键材料JH-2工业化项目”,优先推进羟胺水溶液的工业化生产,新增羟胺水溶液产能1万吨/年。羟胺水溶液生产工艺难度高,目前全球主要由德国厂商巴斯夫供应,公司已成功研发和量产,填补国内空白,受国家政策重点支持。该产品在芯片制造和莱赛尔纤维生产领域需求较大,有望成为公司新的营收增长点。
羟胺水溶液赛道发展趋势如何?
羟胺水溶液生产工艺难度高,目前全球主要由德国厂商巴斯夫供应,公司已成功研发和量产,填补国内空白,受国家政策重点支持。该产品在芯片制造和莱赛尔纤维生产领域需求较大,有望成为公司新的营收增长点。随着国内半导体和新能源材料产业的发展,羟胺水溶液市场需求预计将持续增长,国内企业有望逐步替代进口产品。
集成电路清洗材料市场现状怎样?
羟胺水溶液是集成电路清洗的关键材料之一,目前全球市场主要由德国厂商巴斯夫供应。锦华新材已成功研发和量产羟胺水溶液,填补了国内市场的空白。随着国内半导体产业的快速发展,对集成电路清洗材料的需求不断增长,国内企业在技术突破和政策支持下,有望逐步扩大市场份额。
锦华新材面临哪些风险?
锦华新材面临的主要风险包括:行业需求下滑风险,公司核心产品营收下滑、利润承压,受下游行业市场需求周期波动影响;原材料价格大幅波动风险,原材料价格波动可能影响公司盈利能力;安全生产风险,公司新增羟胺水溶液产能,需确保生产过程安全稳定。
你可能感兴趣
电子羟胺水溶液强势扩产,半导体清洗龙头正在崛起
国投证券2026-06-17
公司点评:业绩阶段性承压,募投项目继续推进
国金证券2024-04-23
MPP量利双增卡位新能源与5G赛道,募投扩产驱动长期成长,2026H1营收同比
开源证券2026-09-03
雅迪控股:2026H1业绩阶段性承压,拟收购金箭扩大业务版图
太平洋证券2026-08-26
双业务阶段性承压,ADAS清洗及电机业务待放量
交运设备华安证券2025-05-13
一季度归母业绩阶段性承压,核电进入加速投产期
东吴证券2026-05-02
2023年三季报点评:业绩短期承压,募投助力高端突破
东吴证券2023-10-31
募投项目进展顺利,短期业绩承压
电子设备国信证券2022-08-26
三季度利润阶段性承压,电解铝权益产能有望增至75万吨
有色金属国信证券2024-10-29
2024年年报、2025年一季报点评:短期业绩承压,募投落地蓄力未来
东吴证券2025-04-29