猜你想问
这份研报的核心内容是什么?
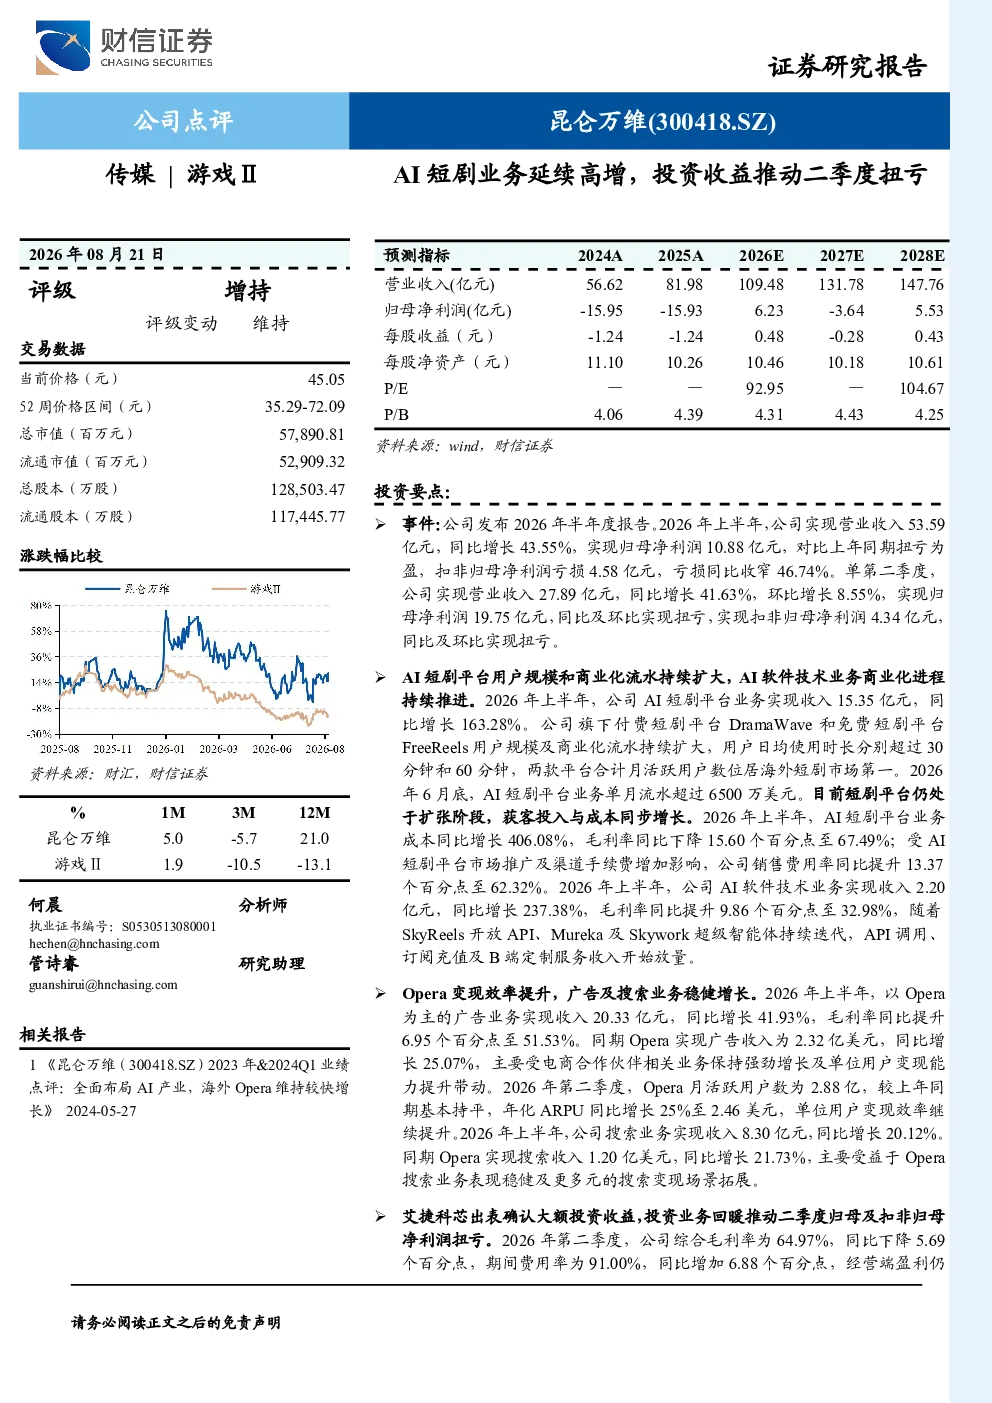
这份研报的核心内容是昆仑万维2026年半年度报告,显示公司上半年实现营业收入53.59亿元,同比增长43.55%,归母净利润10.88亿元,扭亏为盈。其中,AI短剧平台收入15.35亿元,同比增长163.28%,用户规模及商业化流水持续扩大。第二季度实现营业收入27.89亿元,同比增长41.63%,归母净利润19.75亿元,同比及环比扭亏。投资收益确认14.79亿元,推动二季度净利润扭亏。
AI短剧赛道的发展趋势如何?
AI短剧赛道发展迅速,昆仑万维的AI短剧平台收入同比增长163.28%,达到15.35亿元,合计月活跃用户数位居海外短剧市场第一,6月底单月流水超6500万美元。这表明AI技术赋能短剧内容创作与分发具有巨大潜力,未来用户规模和商业化流水有望持续扩大,但需关注用户增长及商业化不及预期的风险。
研报重点分析了哪些业务方向?
研报重点分析了AI短剧业务、AI软件技术业务和Opera变现效率。AI短剧业务收入增长迅猛,但成本上升导致毛利率下降;AI软件技术业务收入同比增长237.38%,毛利率提升至32.98%;Opera广告业务收入同比增长41.93%,毛利率提升至51.53%,年化ARPU提升至2.46美元。这些业务方向展现了公司在AI和互联网领域的多元化布局。
当前市场对昆仑万维的判断是什么?
当前市场对昆仑万维的判断显示公司业绩表现积极,AI短剧业务成为重要增长引擎,但需关注成本控制和商业化效率。公司二季度扭亏为盈,投资收益贡献显著,但未来盈利能力仍受AI模型迭代、行业竞争及投流成本等因素影响。整体来看,公司在AI和互联网领域具备一定竞争优势,但需持续提升盈利能力。
研报提示了哪些主要风险?
研报提示的主要风险包括:海外短剧用户增长及商业化不及预期;AI模型迭代及应用落地不及预期;行业竞争加剧及投流成本上升;销售和研发投入超预期;宏观地缘冲突风险等。这些风险可能影响公司业绩表现,需密切关注市场变化和政策环境,以应对潜在挑战。