猜你想问
兆易创新Q2业绩增长主要受什么驱动?
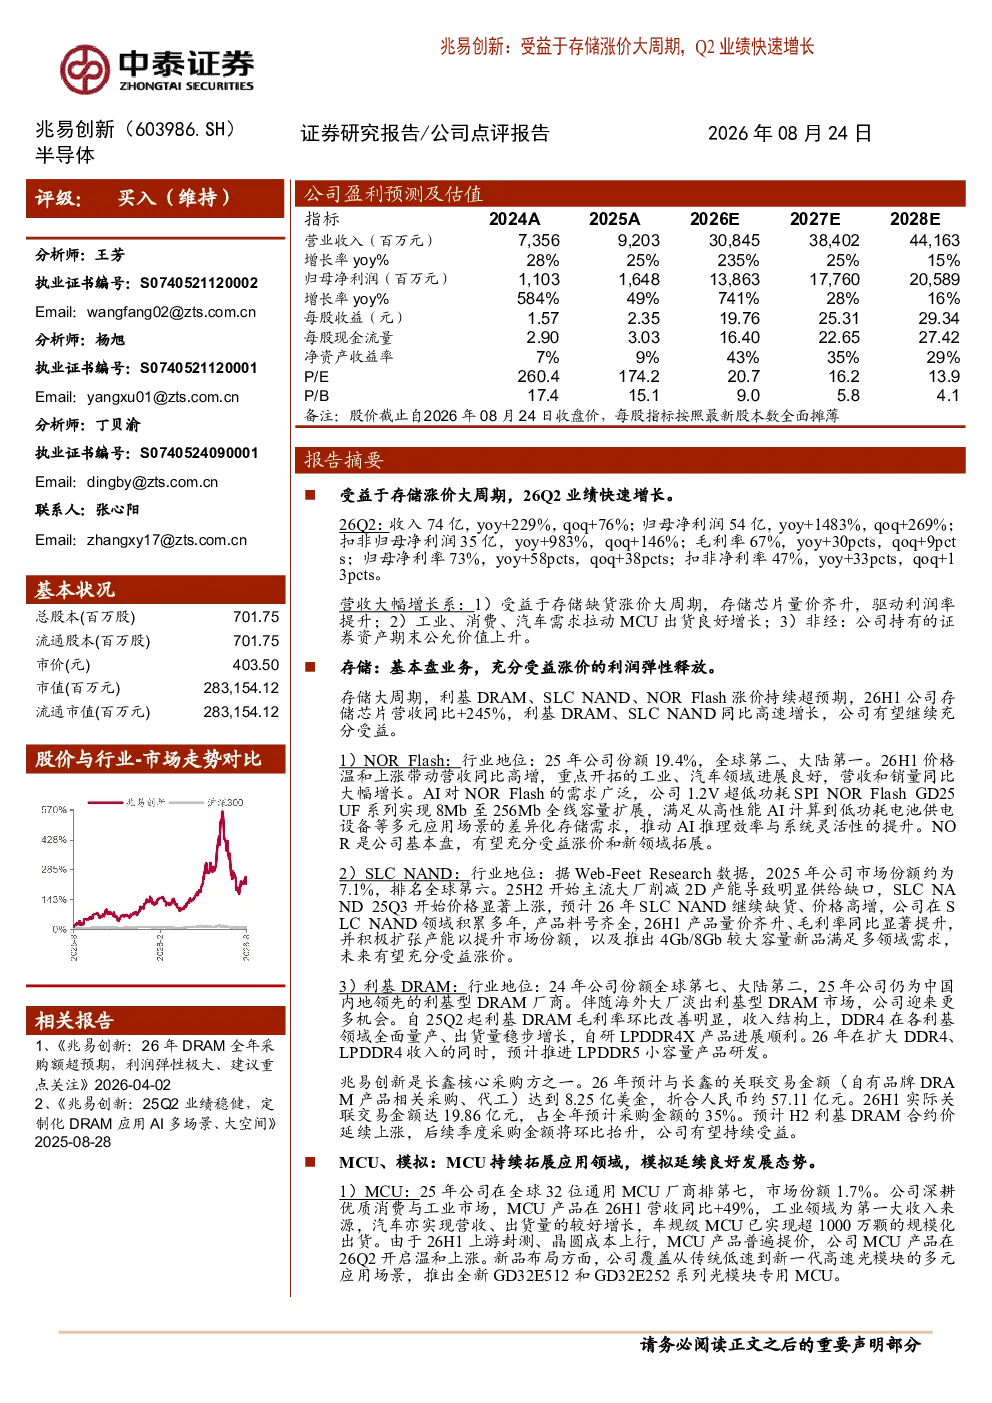
兆易创新2026年第二季度业绩显著增长,主要受益于存储芯片涨价周期和MCU、工业、消费、汽车等领域的需求拉动。公司存储芯片营收同比增长245%,归母净利润同比增长1483%。具体表现为:NOR Flash、SLC NAND、利基DRAM价格持续上涨,公司市场份额领先,预计将持续受益于涨价和新领域拓展。NOR Flash全球第二、大陆第一,26H1价格温和上涨带动营收高增,工业、汽车领域进展良好。SLC NAND全球第六,25H2供给缺口导致价格显著上涨,公司产品量价齐升,毛利率提升。利基DRAM全球第七、大陆第二,毛利率环比改善明显,DDR4出货量稳步增长,LPDDR4X进展顺利。MCU业务全球32位通用MCU厂商第七,26H1营收同比增长49%,工业领域为第一大收入来源,车规级MCU已超1000万颗规模化出货。模拟业务控股子公司苏州赛芯营收、出货量同比增长,推出三相无刷电机专用栅极驱动器和车规级SBC芯片。传感器业务触控芯片增长良好,指纹芯片受手机市场影响收入下滑,26H1营收同比下降。
兆易创新定制化存储业务发展情况如何?
兆易创新持续推进定制化存储业务,该趋势已从国内蔓延到海外。控股子公司青耘科技完成核心团队搭建,在AI手机、AIPC、机器人等领域取得突破,25H2部分项目进入送样、小批量试产阶段,26年有望量产并贡献收入,27年有望进入快速增长通道。公司定制化存储业务已获得市场认可,未来有望成为新的增长点。
兆易创新存储业务面临哪些行业发展趋势?
兆易创新存储业务面临的主要行业发展趋势包括存储芯片价格上涨和需求拉动。NOR Flash、SLC NAND、利基DRAM价格持续上涨,公司市场份额领先,预计将持续受益于涨价和新领域拓展。工业、汽车领域对存储芯片的需求增长迅速,为公司提供了新的市场机会。同时,定制化存储业务成为行业新趋势,兆易创新积极布局,有望获得更多市场份额。
兆易创新当前的市场现状如何?
兆易创新当前市场现状良好,公司存储芯片营收同比增长245%,归母净利润同比增长1483%。公司在NOR Flash、SLC NAND、利基DRAM等领域市场份额领先,产品价格和销量均表现优异。MCU业务增长迅速,工业领域为第一大收入来源,车规级MCU已超1000万颗规模化出货。模拟和传感器业务也取得了一定进展。公司整体经营状况稳健,未来发展潜力较大。
兆易创新面临哪些投资风险?
兆易创新面临的主要投资风险包括:MCU和NOR景气度不及预期,可能导致公司业绩增长放缓;代工成本上涨导致毛利率承压,影响公司盈利能力;定制化存储产业化进度不及预期,可能影响新业务的贡献。此外,市场竞争加剧也可能对公司业务发展造成一定压力。投资者需密切关注相关风险因素。