猜你想问
这份研报主要讲了什么内容?
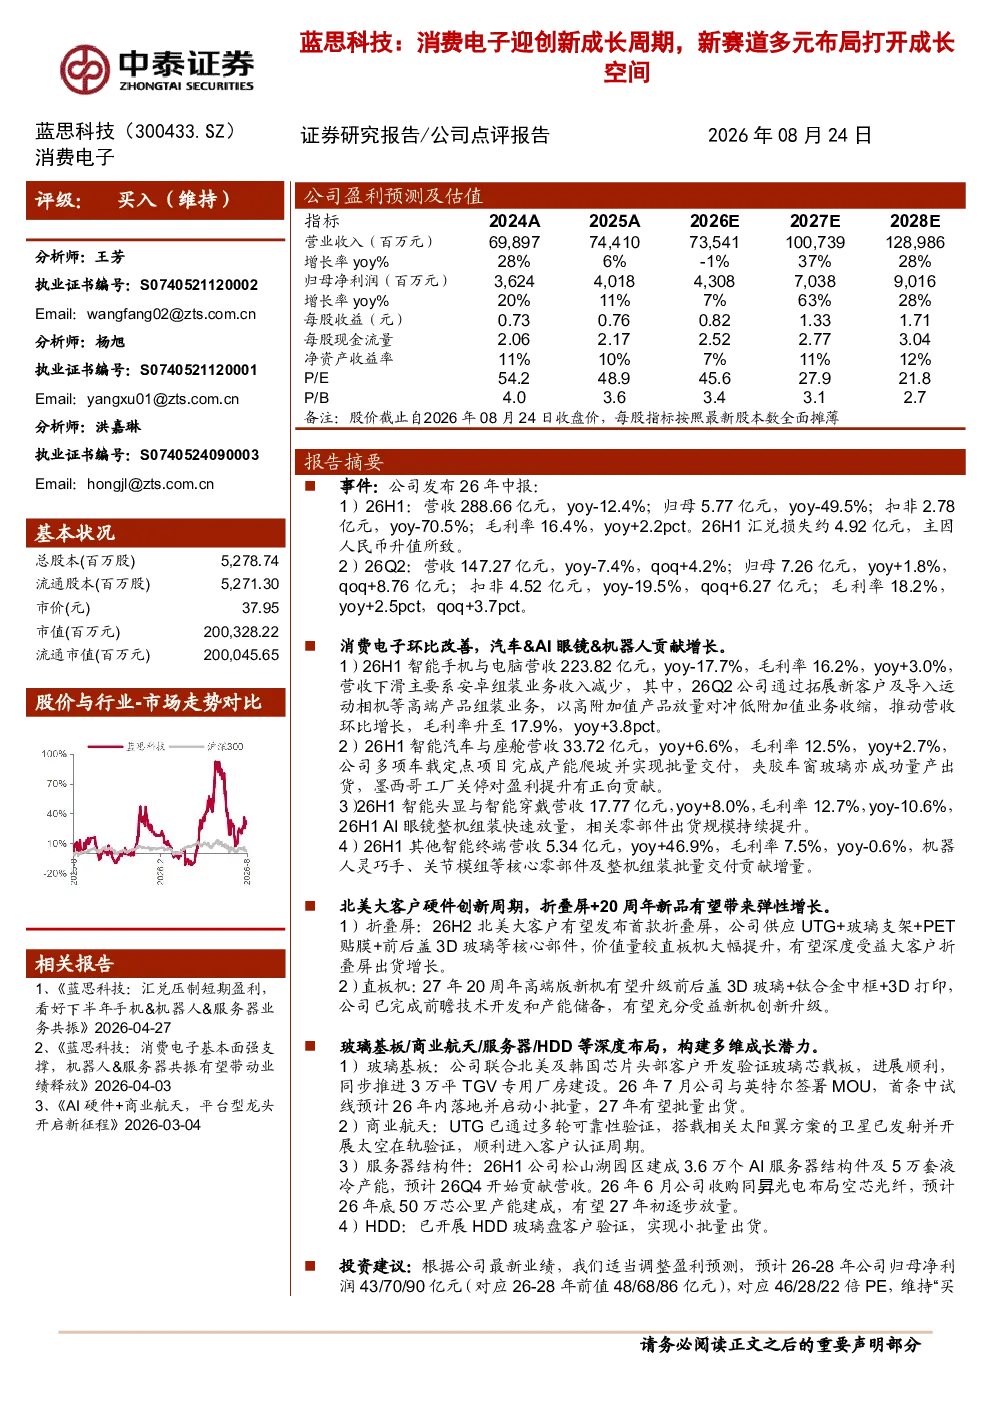
这份研报分析了蓝思科技2026年中报业绩,显示公司26H1营收288.66亿元,同比下降12.4%;归母净利润5.77亿元,同比下降49.5%。消费电子板块环比改善,汽车、AI眼镜、机器人业务贡献增长。智能手机与电脑营收同比下降17.7%,但毛利率提升;智能汽车与座舱营收同比增长6.6%,毛利率提升;智能头显与智能穿戴营收同比增长8.0%。未来增长驱动因素包括北美大客户硬件创新周期,折叠屏和20周年新品有望带来弹性增长。公司还深度布局玻璃基板、商业航天、服务器和HDD等领域,构建多维成长潜力。根据最新业绩,预计26-28年公司归母净利润43/70/90亿元,对应46/28/22倍PE,维持“买入”评级。
消费电子行业未来发展趋势如何?
消费电子行业未来发展趋势呈现多元化创新和深度布局特点。一方面,智能手机和电脑业务虽受安卓组装业务收入减少影响,但通过拓展新客户及导入高端产品实现环比增长。另一方面,智能汽车、AI眼镜、机器人等新兴领域成为增长新动力,智能汽车与座舱营收同比增长6.6%,智能头显与智能穿戴营收同比增长8.0%。核心驱动因素包括北美大客户硬件创新周期,折叠屏和20周年新品有望带来弹性增长。此外,行业龙头企业如蓝思科技正积极布局玻璃基板、商业航天、服务器和HDD等新赛道,通过多维业务拓展构建长期成长潜力。
研报重点分析了蓝思科技的哪些业务板块?
研报重点分析了蓝思科技的消费电子、智能汽车、智能头显与智能穿戴及其他智能终端四大业务板块。消费电子板块环比改善,智能手机与电脑业务虽营收下降但毛利率提升;智能汽车与座舱业务营收同比增长6.6%,毛利率提升,多项车载项目完成批量交付;智能头显与智能穿戴业务营收同比增长8.0%,AI眼镜整机组装快速放量;其他智能终端业务营收同比增长46.9%,机器人核心零部件及整机组装贡献增量。公司还前瞻布局玻璃基板、商业航天、服务器和HDD等未来增长点。
当前消费电子市场现状如何?
当前消费电子市场呈现结构性分化态势。传统智能手机和电脑市场受安卓组装业务收入减少影响,营收有所下滑,但高端产品和创新技术带来环比改善。新兴领域如智能汽车、AI眼镜、机器人等成为市场增长新动力,相关业务营收和毛利率均实现增长。蓝思科技等龙头企业通过多元化布局,在汽车、AI眼镜、机器人等新兴领域取得进展,如智能汽车与座舱业务营收同比增长6.6%,智能头显与智能穿戴业务营收同比增长8.0%。同时,行业龙头企业积极拓展玻璃基板、商业航天、服务器和HDD等新赛道,为未来成长奠定基础。
研报提示了哪些投资风险?
研报提示了以下投资风险:一是下游需求不及预期,消费电子行业受宏观经济和消费者偏好影响较大,若市场需求疲软可能影响公司业绩。二是汇率变动风险,蓝思科技海外业务占比高,人民币升值可能导致汇兑损失。三是研报使用信息更新不及时风险,研报基于现有数据进行分析,若后续信息发生变化可能影响投资判断。此外,公司新业务布局如玻璃基板、商业航天等尚处发展初期,存在技术和市场不确定性。