猜你想问
这份研报的核心内容是什么?
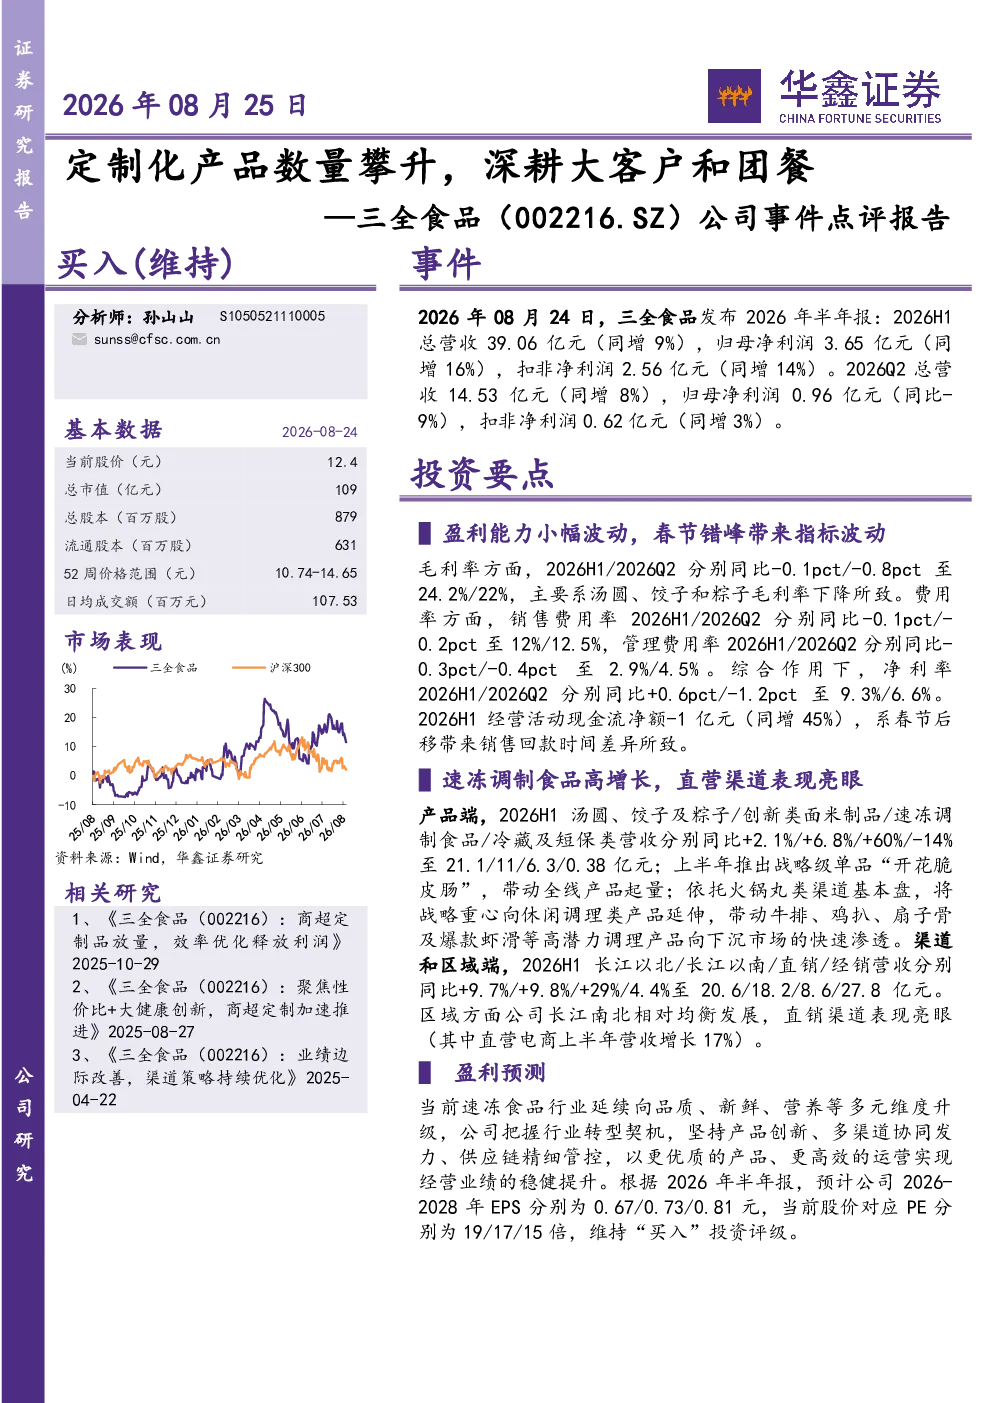
本报告点评了公司通过定制化产品数量攀升,深耕大客户和团餐渠道的策略。2026年上半年公司总营收39.06亿元,同比增长9%;归母净利润3.65亿元,同比增长16%。尽管毛利率略有下降,主要受汤圆、饺子和粽子产品影响,但费用率得到优化,销售费用率为12%,管理费用率为2.9%。报告指出,速冻调制食品营收同比增长60%,成为主要增长动力,同时公司积极拓展下沉市场,直销渠道(含电商)增长29%
食品饮料行业的发展趋势是什么?
食品饮料行业正经历产品创新和渠道多元化的发展趋势。消费者对健康、便捷和个性化产品的需求提升,推动企业加大研发投入,推出更多战略单品如“开花脆皮肠”。同时,企业通过多渠道协同,包括直销和电商,实现市场渗透。下沉市场的开发成为重要增长点,长江南北区域均衡发展,显示出行业向更广泛市场下沉的趋势
研报重点分析了哪些方向?
研报重点分析了公司产品增长亮点和渠道表现。产品方面,速冻调制食品营收同比增长60%,成为主要增长动力,同时火锅丸类产品向休闲调理类延伸。渠道方面,直销渠道(含电商)增长29%,其中直营电商同比增长17%,显示出公司对新兴渠道的重视。此外,报告还分析了公司盈利能力的小幅波动,以及费用率的优化情况
当前食品饮料市场的现状如何?
当前食品饮料市场呈现稳健增长态势,但竞争加剧。企业通过产品创新和渠道拓展应对市场变化。例如,三全食品通过推出新品和深耕大客户及团餐渠道实现增长。同时,下沉市场成为新的增长点,长江南北区域均衡发展。然而,行业也面临毛利率下降、原材料上涨等挑战,需要企业加强供应链管控
研报提到了哪些风险提示?
研报提示了宏观经济下行、行业竞争、原材料上涨、食品安全、新品推广及渠道拓展不及预期等风险。宏观经济波动可能影响消费需求,行业竞争加剧将压缩利润空间,原材料价格上涨会增加成本压力。食品安全是食品饮料行业的生命线,新品推广和渠道拓展的效果也直接影响公司业绩
你可能感兴趣
公司事件点评报告:深耕热管理行业,大客户订单环比大幅增长
华鑫证券2024-11-18
公司事件点评报告:产品结构变动影响盈利,定制化业务进展顺利
食品饮料华鑫证券2025-08-29
团餐:激烈的市场竞争格局下,团餐行业未来将向多元化、定制化发展 头豹词条报告系列
休闲服务头豹研究院2024-10-11
公司事件点评报告:拓店节奏保持,关注团餐业务开展
食品饮料华鑫证券2024-03-29
公司事件点评报告:门店开拓加速,团餐业务稳步推进
食品饮料华鑫证券2024-02-01
公司事件点评报告:业绩符合预期,团餐有望继续发力
华鑫证券2023-02-03
公司事件点评报告:营收增速平稳,团餐业务加速推进
食品饮料华鑫证券2024-04-23
公司事件点评报告:业绩符合预期,团餐业务环比修复
食品饮料华鑫证券2023-10-27
公司事件点评报告:2022年顺利收官,2023年团餐继续发力
华鑫证券2023-04-07
公司事件点评报告:2024年顺利收官,团餐渠道增势强劲
食品饮料华鑫证券2025-03-30