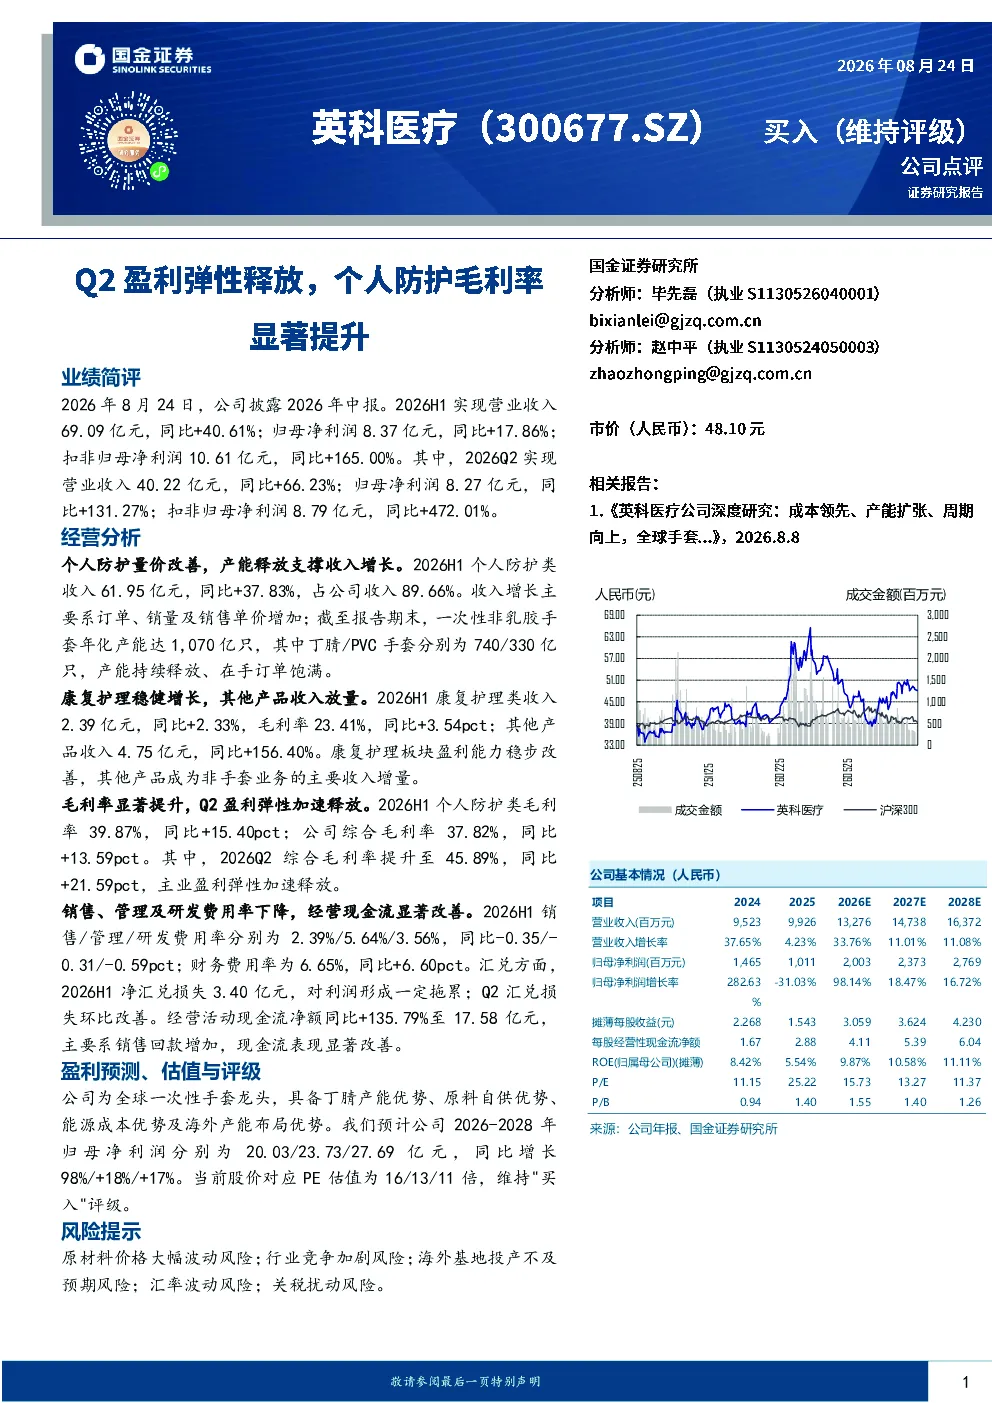
业绩简评
2026年公司中报显示,实现营业收入69.09亿元,同比增长40.61%;归母净利润8.37亿元,同比增长17.86%;扣非归母净利润10.61亿元,同比增长165.00%。其中,2026Q2营业收入40.22亿元,同比增长66.23%;归母净利润8.27亿元,同比增长131.27%;扣非归母净利润8.79亿元,同比增长472.01%。
经营分析
- 个人防护业务:收入61.95亿元,同比增长37.83%,占公司收入89.66%。收入增长主要来自订单、销量及销售单价增加;一次性非乳胶手套年化产能达1,070亿只,其中丁腈/PVC手套分别为740/330亿只,产能持续释放,在手订单饱满。
- 康复护理业务:收入2.39亿元,同比增长2.33%,毛利率23.41%,同比+3.54pct。盈利能力稳步改善。
- 其他产品业务:收入4.75亿元,同比增长156.40%,成为非手套业务的主要收入增量。
- 毛利率:2026H1个人防护类毛利率39.87%,同比+15.40pct;公司综合毛利率37.82%,同比+13.59pct。2026Q2综合毛利率提升至45.89%,同比+21.59pct,主业盈利弹性加速释放。
- 费用及现金流:销售/管理/研发费用率分别为2.39%/5.64%/3.56%,同比-0.35/-0.31/-0.59pct;财务费用率为6.65%,同比+6.60pct。2026H1净汇兑损失3.40亿元,对利润形成拖累;Q2汇兑损失环比改善。经营活动现金流净额同比+135.79%至17.58亿元,主要系销售回款增加,现金流表现显著改善。
盈利预测、估值与评级
公司具备丁腈产能、原料自供、能源成本及海外产能布局优势。预计2026-2028年归母净利润分别为20.03/23.73/27.69亿元,同比增长98%/+18%/+17%。当前股价对应PE估值为16/13/11倍,维持"买入"评级。
风险提示
原材料价格大幅波动风险;行业竞争加剧风险;海外基地投产不及预期风险;汇率波动风险;关税扰动风险。