猜你想问
长江建材长海股份2026年中报核心内容有哪些?
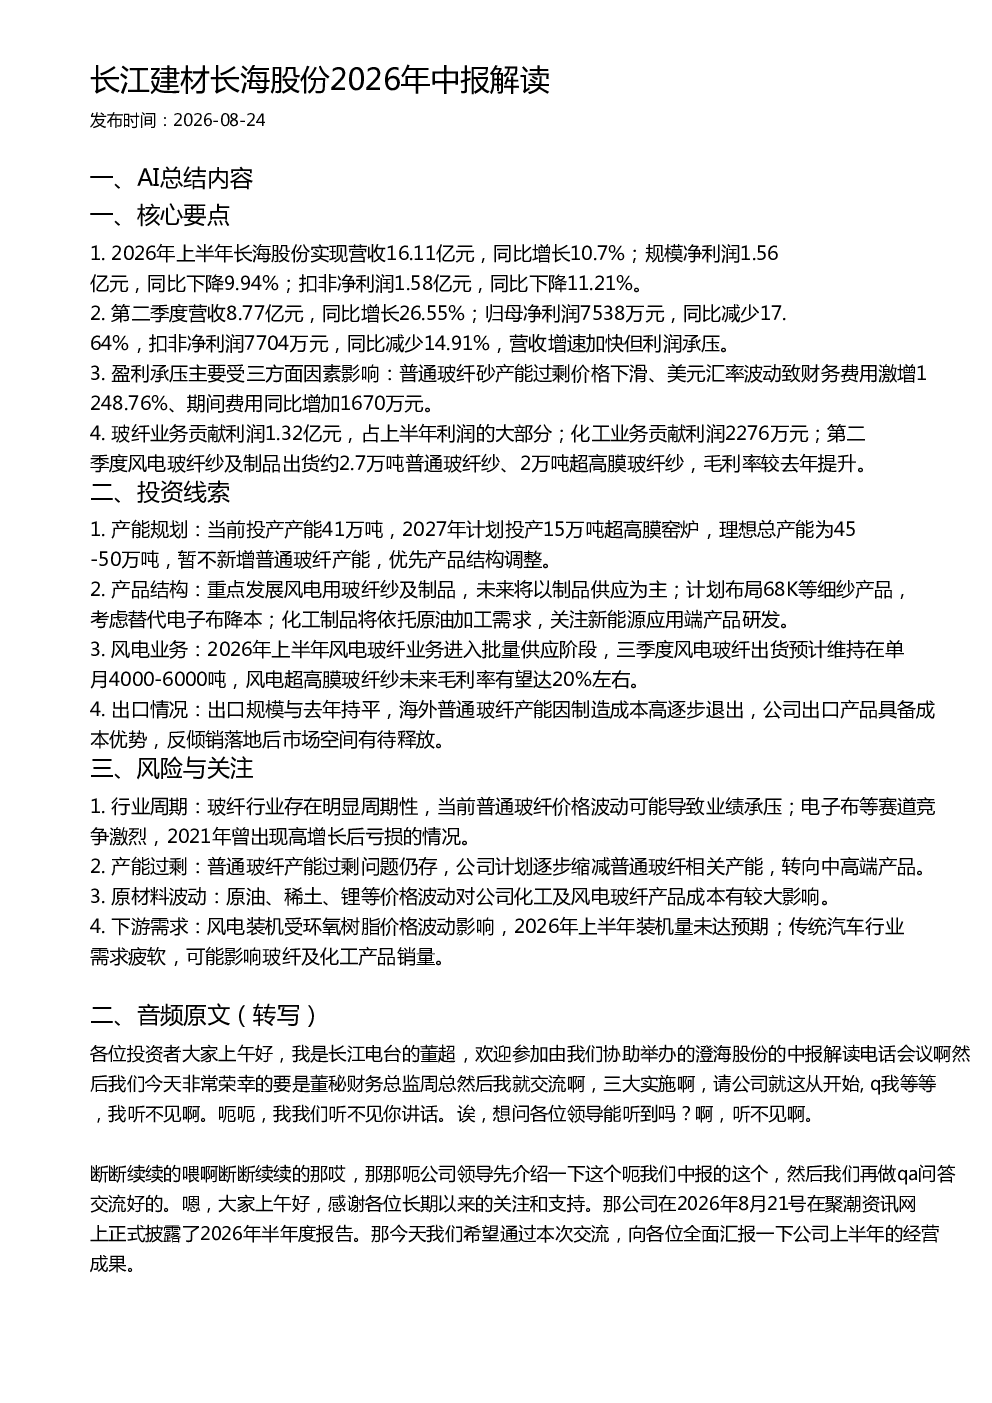
长海股份2026年上半年营收16.11亿元,同比增长10.7%,但净利润承压,规模净利润1.56亿元,同比下降9.94%;扣非净利润1.58亿元,同比下降11.21%。第二季度营收8.77亿元,同比增长26.55%,但归母净利润7538万元,同比减少17.64%,扣非净利润7704万元,同比减少14.91%。利润承压主要受普通玻纤砂产能过剩价格下滑、美元汇率波动致财务费用激增1248.76%、期间费用同比增加1670万元等因素影响。玻纤业务贡献利润1.32亿元,化工业务贡献利润2276万元。公司上半年经营性现金流大幅改善,上半年经营活动产生的现金流净额为4.87亿元,同比大幅增长646.88%。
玻纤行业发展趋势如何?
玻纤行业存在明显周期性,当前普通玻纤价格波动可能导致业绩承压。全球AI算力基础设施建设带动电子布需求旺盛,但公司主营产品以普通玻纤纱和无纺织品为主,未能分享电子布相关的高景气红利。行业呈现总量改善、结构分化特征,电子布等高景气品种需求旺盛,但公司暂未生产。公司计划重点发展风电用玻纤纱及制品,未来以制品供应为主,并考虑布局68K等细纱产品替代电子布降本。化工制品将依托原油加工需求,关注新能源应用端产品研发。
长海股份报告重点分析了哪些方向?
报告重点分析了公司产品结构调整和产能规划。公司当前投产产能41万吨,2027年计划投产15万吨超高膜窑炉,暂不新增普通玻纤产能,优先产品结构调整。公司理想总产能为45-50万吨,趋于稳定。产品结构方面,重点发展风电用玻纤纱及制品,未来以制品供应为主;计划布局68K等细纱产品,考虑替代电子布降本;化工制品将依托原油加工需求,关注新能源应用端产品研发。公司风电玻纤业务进入批量供应阶段,2026年上半年风电玻纤纱及制品出货约2.7万吨普通玻纤纱、2万吨超高膜玻纤纱,毛利率较去年提升。公司出口规模与去年持平,海外普通玻纤产能因制造成本高逐步退出,公司出口产品具备成本优势,反倾销落地后市场空间有待释放。
当前玻纤市场现状如何?
当前玻纤市场呈现总量改善、结构分化的特征。全球AI算力基础设施建设带动电子布需求旺盛,但公司主营产品以普通玻纤纱和无纺织品为主,未能分享电子布相关的高景气红利。普通玻纤产能过剩,价格下滑,导致公司利润承压。公司计划逐步缩减普通玻纤相关产能,转向中高端产品。风电装机受环氧树脂价格波动影响,2026年上半年装机量未达预期。传统汽车行业需求疲软,可能影响玻纤及化工产品销量。公司风电玻纤业务进入批量供应阶段,2026年上半年风电玻纤纱及制品出货约2.7万吨普通玻纤纱、2万吨超高膜玻纤纱,毛利率较去年提升。公司出口规模与去年持平,海外普通玻纤产能因制造成本高逐步退出,公司出口产品具备成本优势,反倾销落地后市场空间有待释放。
长海股份报告提示了哪些风险?
长海股份报告提示了以下风险:行业周期风险,玻纤行业存在明显周期性,当前普通玻纤价格波动可能导致业绩承压;产能过剩风险,普通玻纤产能过剩问题仍存,公司计划逐步缩减普通玻纤相关产能,转向中高端产品;原材料波动风险,原油、稀土、锂等价格波动对公司化工及风电玻纤产品成本有较大影响;下游需求风险,风电装机受环氧树脂价格波动影响,2026年上半年装机量未达预期;传统汽车行业需求疲软,可能影响玻纤及化工产品销量。公司计划通过稳销量优结构、强化成本管控、拓展新兴应用领域、加强汇率风险管控等措施应对当前经营环境。