猜你想问
国金证券这份研报主要分析了哪些行业?
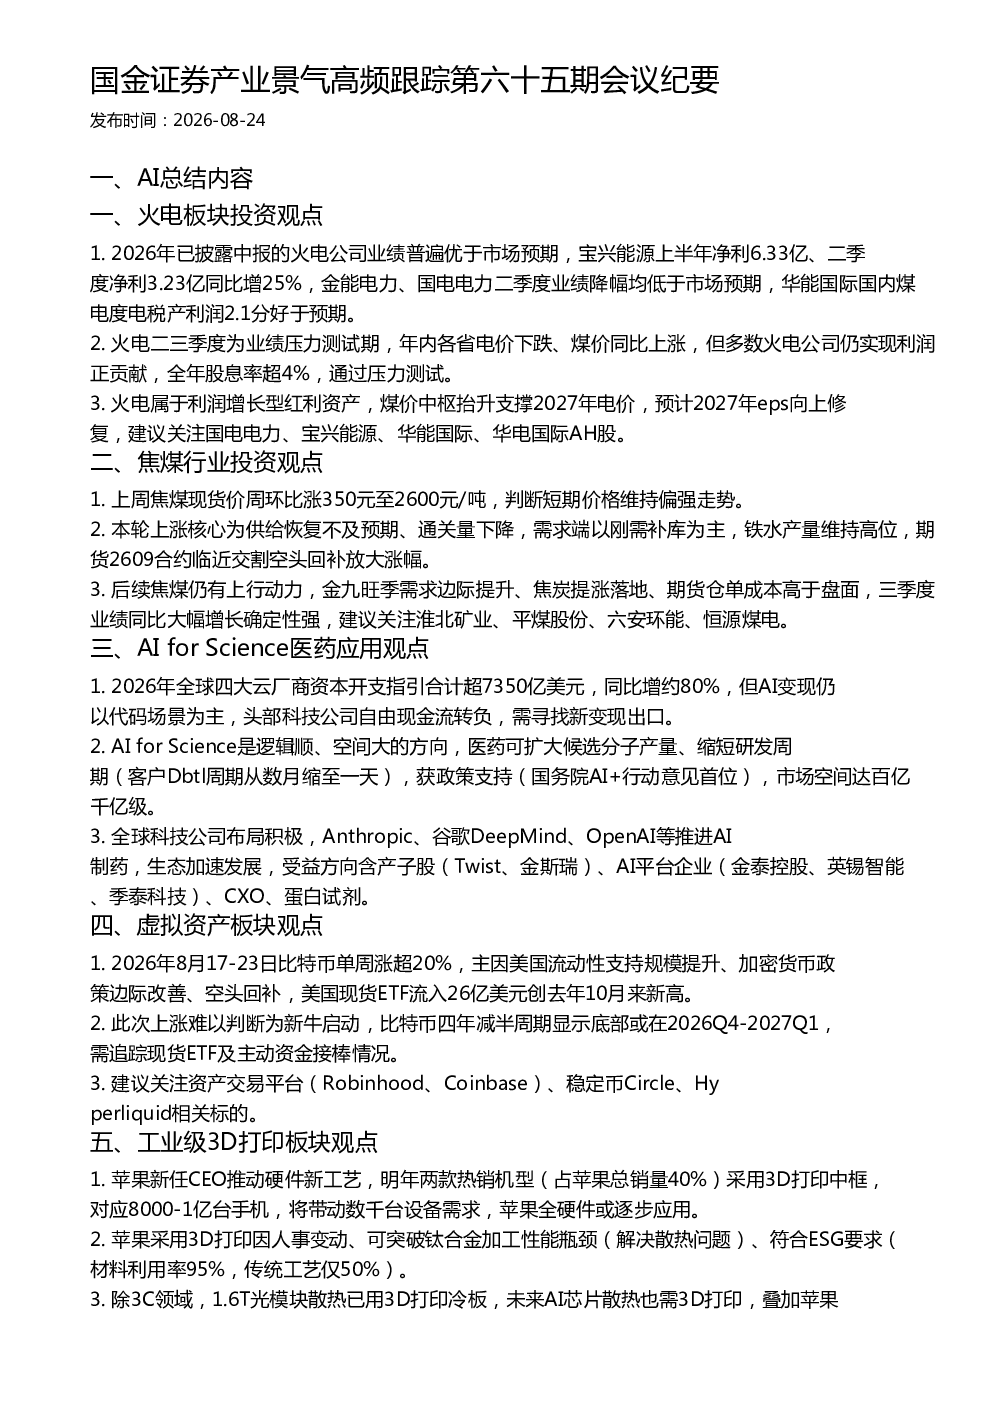
该研报重点分析了火电板块、焦煤行业、AI for Science医药应用、虚拟资产板块以及工业级3D打印板块的投资观点。火电板块方面,报告指出2026年火电公司业绩优于预期,但面临二三季度业绩压力测试;焦煤行业短期价格偏强,后续仍有上行动力;AI for Science医药应用市场空间达百亿千亿级,受益方向包括产子股、AI平台企业等;虚拟资产板块关注比特币ETF流入及资金接棒情况;工业级3D打印板块受苹果新工艺推动,国产设备领先海外。
火电板块的投资机会在哪里?
火电板块投资机会在于业绩增长型红利资产,2026年已披露中报的火电公司业绩普遍优于市场预期,如宝兴能源二季度净利同比增25%。虽然二三季度面临电价下跌、煤价上涨的压力,但多数火电公司仍实现利润正贡献,全年股息率超4%。煤价中枢抬升支撑2027年电价,预计EPS向上修复。建议关注国电电力、宝兴能源、华能国际、华电国际AH股。
AI for Science医药应用的市场前景如何?
AI for Science医药应用市场前景广阔,逻辑顺畅且空间巨大。医药领域可扩大候选分子产量、缩短研发周期(客户Dbtl周期从数月缩至一天),获政策支持(国务院AI+行动意见首位),市场空间达百亿千亿级。全球科技公司积极布局,如Anthropic、谷歌DeepMind、OpenAI推进AI制药。受益方向包括产子股(Twist、金斯瑞)、AI平台企业(金泰控股、英锡智能、季泰科技)、CXO、蛋白试剂。
焦煤行业目前的市场现状如何?
焦煤行业目前市场现状为短期价格维持偏强走势。本轮上涨核心为供给恢复不及预期、通关量下降,需求端以刚需补库为主,铁水产量维持高位,期货2609合约临近交割空头回补放大涨幅。后续焦煤仍有上行动力,金九旺季需求边际提升、焦炭提涨落地、期货仓单成本高于盘面,三季度业绩同比大幅增长确定性强。建议关注淮北矿业、平煤股份、六安环能、恒源煤电。
这份研报提示了哪些风险?
该研报提示的风险包括火电板块面临二三季度业绩压力测试,电价下跌、煤价上涨可能影响利润;焦煤行业价格波动受供需关系影响较大,需关注供给恢复和需求变化;AI for Science医药应用仍处于发展初期,技术落地和商业化存在不确定性;虚拟资产板块价格波动剧烈,政策监管存在风险;工业级3D打印板块技术迭代快,市场竞争加剧可能影响盈利能力。