猜你想问
上海家化2026年业绩表现如何?
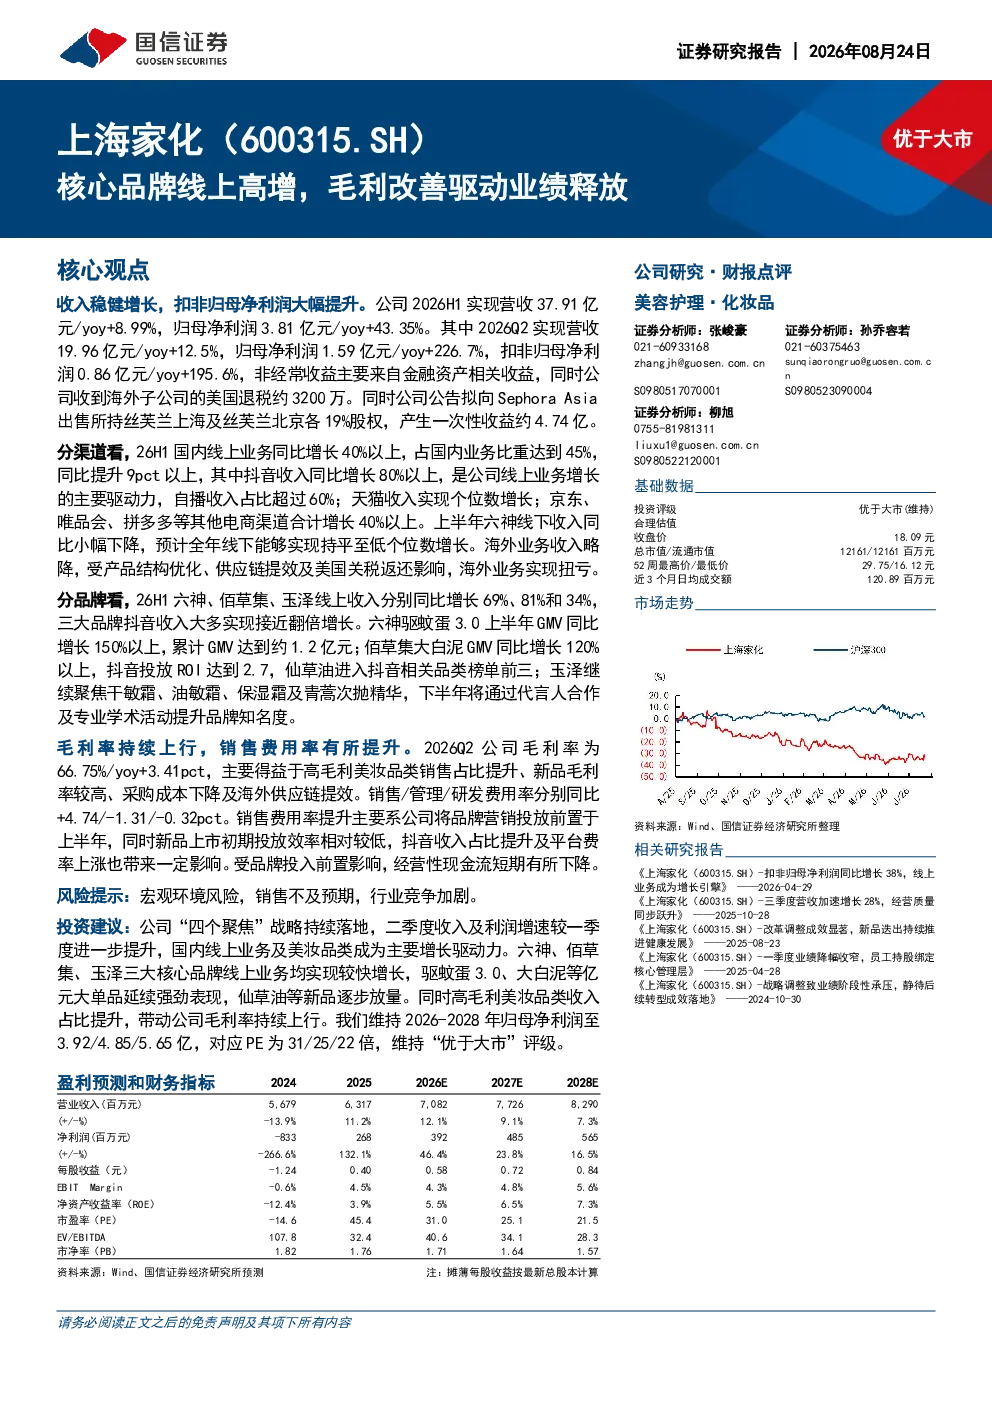
2026年上半年,上海家化实现营收37.91亿元,同比增长8.99%,归母净利润3.81亿元,同比增长43.35%。其中Q2营收19.96亿元,同比增长12.5%,归母净利润1.59亿元,同比增长226.7%。主要增长动力来自国内线上业务,同比增长40%以上,占国内业务比重达45%,抖音收入同比增长80%以上。六神、佰草集、玉泽三大核心品牌线上收入分别同比增长69%、81%和34%,其中六神驱蚊蛋3.0上半年GMV同比增长150%以上。
上海家化线上业务增长的主要驱动力是什么?
上海家化线上业务增长的主要驱动力是国内线上渠道的快速发展,尤其是抖音平台的强劲表现。2026年上半年国内线上业务同比增长40%以上,抖音收入同比增长80%以上,自播收入占比超过60%。六神、佰草集、玉泽三大核心品牌均实现线上收入较快增长,其中六神驱蚊蛋3.0上半年GMV达到约1.2亿元,佰草集大白泥GMV同比增长120%以上。线上渠道的高增长带动公司整体业绩提升。
上海家化未来发展趋势如何?
上海家化未来将聚焦国内线上业务及美妆品类增长,持续推进“四个聚焦”战略。六神、佰草集、玉泽三大核心品牌线上业务保持较快增长,新品如仙草油逐步放量。公司将持续优化产品结构,提升高毛利美妆品类收入占比,预计2026-2028年归母净利润分别为3.92/4.85/5.65亿元。同时,公司计划通过代言人合作及专业学术活动提升品牌知名度,进一步巩固市场地位。
当前上海家化市场表现如何?
当前上海家化市场表现稳健,2026年上半年营收和净利润均实现双位数增长,线上业务成为主要增长引擎。公司毛利率持续上行,2026年Q2毛利率达66.75%,同比提升3.41个百分点,主要得益于高毛利美妆品类占比提升、新品毛利率较高、采购成本下降及海外供应链提效。国内线上业务占比已达到45%,同比提升9个百分点以上,显示出公司渠道结构优化的成效。
上海家化投资风险有哪些?
上海家化投资风险主要包括:线下业务增长承压,六神线下收入同比小幅下降,预计全年线下持平至低个位数增长;海外业务收入略降,虽实现扭亏,但受产品结构优化及美国关税返还影响。此外,公司销售费用率有所提升,主要系品牌营销投放前置及平台费率上涨,短期经营性现金流受影响。需关注市场竞争加剧及新品推广效果的不确定性。