猜你想问
这份研报的核心内容是什么?
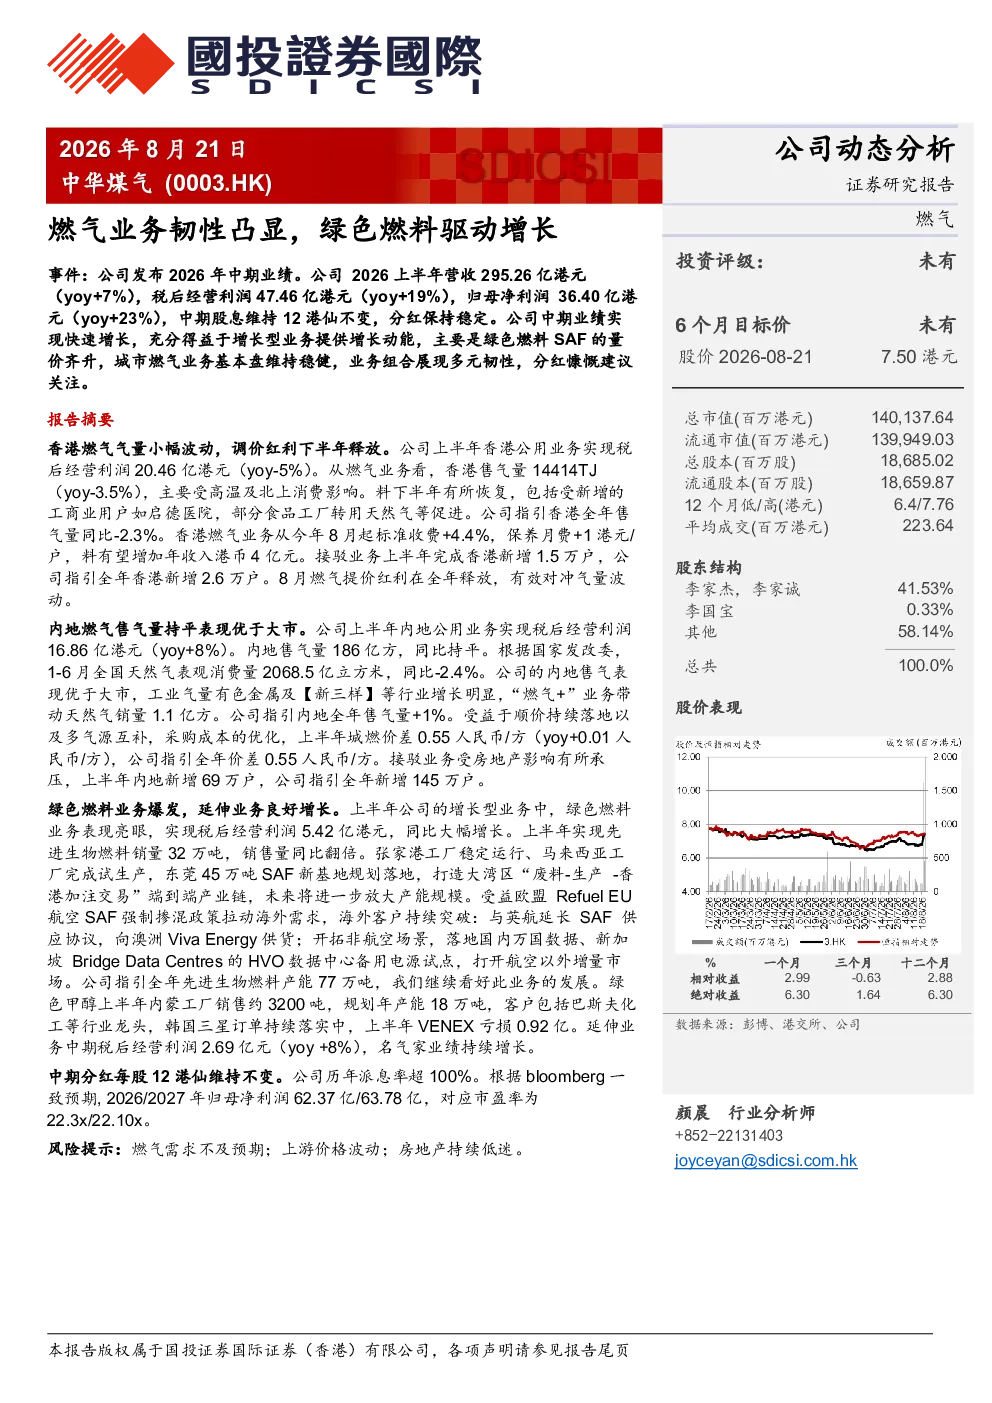
本报告指出,公司2026上半年业绩快速增长主要得益于绿色燃料SAF业务的量价齐升和城市燃气业务的稳健表现。业务组合展现多元韧性,分红保持稳定。香港燃气业务上半年售气量微降3.5%,但下半年预计恢复;燃气提价预计增加年收入4亿港元;接驳业务上半年新增1.5万户,全年指引新增2.6万户。内地燃气业务上半年售气量持平,表现优于大市;工业气量增长明显,“燃气+”业务带动销量1.1亿方;城燃价差上半年为0.55人民币/方,全年指引维持不变;接驳业务受房地产影响承压,全年新增指引145万户。绿色燃料业务上半年税后经营利润5.42亿港元,同比大幅增长;先进生物燃料销量同比翻倍,产能规划77万吨;海外客户持续突破,拓展航空以外增量市场。延伸业务中期税后经营利润2.69亿元,名气家业绩持续增长。
绿色燃料赛道的发展趋势如何?
绿色燃料赛道呈现快速发展态势,本报告显示公司绿色燃料业务上半年税后经营利润5.42亿港元,同比大幅增长。先进生物燃料销量同比翻倍,产能规划77万吨,显示行业产能扩张加速。海外客户持续突破,拓展航空以外增量市场,表明绿色燃料应用场景不断拓宽。行业整体受益于全球碳中和目标及航空业减碳需求,预计未来几年将保持高增长,公司作为行业参与者有望分享市场发展红利。
研报重点分析了哪些业务方向?
研报重点分析了公司两大业务方向:一是城市燃气业务,包括香港和内地的燃气销售、工业气和“燃气+”业务,以及燃气提价和接驳业务增长情况。二是绿色燃料业务,详细分析了SAF业务的税后经营利润、先进生物燃料销量、产能规划及海外市场拓展。此外,还关注了延伸业务如名气家的经营表现,展现了公司业务多元化布局。
当前燃气市场的现状如何?
当前燃气市场呈现结构性分化特征。城市燃气业务方面,香港市场因提价预计增加收入,但售气量短期承压;内地市场售气量表现稳定,工业气增长亮眼,“燃气+”业务创新驱动销量提升。绿色燃料市场则处于快速发展阶段,本报告显示公司SAF业务利润大幅增长,产能规划扩张,海外市场拓展取得进展,反映行业整体增长潜力。但需关注上游原料价格波动及房地产下行对燃气需求的影响。
研报提示了哪些投资风险?
研报提示的主要风险包括:燃气需求不及预期,尤其关注经济下行压力下居民用气需求可能出现的萎缩;上游原料如天然气、生物原料价格波动可能影响公司成本端盈利能力;房地产持续低迷将拖累内地燃气接驳业务新增用户增长。此外,绿色燃料业务虽前景广阔,但也面临技术迭代、政策支持和市场竞争等多重挑战,需持续关注行业变化对公司经营的影响。