猜你想问
这份研报主要分析了什么内容?
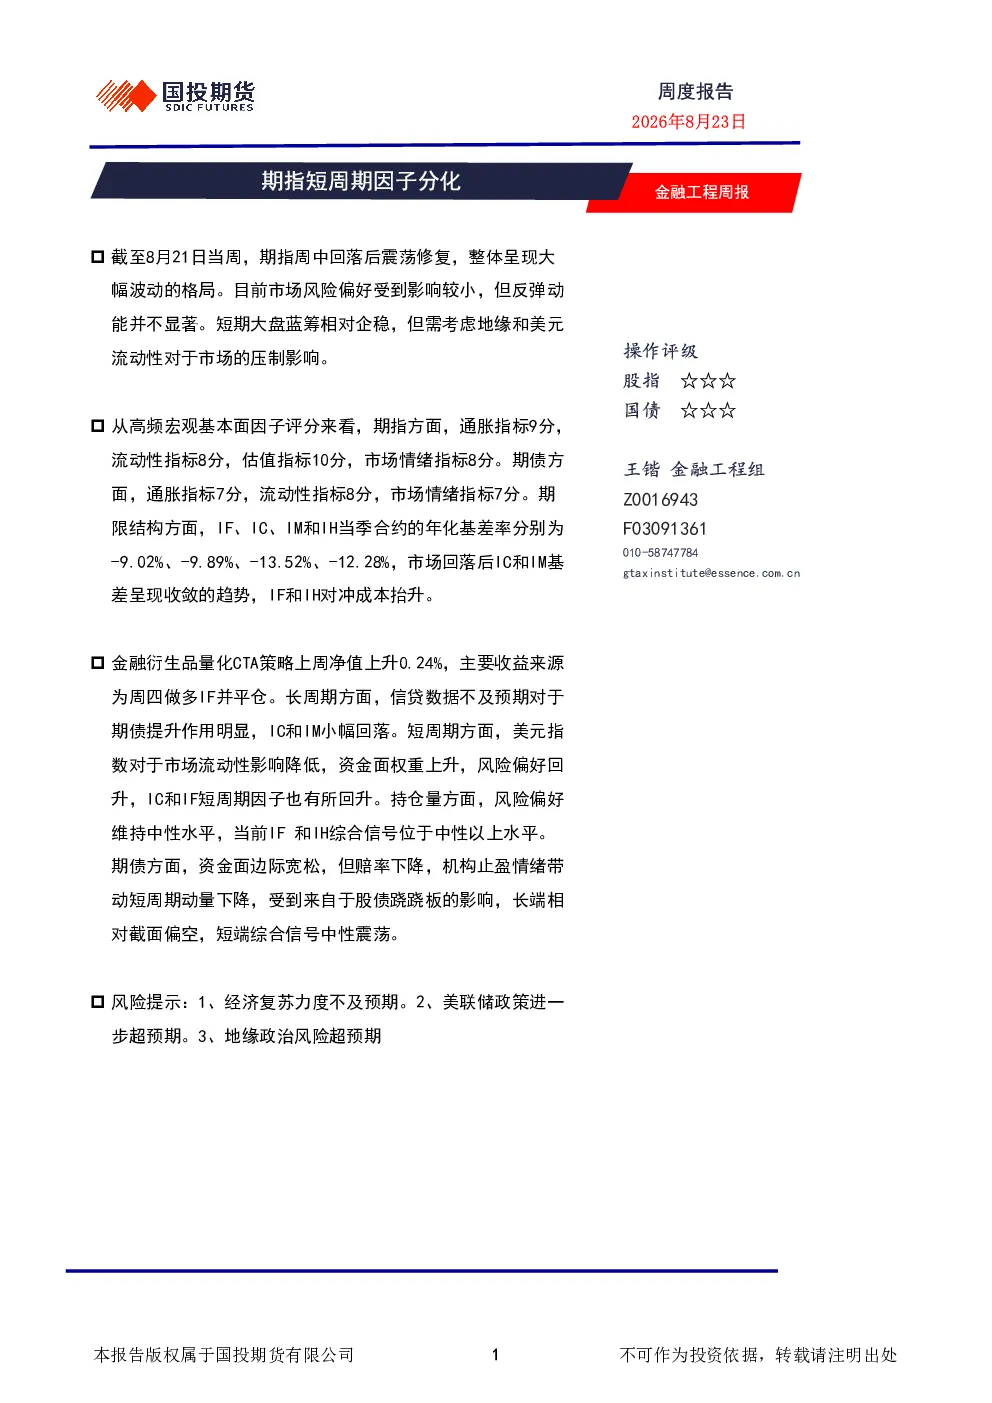
这份研报主要分析了股指期货市场的短周期因子分化情况。报告指出,截至2026年8月21日当周,股指期货市场在经历周中回调后震荡修复,整体呈现大幅波动格局。报告从宏观基本面因子评分、基差率、CTA策略表现、期指持仓量信号、期债持仓量信号等多个维度进行了深入分析,并对高频宏观基本面因子、股债横截面策略、国债期货跨品种套利策略进行了详细研究,旨在揭示期指短周期因子分化的内在逻辑和市场表现。
期指短周期因子分化对赛道/行业发展趋势有何影响?
期指短周期因子分化对赛道/行业发展趋势的影响主要体现在市场风险偏好和反弹动能的变化上。报告显示,股指期货市场整体呈现大幅波动格局,市场风险偏好受影响较小,反弹动能不显著。这表明在当前市场环境下,不同行业和赛道的表现可能存在分化,投资者需要更加关注行业内部的差异化和结构性机会。同时,报告也指出,经济动能、通胀指标、流动性指标、指数估值、市场情绪等宏观基本面因子的表现分化,进一步加剧了行业和赛道的分化趋势。因此,投资者在配置资产时需要更加注重行业和赛道的精选,以应对市场的不确定性和波动性。
研报重点分析了哪些方向?
研报重点分析了股指期货市场的短周期因子分化情况,并从多个维度进行了深入分析。报告首先对股指期货市场的市场状态进行了概述,指出市场在经历周中回调后震荡修复,整体呈现大幅波动格局。接着,报告从宏观基本面因子评分、基差率、CTA策略表现、期指持仓量信号、期债持仓量信号等多个维度进行了详细分析,旨在揭示期指短周期因子分化的内在逻辑和市场表现。此外,报告还对高频宏观基本面因子、股债横截面策略、国债期货跨品种套利策略进行了深入研究,为投资者提供了全面的市场分析视角。
当前市场现状如何判断?
当前市场现状可以判断为股指期货市场整体呈现大幅波动格局,市场风险偏好受影响较小,反弹动能不显著。报告显示,股指期货市场在经历周中回调后震荡修复,但整体波动较大,市场风险偏好没有明显提升,反弹动能也不够强劲。此外,基差率、CTA策略表现、期指持仓量信号、期债持仓量信号等指标也表明市场处于一种较为复杂和不确定的状态。因此,投资者在操作时需要更加谨慎,注重风险控制和资产配置的优化。
研报提到了哪些风险提示?
研报提到了三个主要的风险提示。首先,经济复苏力度不及预期可能导致市场表现不佳。其次,美联储政策进一步超预期可能引发市场波动。最后,地缘政治风险超预期可能对市场造成冲击。这些风险提示表明,尽管当前市场风险偏好受影响较小,但仍然存在一定的风险因素需要关注。投资者在操作时需要充分考虑这些风险因素,做好风险管理和资产配置的规划。同时,报告也建议投资者关注宏观基本面因子的变化,以及行业和赛道的分化趋势,以应对市场的不确定性和波动性。