猜你想问
这份研报主要讲了什么内容?
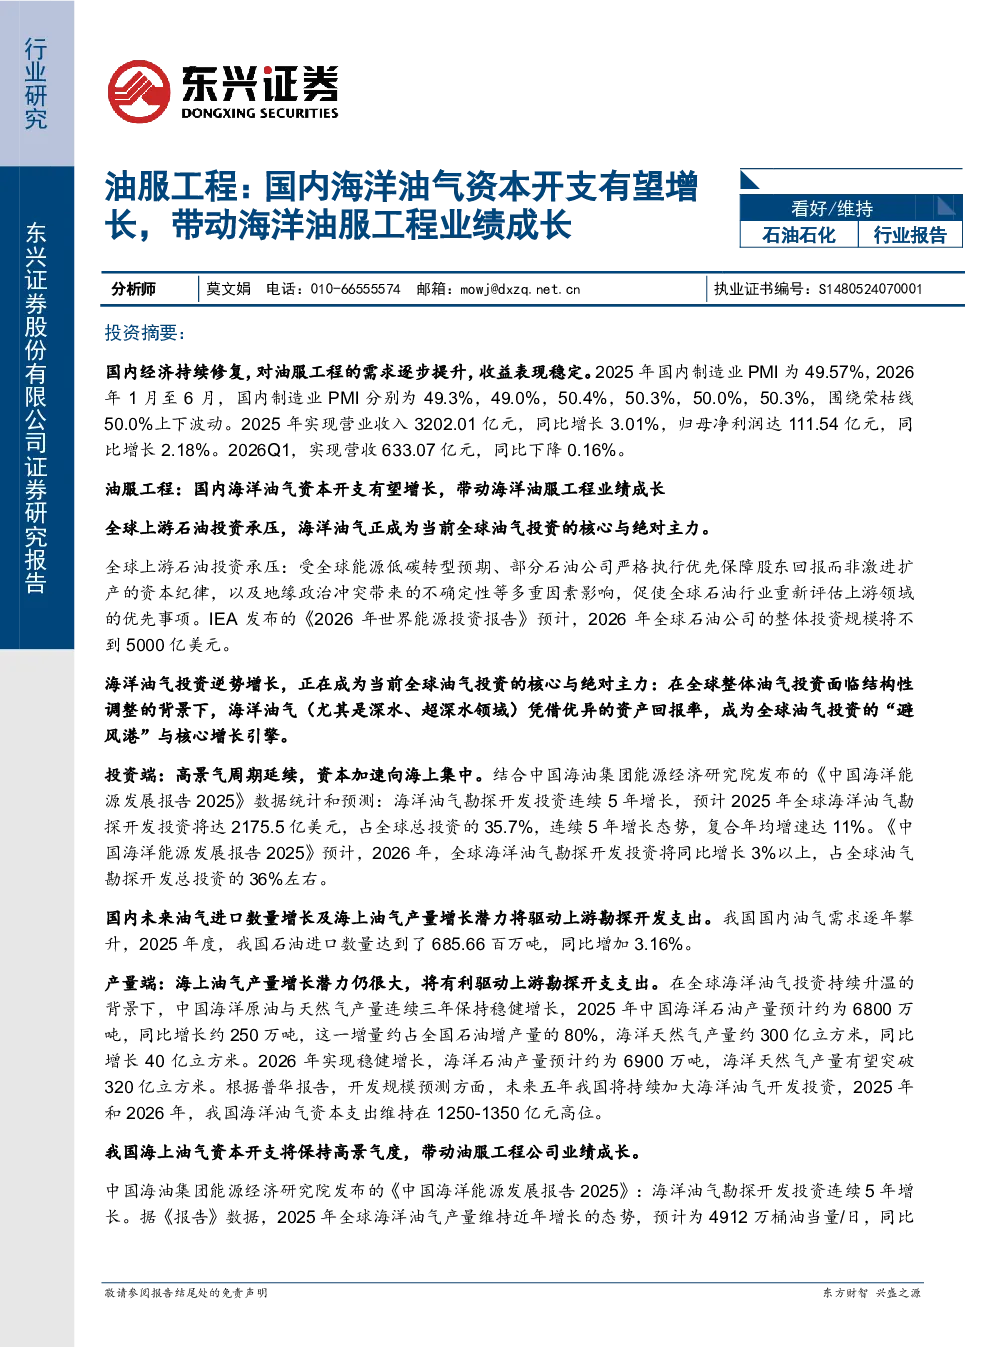
这份研报分析了国内海洋油气资本开支的增长趋势及其对油服工程行业的影响。报告指出,随着全球石油投资承压,海洋油气成为投资核心,预计2025年全球海洋油气勘探开发投资将达2175.5亿美元。国内未来油气进口增长及海上油气产量潜力将驱动上游勘探开发支出,预计2025年中国海洋石油产量约6800万吨,海洋天然气产量约300亿立方米。海上油气资本开支将保持高景气度,带动油服工程公司业绩成长,预计到2030年市场规模将大幅增长至2.8万亿元人民币。中国海油资本开支增加直接带动了旗下三大油服子公司营收增长。未来5年海上油气资本开支将维持在千亿级别高位,深水装备订单、钻井日费率及国产化降本等核心数据展现强劲上行趋势。
海洋油气行业的发展趋势如何?
海洋油气行业正经历持续增长,成为全球油气投资的核心。报告显示,海洋油气勘探开发投资连续5年增长,预计2025年全球占比达35.7%。国内海上油气产量增长潜力大,预计2025年石油产量约6800万吨,天然气产量约300亿立方米。未来5年(2026-2030年),中国海上油气资本开支将保持高景气度,市场规模有望从2025年的约1.2万亿元人民币增长至2.8万亿元人民币。深水装备订单、钻井日费率及国产化降本等关键指标均呈现强劲上行趋势,显示行业长期向好发展。
报告重点分析了哪些方面?
报告重点分析了国内海洋油气资本开支的增长及其对油服工程行业的影响。核心内容包括:全球海洋油气投资趋势、国内海上油气产量增长潜力、资本开支驱动因素、市场规模预测以及油服工程公司业绩成长确定性。报告特别指出中国海油资本开支增加对旗下三大油服子公司(中海油服、海油工程、海油发展)营收的带动作用,并强调未来5年海上油气资本开支将维持在千亿级别高位,且在深水装备订单、钻井日费率及国产化降本等方面展现强劲上行趋势。
当前市场状况如何判断?
当前市场状况显示,国内海洋油气资本开支保持高景气度,驱动油服工程行业业绩成长。全球石油投资承压下,海洋油气成为投资核心,预计2025年全球海洋油气勘探开发投资达2175.5亿美元,占全球总投资35.7%。国内海上油气产量持续增长,预计2025年石油产量约6800万吨,天然气产量约300亿立方米。未来5年,中国海上油气市场规模预计从1.2万亿元人民币增长至2.8万亿元人民币,深水装备订单、钻井日费率及国产化降本等关键数据均展现强劲上行趋势,市场发展前景乐观。
研报是否存在风险提示?
研报提示需关注海洋油气行业相关风险。虽然行业整体发展前景乐观,但需注意全球石油投资波动可能影响资本开支稳定性,海上油气勘探开发技术挑战及成本控制压力,以及国内外政策变化对行业的影响。此外,市场竞争加剧可能导致油服工程公司利润率受压,需持续关注行业动态及企业自身经营状况。