猜你想问
这份研报主要分析了什么内容?
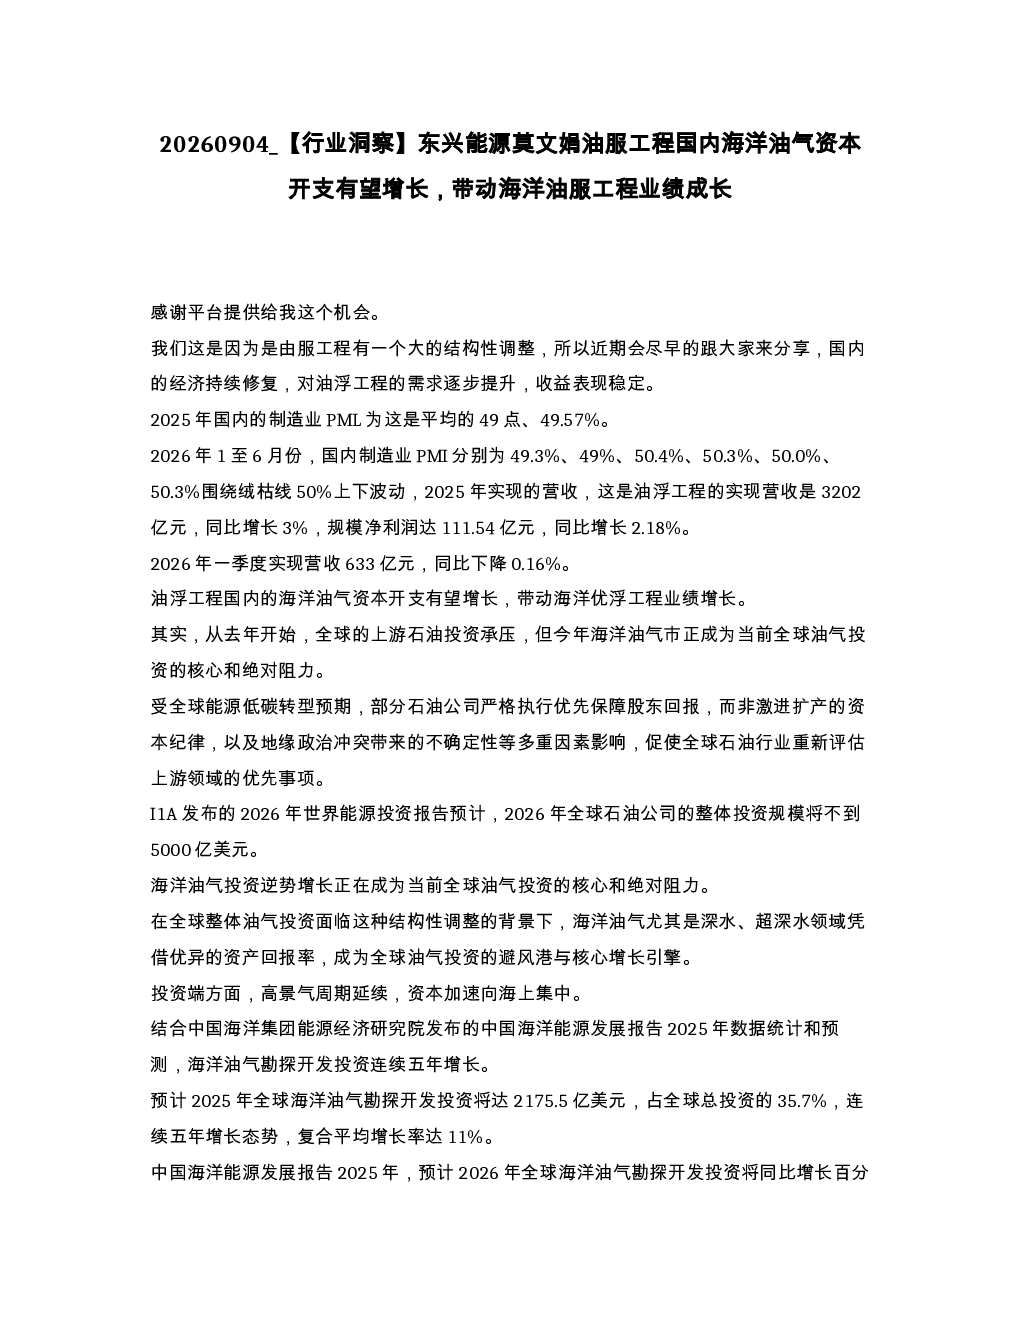
本研报主要分析了国内海洋油气资本开支的增长趋势及其对油服工程业绩的影响。报告指出,随着国内经济持续修复,对油服工程的需求逐步提升,收益表现稳定。预计未来五年,我国将持续加大海洋油气开发投资,资本支出维持在千亿级别高位,推动油服工程业绩增长。同时,全球海洋油气勘探开发投资连续五年增长,海洋油气市场成为全球油气投资的核心增长引擎。
海洋油气行业的发展趋势如何?
海洋油气行业正经历重要的发展趋势变化。受能源低碳转型、股东回报优先、地缘政治等多重因素影响,全球石油行业重新评估上游领域优先事项,海洋油气投资逆势增长。预计2025年全球海洋油气勘探开发投资达2175.5亿美元,占全球总投资的35.7%,复合平均增长率达11%。国内油气进口量增长及海上油气产量增长潜力也将驱动上游勘探开发支出。预计到2030年,中国海洋油气开发行业的市场规模将增至2.8万亿元人民币,复合年均增长率达10.5%。
报告重点分析了哪些方面?
报告重点分析了国内海洋油气资本开支的增长及其对油服工程业绩的影响。报告指出,未来五年,我国海上油气资本开支在绝对金额上维持在千亿级别的高位,深水装备订单、钻井日费率及国产化降本等核心数据展现出强劲的上行趋势。同时,报告分析了中海油服、海油发展等企业的业绩增长情况,指出海上油气公司上游资本开支增长将带动油服工程业绩进一步增加,业绩成长确定性高。
当前市场现状如何判断?
当前市场现状显示,国内海洋油气资本开支有望增长,带动油服工程业绩成长。全球上游石油投资承压,但海洋油气市场成为投资核心。预计2026年全球石油公司整体投资规模将不到5000亿美元,而海洋油气投资逆势增长。国内油气进口量增长及海上油气产量增长潜力也将驱动上游勘探开发支出。我国A股油服工程业绩整体趋势上升,海上油气公司上游资本开支增长将带动油服工程业绩进一步增加。
研报提示了哪些风险?
研报提示了地缘政治风险、能源价格大幅波动的风险和需求不及预期的风险。地缘政治风险可能影响全球能源供应链稳定,能源价格大幅波动可能影响油气企业投资决策,需求不及预期可能导致油服工程行业增长放缓。这些风险因素需要投资者密切关注。