猜你想问
这份宏观经济月报的核心内容是什么?
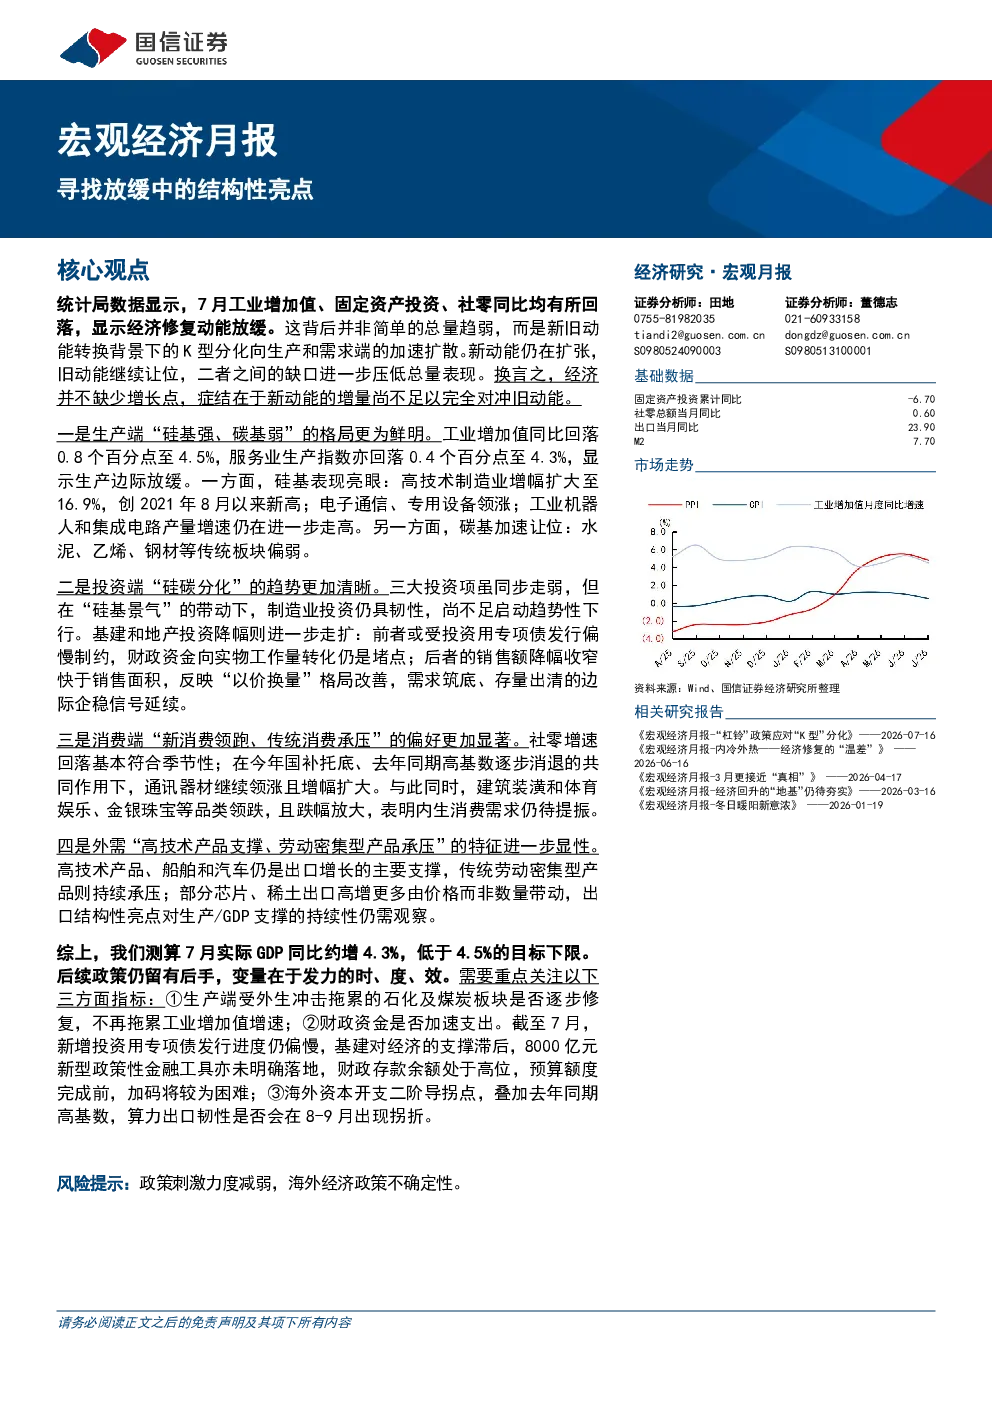
7月经济修复动能放缓,新旧动能转换下出现K型分化。新动能如高技术制造业扩张,但增量尚不足对冲旧动能衰退。报告显示工业增加值、服务业生产指数回落,传统板块偏弱,而高技术制造业增加值创近期新高。固定资产投资降幅扩大,但制造业投资韧性尚存。消费端通讯器材领涨,出口高技术产品支撑增长,但整体增速中枢或温和回落。
报告中提到的新旧动能转换具体指哪些行业发展趋势?
新旧动能转换体现为“硅基强、碳基弱”格局。生产端,高技术制造业增加值同比大幅增长,电子通信、专用设备领涨,而水泥、乙烯、钢材等传统板块偏弱。投资端,“硅碳分化”明显,制造业投资韧性突出,但基建和地产投资承压。消费端,新消费如通讯器材领跑,传统消费承压。进出口方面,高技术产品支撑出口,但劳动密集型产品承压。
报告重点分析了哪些方向?
报告重点分析了生产和需求端的K型分化趋势。生产端关注新旧动能转换,特别是高技术制造业的扩张与传统板块的衰退对比。投资端分析制造业投资的韧性及基建、地产投资的承压情况。消费端则聚焦新消费与传统消费的差异,以及内生消费需求的提振空间。进出口方面,关注高技术产品对出口的支撑作用及持续性。
根据报告,当前市场现状如何判断?
当前市场呈现新旧动能分化加剧的K型复苏格局。新动能如高技术制造业表现亮眼,但整体经济修复动能放缓,总量增长不及预期。固定资产投资、社会消费品零售总额等关键数据均出现回落,显示经济下行压力。出口虽保持高景气,但增速中枢或温和回落,结构性隐忧需正视。制造业投资韧性为经济提供一定支撑,但基建和地产投资拖累明显。
报告中提示了哪些风险需要关注?
报告提示需关注经济放缓下的结构性隐忧。首先,新动能增量尚不足以完全对冲旧动能衰退,经济修复基础尚不牢固。其次,固定资产投资降幅扩大,基建和地产投资承压,可能影响后续经济增长动能。再次,消费端内生需求仍待提振,传统消费承压。最后,出口虽高景气,但增速中枢或温和回落,高技术产品对生产/GDP的支撑持续性需观察。此外,政策发力点及海外资本开支拐点等也是潜在风险因素。