猜你想问
这份宏观经济月报的核心内容是什么?
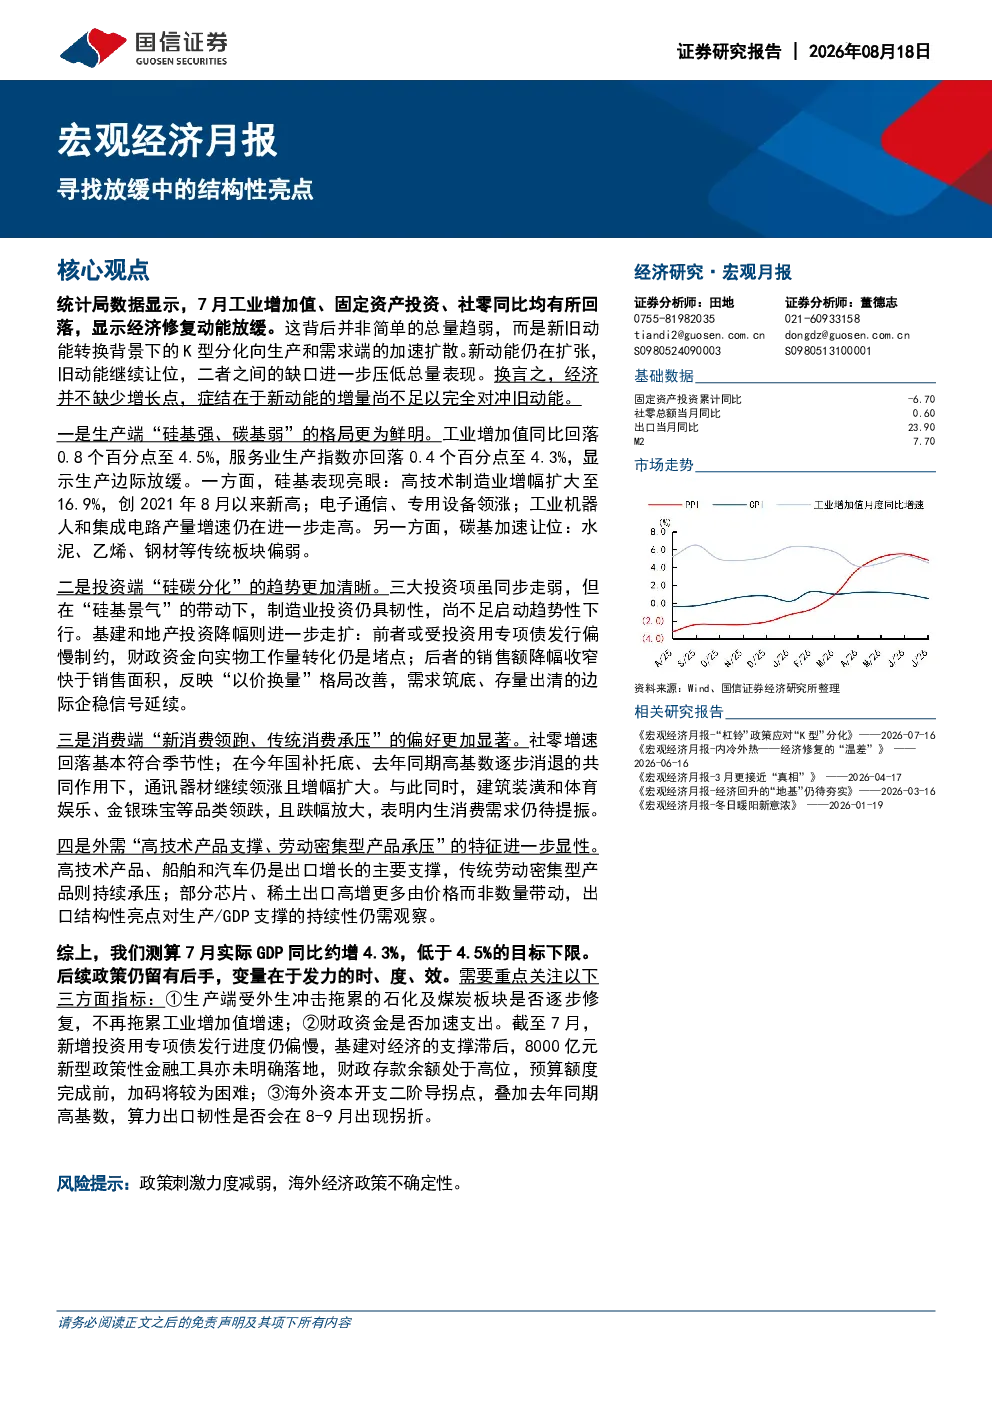
7月经济修复动能放缓,并非总量趋弱,而是新旧动能转换背景下的K型分化向生产和需求端加速扩散。新动能仍在扩张,旧动能继续让位,二者之间的缺口压低总量表现。高技术制造业、电子通信等领涨,而传统板块偏弱;制造业投资具韧性,基建和地产投资降幅扩大;社零增速回落符合季节性,新消费领跑,传统消费承压;高技术产品支撑出口增长,传统劳动密集型产品承压。
报告对信息技术行业的发展趋势有何分析?
报告指出信息技术行业呈现“硅基强、碳基弱”格局,高技术制造业增幅扩大至16.9%,电子通信、专用设备领涨。新动能持续扩张,但新旧动能转换过程中存在缺口,对总量表现形成压制。制造业投资具韧性,但基建和地产投资降幅扩大,需关注后续政策对行业的支撑力度。
报告重点分析了哪些方向?
报告重点分析了生产端、投资端、消费端和外需四个方向。生产端呈现“硅基强、碳基弱”格局,高技术制造业领涨;投资端呈现“硅碳分化”趋势,制造业投资具韧性,基建和地产投资降幅扩大;消费端“新消费领跑、传统消费承压”,通讯器材领涨;外需方面“高技术产品支撑、劳动密集型产品承压”,高技术产品、船舶和汽车支撑出口增长。
当前市场现状如何被判断?
当前市场判断经济修复动能放缓,总量表现受新旧动能转换过程中的缺口压制。高技术制造业和新兴产业表现亮眼,但传统行业承压。制造业投资具韧性,基建和地产投资仍面临下行压力。消费端新消费领跑,但内生消费需求有待提振。出口方面高技术产品支撑增长,但传统劳动密集型产品承压。
这份研报有哪些风险提示?
研报提示的风险包括政策刺激力度减弱和海外经济政策不确定性。政策刺激力度减弱可能影响经济修复进程,而海外经济政策的不确定性可能对出口造成影响。此外,还需关注石化及煤炭板块修复情况、财政资金加速支出情况、海外资本开支二阶导拐点及算力出口韧性等因素。
你可能感兴趣
宏观经济月报 寻找放缓中的结构性亮点
国信证券2026-08-17
宏观经济月报:寻找放缓中的结构性亮点
金融国信证券2026-08-18
6月欧央行会议点评:宏观快评寻找欧盟制造业下行中的结构性亮点
华创证券2023-06-17
宏观经济点评:经济回调的原因与结构性亮点
开源证券2026-05-19
建材行业2011年投资策略:在增速放缓的背景下寻找结构性的投资机会
建筑建材中投证券2010-12-28
宏观月报:5月生产、消费修复放缓,经济结构在“再平衡”中寻找新动能
腾景AI经济预测2023-06-02
白酒行业周报(20240304-20240310):寻找淡季中的“小亮点”
食品饮料华创证券2024-03-11
“不一样的财报解读”系列之2019年三季报:公用事业及环保行业报告:平稳中寻找亮点
公用事业东兴证券2019-11-05
机械行业:2017年投资策略:从“量”到“质”,寻找机器人行业中的结构性机会
机械设备广证恒生2016-12-14
2021年中期经济展望与宏观策略:回归均衡中的结构性亮点
申港证券2021-07-02