猜你想问
福耀玻璃最新业绩表现如何?
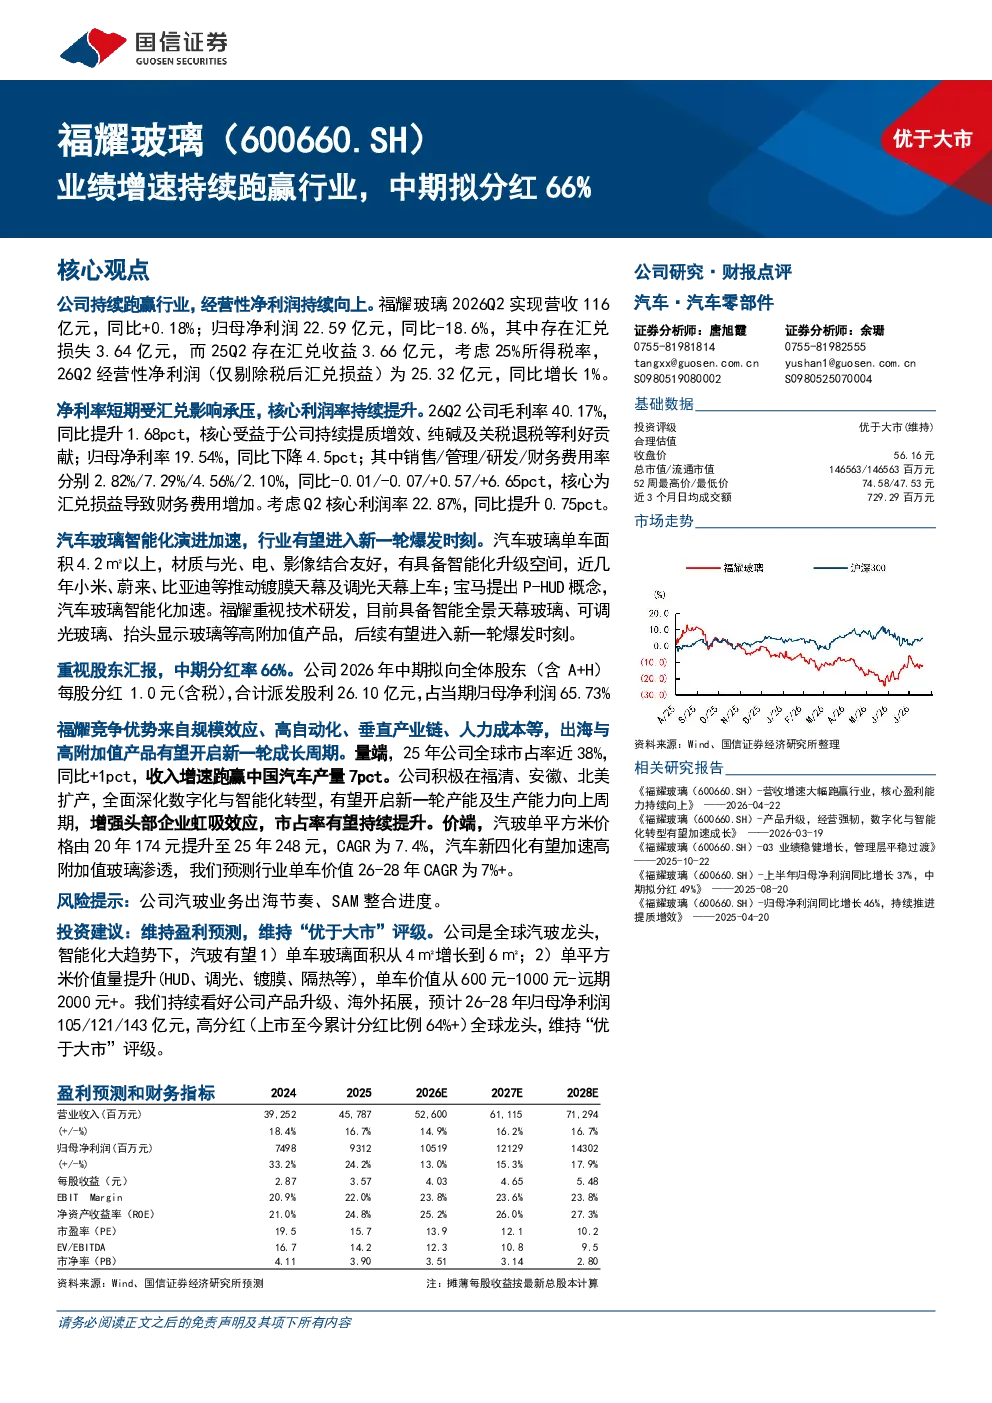
福耀玻璃2026Q2营收116亿元,同比微增0.18%;归母净利润22.59亿元,同比下滑18.6%,主要受汇兑损失影响。但毛利率提升1.68pct至40.17%,核心利润率提升0.75pct至22.87%,显示成本控制与盈利能力改善。公司经营性净利润持续向上,核心利润率持续改善,经营稳健性增强。
汽车玻璃行业未来发展趋势是什么?
汽车玻璃行业正加速智能化演进,有望进入新一轮爆发时刻。随着汽车智能化、电动化趋势,对高附加值玻璃需求增长,行业格局有望重塑。福耀玻璃作为全球市占率近38%的龙头企业,受益于技术升级与市场扩张,其高附加值产品占比上升5pct,研发投入占营收4%以上,推动单车价值提升,行业景气度上行。
福耀玻璃的核心竞争优势有哪些?
福耀玻璃竞争优势显著,包括规模效应、高自动化水平、垂直产业链整合、人力成本优势等。公司国内产能约4300万套,规划合肥及福清扩产;北美二期工厂2024年末试生产,聚焦高附加值产品。研发投入持续加码,推动技术领先与产品升级,助力公司出海与高附加值产品拓展,开启新一轮成长周期。
当前建筑建材市场情况如何?
建筑建材市场受宏观经济与基建投资影响,整体呈现结构性分化。福耀玻璃所属汽车玻璃赛道受益于汽车产业升级,需求韧性较强。公司积极扩产,全球市占率有望持续提升,产能布局覆盖国内外主要市场。但需关注原材料价格波动、汇率变动等外部因素,行业竞争加剧,龙头企业凭借技术与成本优势仍具领先地位。
福耀玻璃面临哪些风险因素?
福耀玻璃面临的主要风险包括:汽玻业务出海节奏不确定性,国际市场需求波动可能影响业绩;SAM(战略业务单元)整合进度需关注,内部协同效率可能影响短期表现。此外,产能扩张需持续投入,技术迭代加速对研发能力提出更高要求。公司需平衡扩张与风险控制,确保战略目标顺利实现。
你可能感兴趣
业绩增速持续跑赢行业,中期拟分红66%
国信证券2026-08-19
福耀玻璃(600660.SH)2026年中报点评:Q2盈利能力大幅改善,高附加值产品占比持续提升
西部证券2026-08-19
Q3业绩增速持续跑赢行业,利润率持续提升
建筑建材信达证券2024-10-21
国君建:福耀玻璃(600660.SH/3606.HK)-三季报业绩电话会议邀请-独家双语
国泰君安证券2017-10-26
业务量增速跑赢行业,经营效率将持续提升
交通运输国金证券2017-08-24
2022年1季报点评:车险增速和承保质量持续跑赢行业,非车险有所改善
中泰证券2022-05-02
福耀玻璃25Q2业绩大超预期毛利率亮眼时隔7年再度中期分红
未知机构2025-08-20
营收增速大幅跑赢行业,核心盈利能力持续向上
交运设备国信证券2026-04-22
业绩稳增零售额跑赢行业,中期延续100%派息回馈股东
国盛证券2026-09-07
TCL电子:2024H1业绩端符合预期,全球TV出货增速大幅跑赢行业
太平洋证券2024-08-24