猜你想问
康诺亚2026年半年报核心内容是什么?
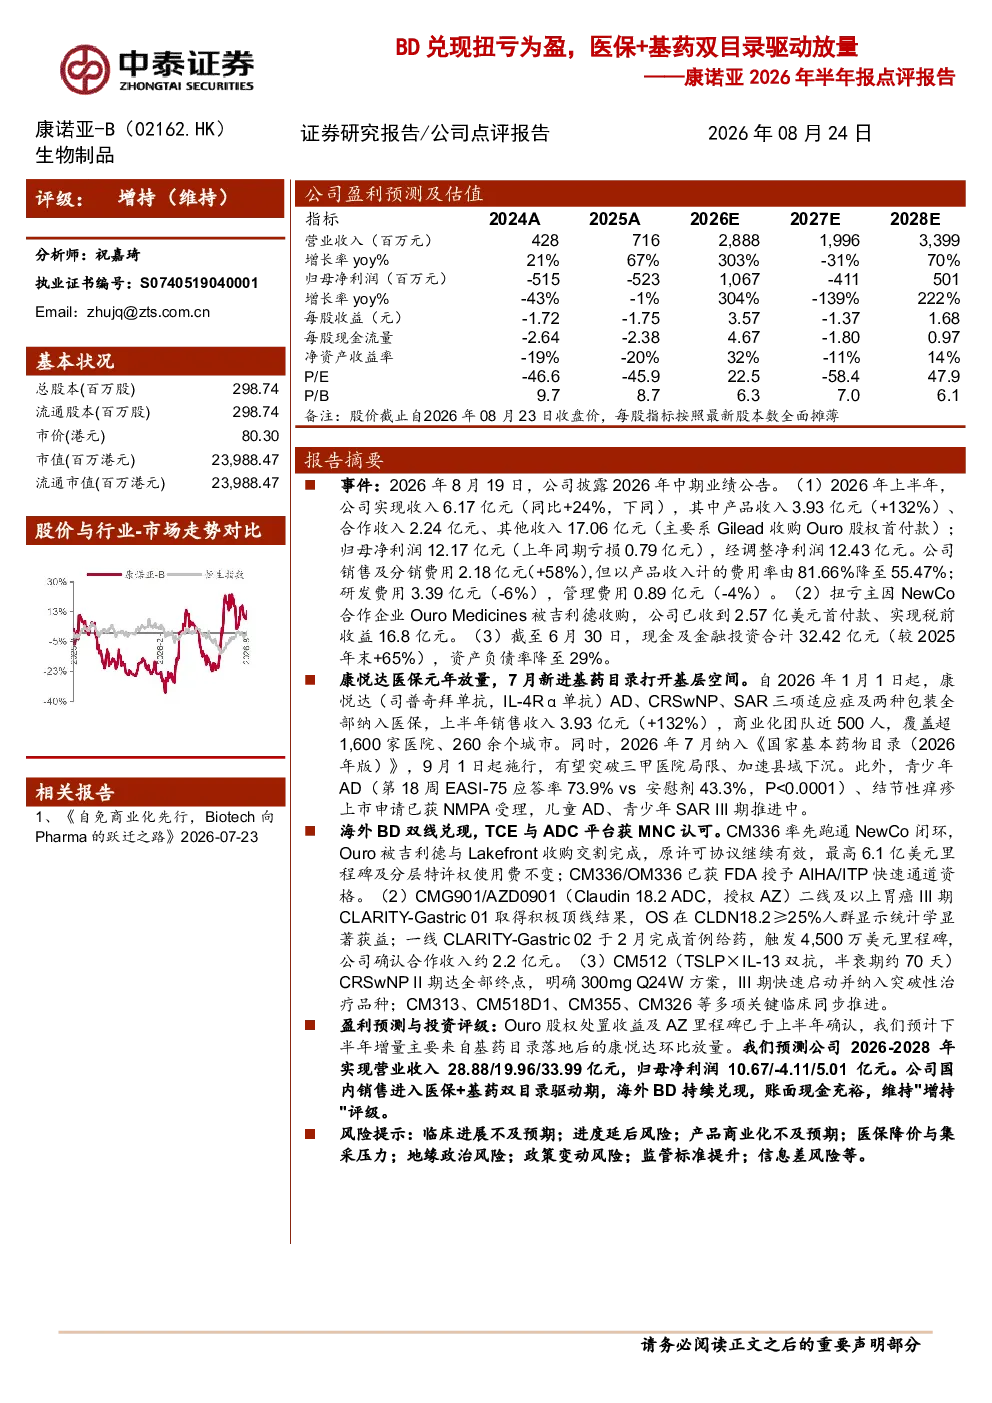
康诺亚2026年半年报显示公司实现扭亏为盈,主要得益于吉利德收购其NewCo企业OuroMedicines带来的2.57亿美元首付款及16.8亿元税前收益。公司上半年收入6.17亿元,同比增长24%,其中产品收入3.93亿元,同比增长132%。归母净利润12.17亿元,上年同期亏损0.79亿元。国内业务方面,康悦达(司普奇拜单抗)纳入医保后销售收入达3.93亿元,同比增长132%。海外业务方面,CM336率先跑通NewCo闭环,CM336/OM336获FDA快速通道资格,CMG901/AZD0901二线及以上胃癌III期取得积极顶线结果。
医药行业发展趋势如何?
医药行业发展趋势呈现多维度特点。首先,医保和基药目录的纳入成为驱动放量的重要因素,康诺亚康悦达的案例显示政策红利显著。其次,创新药研发持续加速,Claudin18.2ADC、TSLP×IL-13双抗等创新产品取得关键临床进展。再者,国际化布局逐步完善,CM336等海外产品获批加速。此外,行业面临医保降价与集采压力,需关注成本控制和商业化效率。整体看,创新驱动和政策导向是行业核心趋势。
研报重点分析了康诺亚的哪些方面?
研报重点分析了康诺亚的业绩表现与驱动因素,特别是吉利德收购带来的财务改善和产品放量。国内业务方面,聚焦康悦达纳入医保和基药目录后的商业化进展,包括销售数据、团队建设和市场覆盖。海外业务方面,关注CM336的NewCo闭环、CMG901/AZD0901的临床成果及CM512的快速通道资格。同时,分析了公司财务状况和未来增长预期,维持“增持”评级。
康诺亚当前的市场状况如何?
康诺亚当前市场状况呈现积极态势。公司已实现扭亏为盈,收入和利润大幅增长,产品管线丰富且进展顺利。国内市场方面,康悦达凭借医保和基药双目录纳入实现高速放量,商业化体系逐步完善。海外市场方面,CM336等创新产品获批节奏加快,获得FDA快速通道资格。财务层面,公司现金流充裕,资产负债率优化。但需关注医保降价和集采等政策风险。
研报提示了哪些风险?
研报提示的主要风险包括:临床进展不及预期,如CMG901/AZD0901等关键试验可能未达预期;进度延后风险,如NMPA审批或FDA审评时间可能延长;产品商业化不及预期,医保控费和集采政策可能影响产品定价和放量;地缘政治风险可能影响海外市场拓展;政策变动风险,如医保目录调整或监管标准提升;信息差风险,需关注行业竞争动态和监管政策变化。