猜你想问
兴森科技2026年半年报核心内容有哪些?
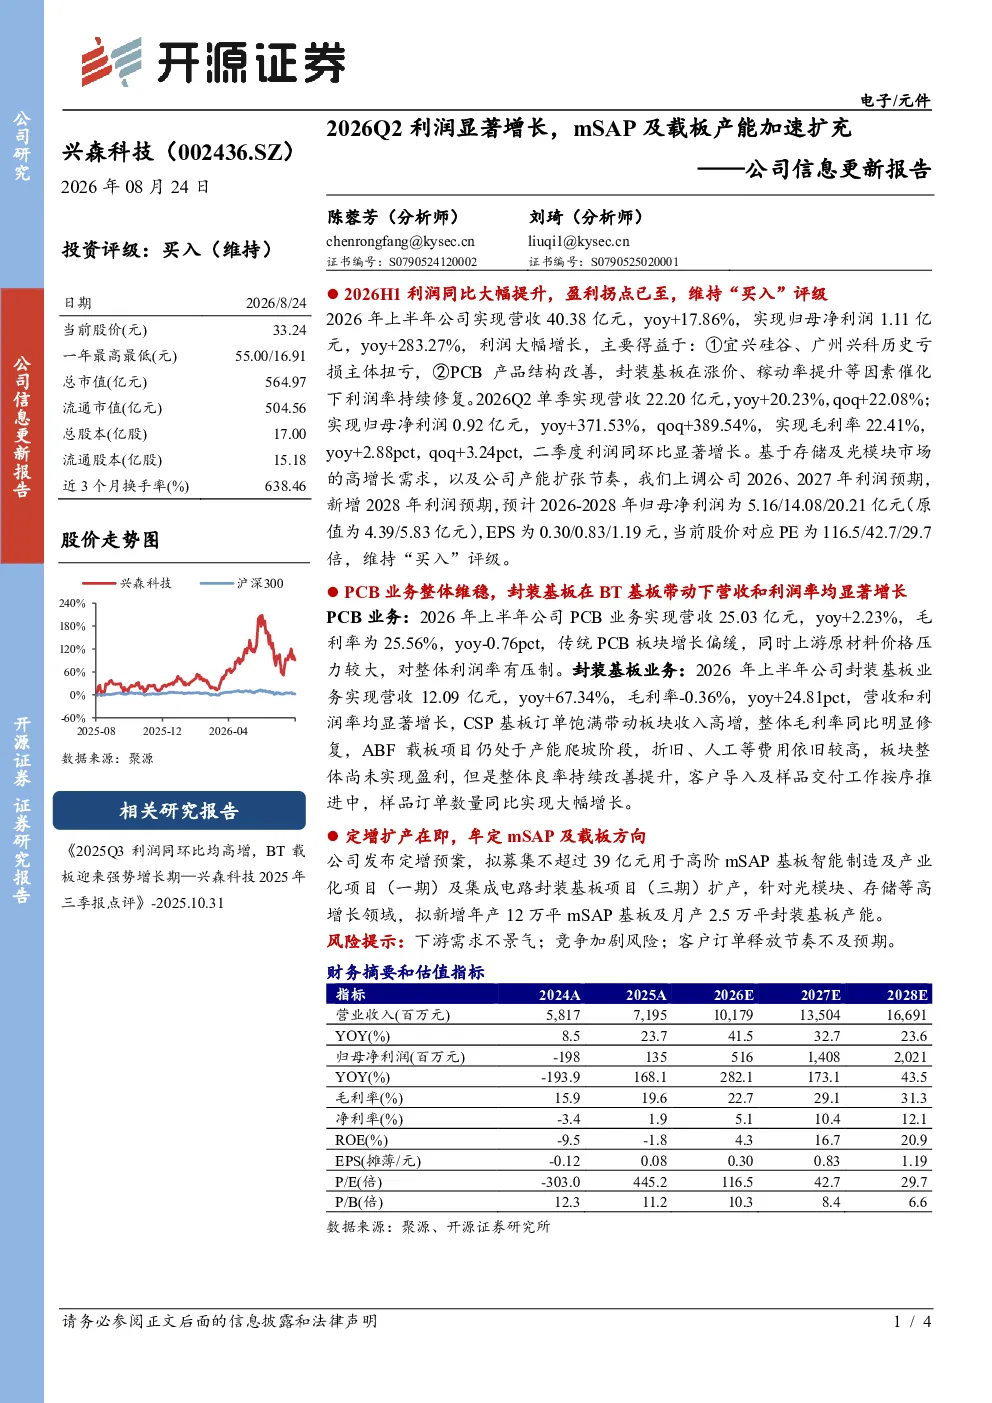
兴森科技2026年半年报显示,公司营收40.38亿元同比增长17.86%,归母净利润1.11亿元同比增长283.27%。主要增长动力来自宜兴硅谷、广州兴科扭亏,以及PCB产品结构改善和封装基板利润率修复。Q2单季营收22.20亿元同比增长20.23%,归母净利润0.92亿元同比增长371.53%,毛利率22.41%同比增长2.88pct。PCB业务营收25.03亿元同比增长2.23%,毛利率25.56%同比下降0.76pct。封装基板业务营收12.09亿元同比增长67.34%,毛利率-0.36%同比增长24.81pct,CSP基板订单饱满带动收入高增,ABF载板项目产能爬坡,良率持续改善。公司发布定增预案拟募集不超过39亿元用于扩产。
电子设备行业封装基板发展趋势如何?
电子设备行业封装基板发展趋势呈现高端化、集成化、高密度化特点。随着5G、AI、物联网等应用需求增长,高阶mSAP基板及集成电路封装基板需求旺盛。CSP基板因其在芯片封装中的高集成度优势,订单饱满度持续提升。ABF载板项目虽仍处于产能爬坡阶段,但良率改善明显,未来有望成为新的增长点。行业竞争格局加速洗牌,头部企业凭借技术积累和产能优势,市场份额持续扩大。原材料价格波动对行业利润率影响显著,企业通过技术升级和供应链管理提升抗风险能力。
兴森科技报告重点分析了哪些业务方向?
兴森科技报告重点分析了PCB和封装基板两大业务方向。PCB业务方面,报告关注传统PCB板块增长偏缓及原材料价格压力,同时指出产品结构改善带来的毛利率修复。封装基板业务是报告核心,聚焦CSP基板高增长和ABF载板产能扩张,强调订单饱满度及良率提升。此外,报告还分析了公司通过定增预案加速产能扩张的战略布局,以及宜兴硅谷、广州兴科等项目的扭亏贡献。
当前电子设备市场现状如何判断?
当前电子设备市场呈现结构性分化特征。一方面,存储芯片、光模块等高端电子元器件需求持续高增长,带动相关封装基板业务强劲。另一方面,传统PCB市场受原材料价格和下游消费电子需求影响,增速放缓。市场竞争加剧,企业通过技术创新和产能扩张提升竞争力。行业整体处于转型升级阶段,向高附加值产品和服务延伸。头部企业凭借技术壁垒和客户资源优势,市场份额稳步提升。
兴森科技报告提示了哪些风险因素?
兴森科技报告提示了三大风险因素。一是下游需求不景气风险,电子设备行业受宏观经济波动影响较大,需求疲软可能导致订单减少。二是竞争加剧风险,封装基板行业参与者众多,同质化竞争激烈,价格战可能压缩利润空间。三是客户订单释放节奏不及预期风险,新项目产能爬坡需要时间,若客户订单交付周期延长,可能影响公司营收和利润达成预期。此外,原材料价格波动和汇率变动也是需要关注的因素。