猜你想问
长江存储IPO申请已获受理意味着什么?
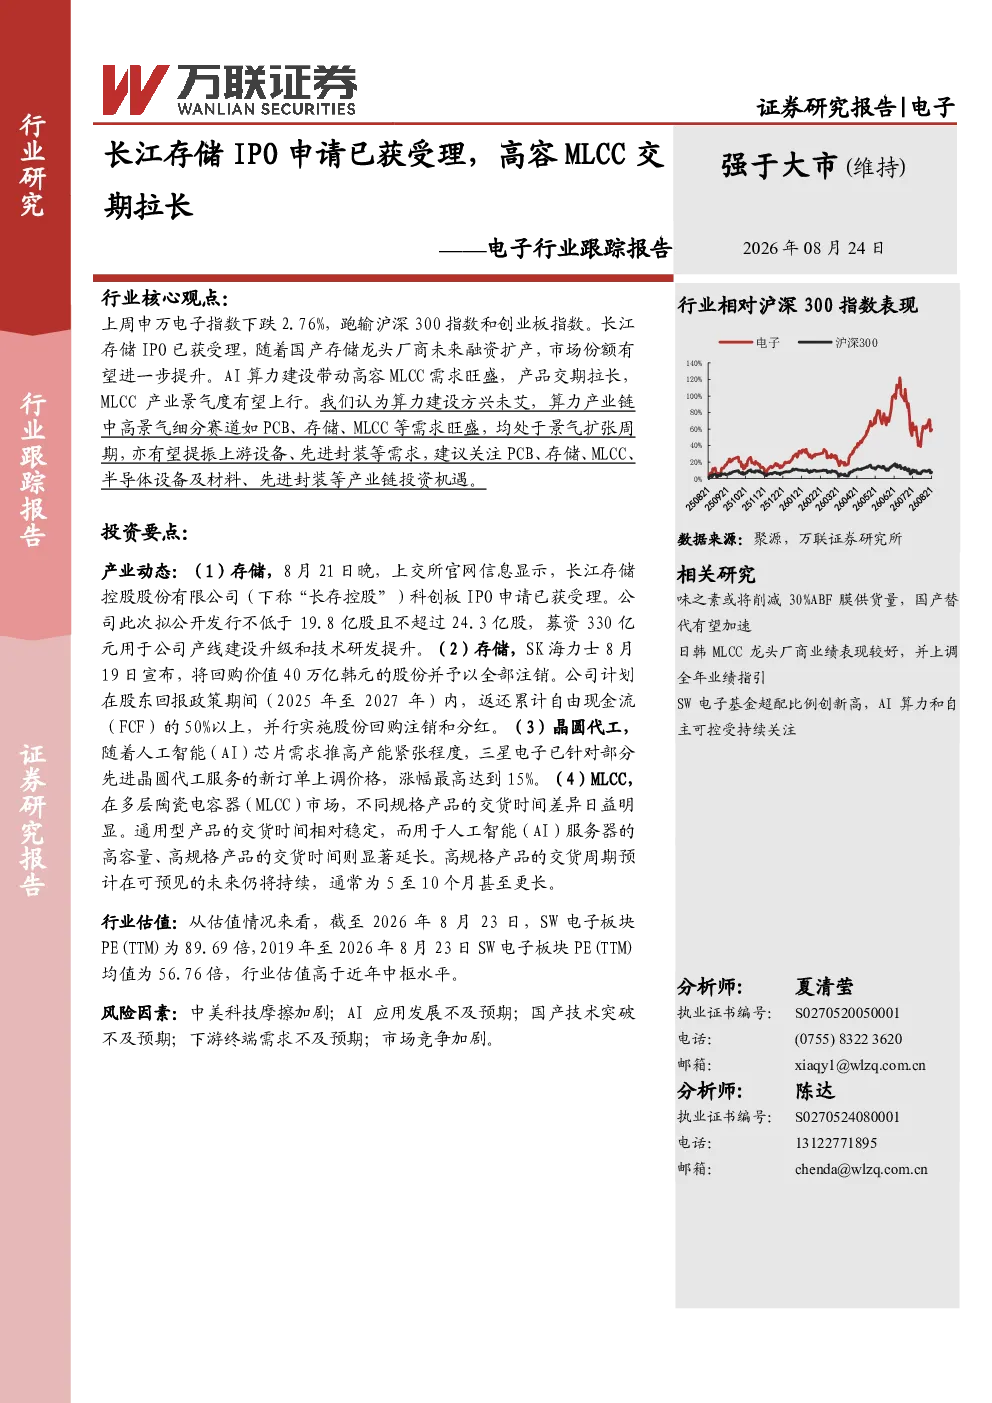
长江存储IPO申请已获受理,表明其计划通过首次公开募股进行融资,主要用于产线建设升级和技术研发提升。此举有望推动国产存储市场份额进一步提升,同时为行业带来更多投资机会。
AI算力建设如何影响MLCC行业?
AI算力建设显著带动高容MLCC需求,导致产品交期拉长,产业景气度上行。高规格MLCC产品交货周期通常在5至10个月甚至更长,反映出行业供需紧张,为MLCC厂商带来发展机遇。
报告重点分析了哪些存储相关动态?
报告重点分析了长江存储IPO申请、SK海力士股份回购及自由现金流返还计划。长江存储拟募资330亿元用于扩产,SK海力士则计划在2025至2027年返还超50%自由现金流,均显示行业积极扩张态势。
当前电子行业市场行情如何?
上周申万电子指数下跌2.76%,跑输沪深300和创业板指数,但2026年初以来上涨33.86%,跑赢主要指数。行业估值略高于近年中枢,PE(TTM)为89.69倍,反映市场对行业长期发展仍有信心。
研报提示了哪些投资风险?
研报提示的风险因素包括中美科技摩擦加剧、AI应用发展不及预期、国产技术突破不及预期、下游终端需求不及预期以及市场竞争加剧。这些因素可能影响行业整体发展前景和投资回报。
你可能感兴趣
电子行业研究周报:ADI预计模拟行业有望增长提速,MLCC交期拉长
电子设备申港证券2026-08-24
电子行业事件点评长江存储科创板IPO受理存储产业链受益明确
未知机构2026-08-25
电子行业事件点评:长江存储科创板IPO受理,存储产业链受益明确
电子设备爱建证券2026-08-24
新三板在线晨报:西域旅游在创业板上市的申请已获证监会受理 小狗电器更新IPO招股书
资本邦2018-08-30
电子行业研究:半导体设备交期拉长,全产业链印证“供不应求”加剧
电子设备国金证券2026-07-26
AI算力行业周报:长江存储科创板IPO获受理,AI算力与内存增速差或将扩大
信息技术长江存储&美光2026-08-24
电子元器件行业:半导体交期不断拉长,台晶圆厂营收再创新高
电子设备安信证券2022-04-10
能源电子月报功率器件交期持续拉长,行业景气度稳步提升
电子设备国信证券2026-07-17
国君电子|新芯股份IPO申请获受理,先进封装有望加速推进
国泰君安证券2024-10-08
兴证电子持续推荐三环集团高容MLCC持续放量燃料电池隔膜板业务受益北美A
未知机构2024-12-24