猜你想问
洛阳钼业2026年业绩表现如何?
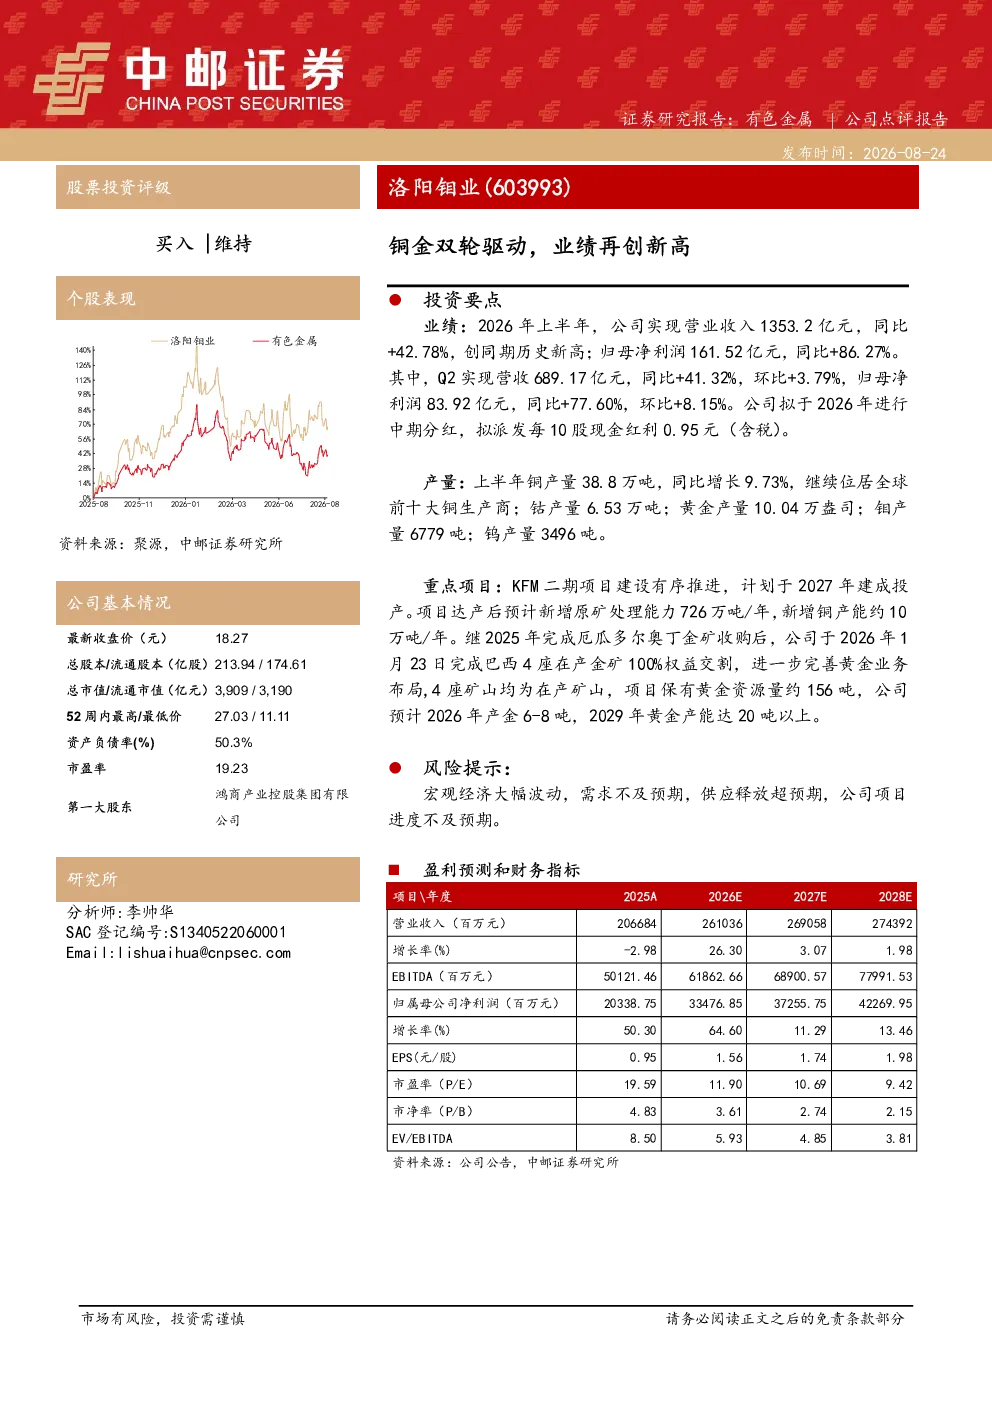
洛阳钼业2026年上半年业绩再创新高,实现营业收入1353.2亿元,同比增长42.78%;归母净利润161.52亿元,同比增长86.27%。公司持续重视股东回报,2025年度分红已顺利完成,拟每10股派发现金红利0.95元(含税)进行中期分红。主要产品量价齐升,铜、钴、黄金等主要产品价格均显著上涨,推动业绩大幅增长。
有色金属行业发展趋势如何?
有色金属行业发展趋势向好,铜、钴、黄金等关键金属需求持续增长,价格波动带来投资机会。洛阳钼业作为铜金双轮驱动企业,通过刚果(金)TFM、KFM铜钴矿及巴西黄金矿布局,强化资源掌控能力。行业未来需关注宏观经济波动、供需关系变化及新能源等新兴领域对有色金属的需求演变。
洛阳钼业报告重点分析了哪些方面?
洛阳钼业报告重点分析了公司铜金业务布局及业绩增长驱动因素。铜业务方面,刚果(金)TFM、KFM铜钴矿稳定生产,KFM二期项目计划2027年投产,预计新增铜产能约10万吨/年。黄金业务方面,公司完成巴西4座在产金矿100%权益交割,合计黄金资源量约156吨,预计2026年产金6-8吨,2029年黄金产能达20吨以上。产品量价齐升是业绩增长核心。
当前有色金属市场现状如何?
当前有色金属市场呈现量价齐升态势,铜、钴、黄金等主要产品价格显著上涨。洛阳钼业上半年铜产量38.8万吨,同比增长9.73%;钴产量6.53万吨;黄金产量10.04万盎司。行业整体受益于全球经济增长及新能源产业需求拉动,但需关注价格波动风险。洛阳钼业通过多元化资源布局增强抗风险能力。
研报提示了哪些风险因素?
研报提示的主要风险因素包括:宏观经济大幅波动可能影响有色金属需求;需求不及预期可能导致价格下行;供应释放超预期可能压缩利润空间;公司项目进度不及预期将影响产能扩张。此外,地缘政治风险、环保政策变化等也可能对行业及公司经营带来不确定性。需持续关注这些风险因素对经营的影响。
你可能感兴趣
金铜双轮驱动业绩提升
有色金属国金证券2024-04-27
26Q1业绩再新高,铜金双轮驱动彰显长期价值
中邮证券2026-05-06
业绩超市场预期,金铜双轮驱动彰显强大韧性
第一上海证券2025-10-24
金铜双轮驱动,增储扩产可期
国盛证券2026-07-19
公司首次覆盖报告:金、铜双轮驱动,集团资产注入打开成长空间
有色金属开源证券2024-01-17
金铜锂量价齐增,并购技改双轮驱动
华安证券2026-08-27
首次覆盖报告:铜金双轮驱动,迈向成长型国际矿业公司
国泰海通证券2026-03-12
2023年三季报点评:双轮驱动,业绩再创新高
国信证券2023-10-18
Q3业绩再创新高,PCB+载板双轮驱动
电子设备太平洋证券2025-11-09
2021年报点评:电动车、光伏双轮驱动,业绩再创新高
电子设备国泰君安证券2022-03-28