猜你想问
极兔速递2026年半年报主要业绩数据有哪些?
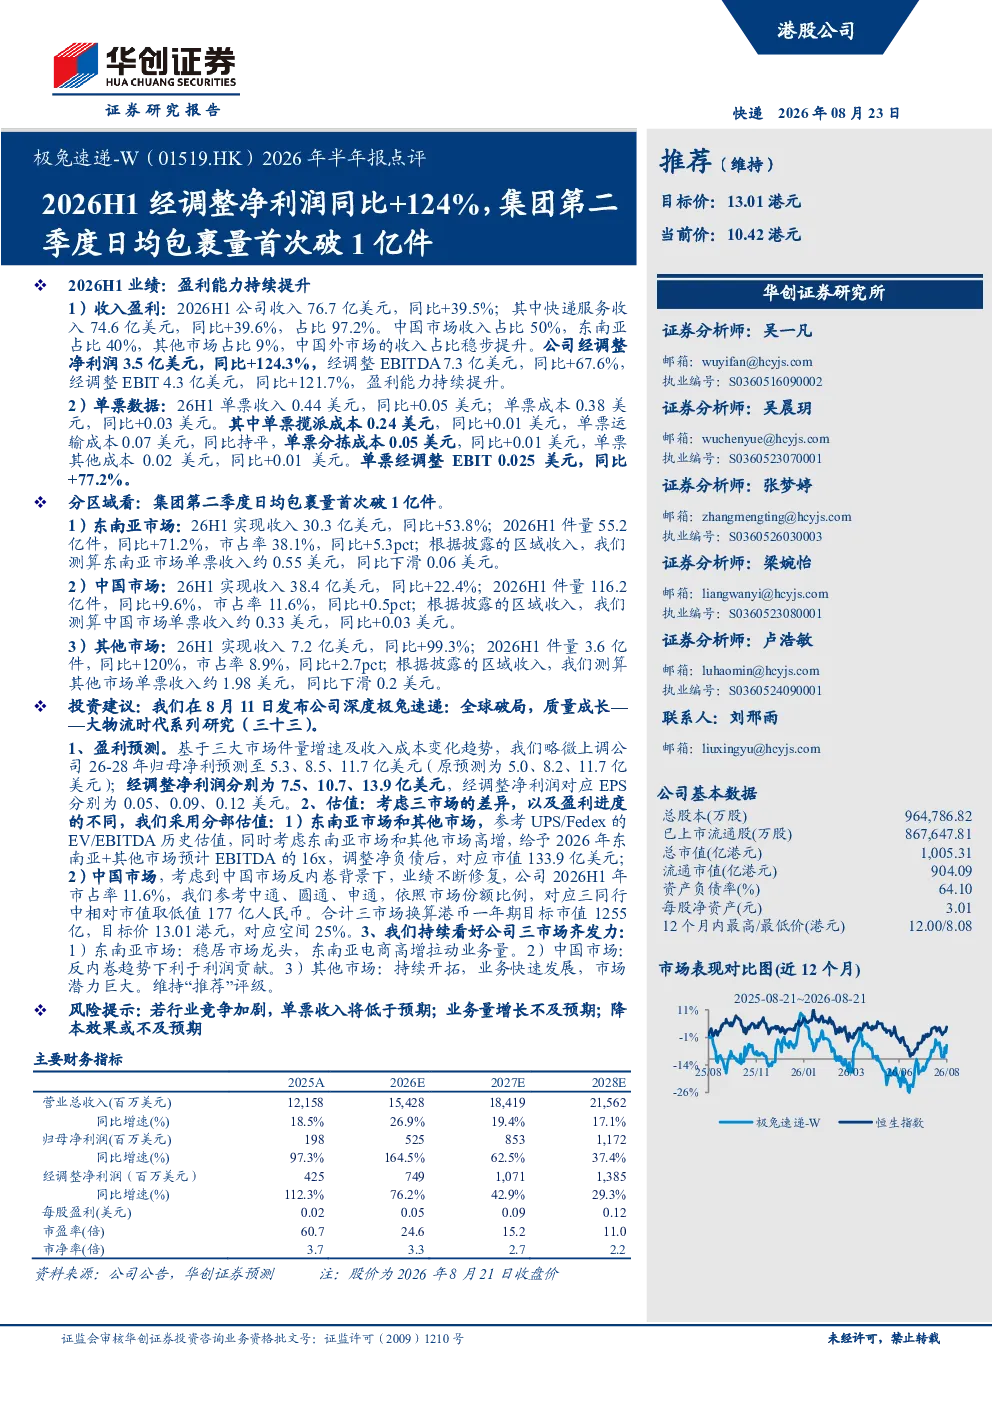
2026年上半年,极兔速递经调整净利润同比增长124.3%,经调整EBITDA同比增长67.6%,盈利能力持续提升。公司总收入76.7亿美元,同比增长39.5%,其中快递服务收入74.6亿美元,同比增长39.6%。单票收入0.44美元,同比增长0.05美元;单票成本0.38美元,同比增长0.03美元;单票经调整EBIT 0.025美元,同比增长77.2%。
极兔速递在不同区域的业务表现如何?
东南亚市场收入30.3亿美元,同比增长53.8%;件量55.2亿件,同比增长71.2%,市占率38.1%,同比提升5.3个百分点。中国市场收入38.4亿美元,同比增长22.4%;件量116.2亿件,同比增长9.6%,市占率11.6%,同比提升0.5个百分点。其他市场收入7.2亿美元,同比增长99.3%;件量3.6亿件,同比增长120%,市占率8.9%,同比提升2.7个百分点。
快递行业未来发展趋势是什么?
快递行业未来发展趋势包括技术驱动效率提升、市场竞争格局持续变化、消费者需求多元化以及绿色物流发展。技术如自动化、大数据应用将优化运营效率,市场竞争加剧促使企业差异化竞争,消费者对时效性和个性化服务需求增加,环保政策推动绿色包装和运输方式创新。
极兔速递当前的市场竞争状况怎样?
极兔速递在东南亚市场市占率38.1%,中国市场11.6%,其他市场8.9%,呈现区域差异化竞争格局。东南亚市场竞争激烈,市占率提升5.3个百分点显示其扩张能力;中国市场稳步增长,市占率提升0.5个百分点体现其市场渗透效果;其他市场高速增长,市占率提升2.7个百分点反映其新兴市场拓展优势。
极兔速递面临哪些主要风险?
极兔速递面临的主要风险包括行业竞争加剧导致单票收入压力、业务量增长不及预期影响营收规模、降本效果不及预期削弱利润空间。市场竞争白热化可能迫使价格战,影响单票收入水平;业务扩张若未达目标将限制收入增长潜力;运营成本控制若效果不佳,可能拖累盈利能力改善进程。