猜你想问
极兔速递-W上半年业绩表现如何?
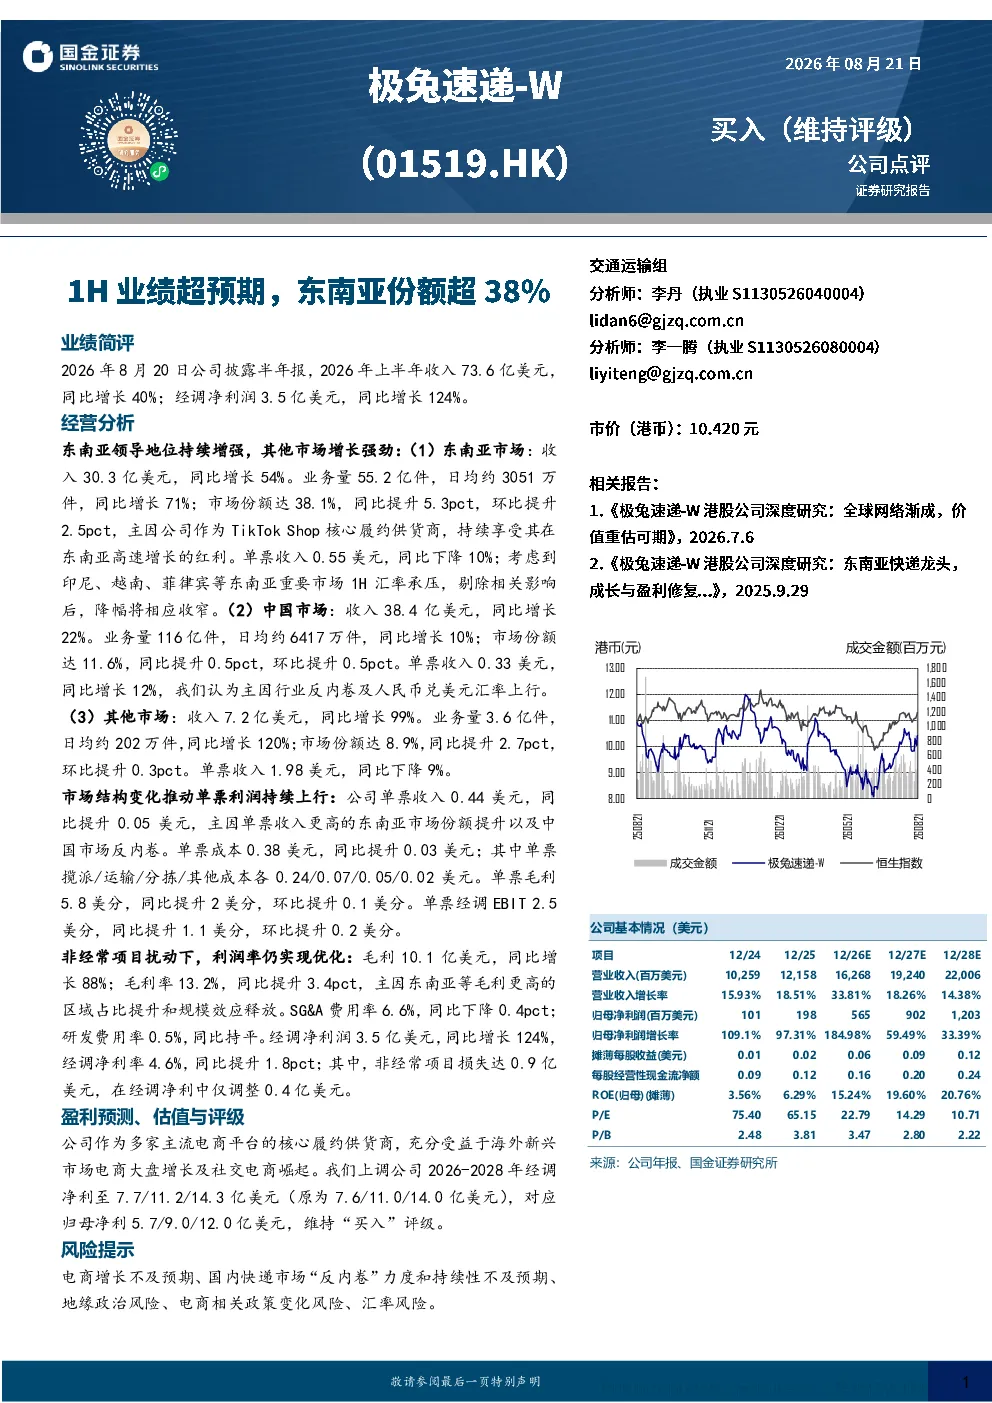
2026年上半年,极兔速递-W实现收入73.6亿美元,同比增长40%;经调净利润3.5亿美元,同比增长124%。主要得益于东南亚市场高速增长,该区域收入达30.3亿美元,同比增长54%,市场份额提升至38.1%。中国市场收入38.4亿美元,同比增长22%,市场份额11.6%。其他市场收入7.2亿美元,同比增长99%,市场份额8.9%
极兔速递-W在东南亚市场的竞争优势是什么?
极兔速递-W在东南亚市场占据38.1%的份额,主要得益于作为TikTok Shop核心履约供货商享受高速增长红利。该区域收入同比增长54%,单票收入0.55美元(剔除汇率后降幅收窄)。市场份额提升源于其高效网络布局和本地化运营能力,以及与TikTok电商的深度绑定,推动区域业务高速发展
报告如何分析极兔速递-W的市场结构变化?
报告显示,极兔速递-W市场结构持续优化,东南亚市场份额提升推动单票收入0.44美元,同比提升0.05美元。单票毛利5.8美分,同比提升2美分;单票经调EBIT 2.5美分,同比提升1.1美分。毛利率达13.2%,同比提升3.4pct,主要因东南亚等高毛利区域占比提升及规模效应显现
当前快递行业市场现状如何?
极兔速递-W报告反映快递行业正经历结构性变化,东南亚市场增速显著,中国市场在“反内卷”背景下实现稳健增长。行业整体呈现区域化竞争加剧、技术驱动效率提升的趋势。头部企业通过网络优化、成本控制和供应链整合提升竞争力,市场份额向领先者集中
极兔速递-W面临哪些主要风险?
报告提示极兔速递-W需关注电商增长不及预期风险,尤其东南亚电商增速放缓可能影响业务扩张。国内快递市场“反内卷”力度和持续性存在不确定性,可能压缩利润空间。此外,地缘政治风险、电商相关政策变化及汇率波动也可能对经营业绩产生不利影响
你可能感兴趣
1H业绩超预期,东南亚份额超38%
国金证券2026-08-21
极兔速递-W(01519)动态点评:26Q2海外市场延续高增趋势,新市场为核心增长驱动
东方财富2026-08-06
2023年中报点评:1H份额受侵蚀业绩低于预期,海外高增具备先发优势
轻工制造东吴证券2023-08-25
极兔速递-W(1519.HK)2026年一季度数据及2025年业绩点评:业绩超预期,海外持续高速成长
国联民生证券2026-04-16
极兔速递W(01519.HK)东南亚盈利基石稳固,新市场增长蓝图展开
电子设备国盛证券2025-12-30
在成长期市场赚成熟期的钱,量利高增——极兔速递-W(01519)证券研究报告
财通证券2026-08-23
2020年半年报点评报告:Q3收入高增提升份额,短期投入加大影响利润
食品饮料民生证券2020-10-29
极兔速递-W(01519.HK) 业绩超预期,国内受益反内卷,海外加速扩张掘金新市场
国盛证券2026-04-01
极兔速递-W(1519.HK)2026年二季度数据点评:Q2单量增速超预期,海外业务高速增长
国联民生证券2026-07-12
PCB产业链点评 四会富仕 H1收入高增 Q2利润环比近翻倍 业绩结构性超预期
未知机构2026-08-03