猜你想问
本周纯碱产量变化情况如何?
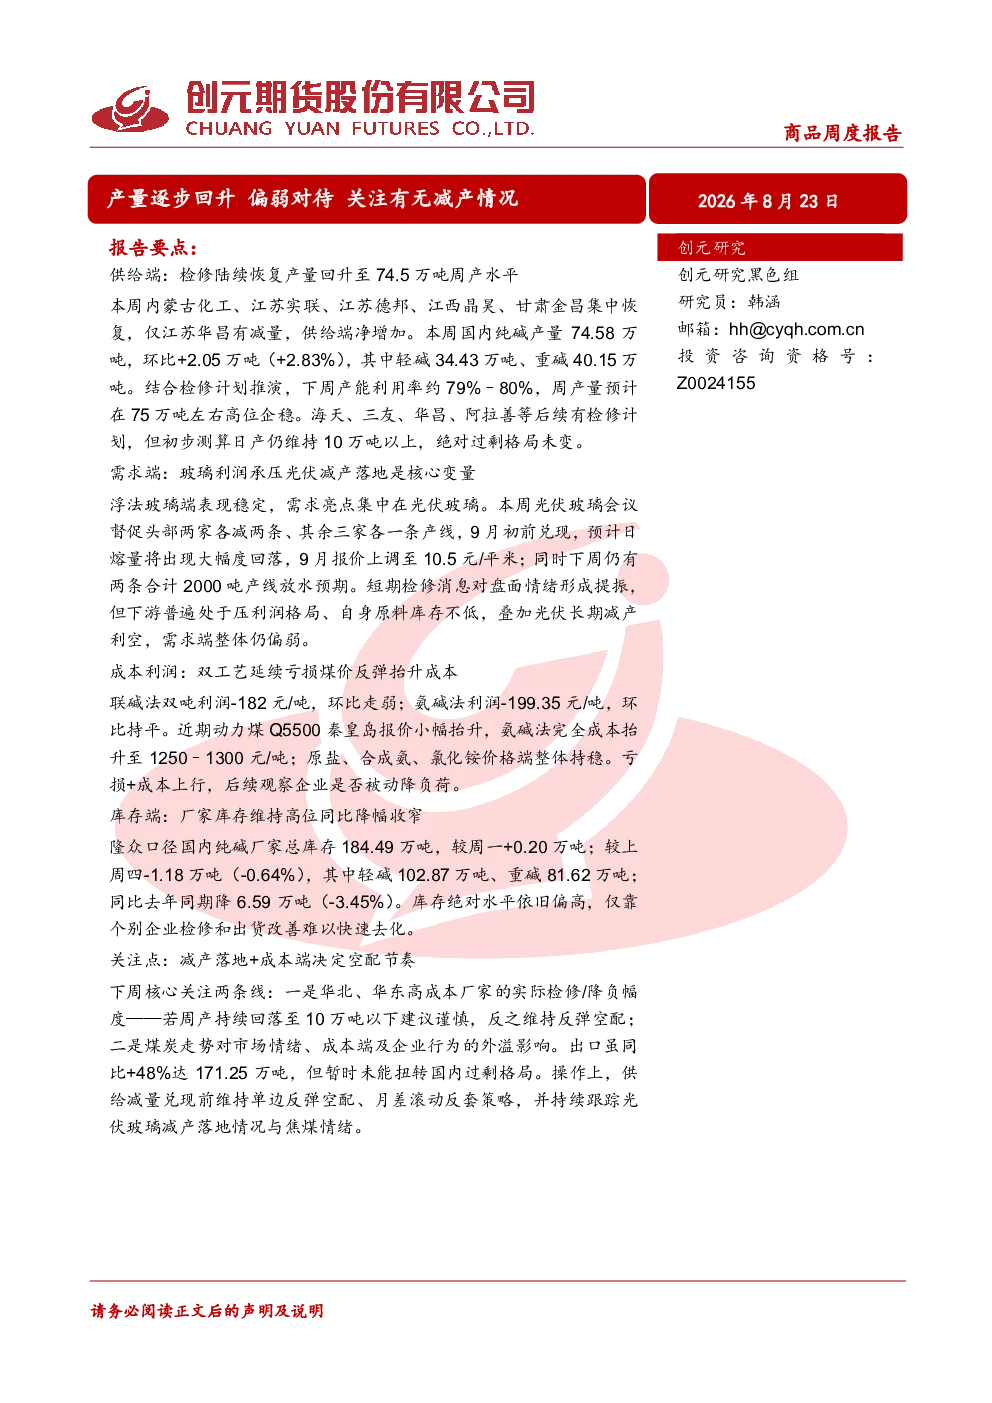
本周国内纯碱产量74.58万吨,环比增加2.05万吨(+2.83%),其中轻碱34.43万吨、重碱40.15万吨。内蒙古化工、江苏实联、江苏德邦、江西晶昊、甘肃金昌集中恢复,江苏华昌减量,供给端净增加。下周产能利用率预计79%-80%,周产量预计在75万吨左右高位企稳。海天、三友、华昌、阿拉善等后续有检修计划,但初步测算日产仍维持10万吨以上,绝对过剩格局未变。
纯碱行业未来发展趋势是什么?
纯碱行业供需失衡问题依然突出。本周传闻多家大厂检修停产,出口增加,高成本厂家从盘面买入低价货,导致盘面大幅拉升,但供需平衡表未发生根本性改变。9月份海天计划检修,但预计检修后日产仍维持10万吨以上。光伏玻璃需求亮点集中,但会议督促减产,预计日熔量大幅回落,9月报价上调至10.5元/平米。下游普遍处于压利润格局,自身原料库存不低,叠加光伏长期减产利空,需求端整体仍偏弱。
本报告重点分析了纯碱市场的哪些方面?
本报告重点分析了纯碱市场的供给端、需求端、成本利润、库存端及进出口情况。供给端显示本周产量回升,下周预计高位企稳但过剩格局未变;需求端关注光伏玻璃减产落地情况,预计日熔量大幅回落;成本利润端联碱法双吨利润-182元/吨,氨碱法利润-199.35元/吨,亏损+成本上行,后续观察企业是否被动降负荷;库存端绝对水平依旧偏高,仅靠个别企业检修和出货改善难以快速去化;进出口端出口量未能改善国内过剩局面,供需失衡的大矛盾依然存在。
当前纯碱市场处于什么状态?
当前纯碱市场处于供给端逐步回升但过剩格局未变的阶段。09合约近期在940-1000元区间波动,振幅较大但仍在合理估值范围内。传闻多家大厂检修停产,出口增加,高成本厂家从盘面买入低价货,导致盘面大幅拉升,但供需平衡表未发生根本性改变。光伏玻璃需求亮点集中,但预计日熔量大幅回落。下游普遍处于压利润格局,自身原料库存不低,叠加光伏长期减产利空,需求端整体仍偏弱。库存绝对水平依旧偏高,仅靠个别企业检修和出货改善难以快速去化。
本报告提示了哪些风险?
本报告提示的风险点包括:关注华北、华东高成本厂家的实际检修/降负幅度,若周产持续回落至10万吨以下需谨慎;关注煤炭走势对市场情绪、成本端及企业行为的外溢影响。此外,纯碱行业供需失衡问题依然突出,出口量未能改善国内过剩局面,供需矛盾依然存在。亏损+成本上行,后续需观察企业是否被动降负荷。光伏玻璃减产落地情况与焦煤情绪也是需要持续跟踪的变量。