猜你想问
这份研报的核心内容是什么?
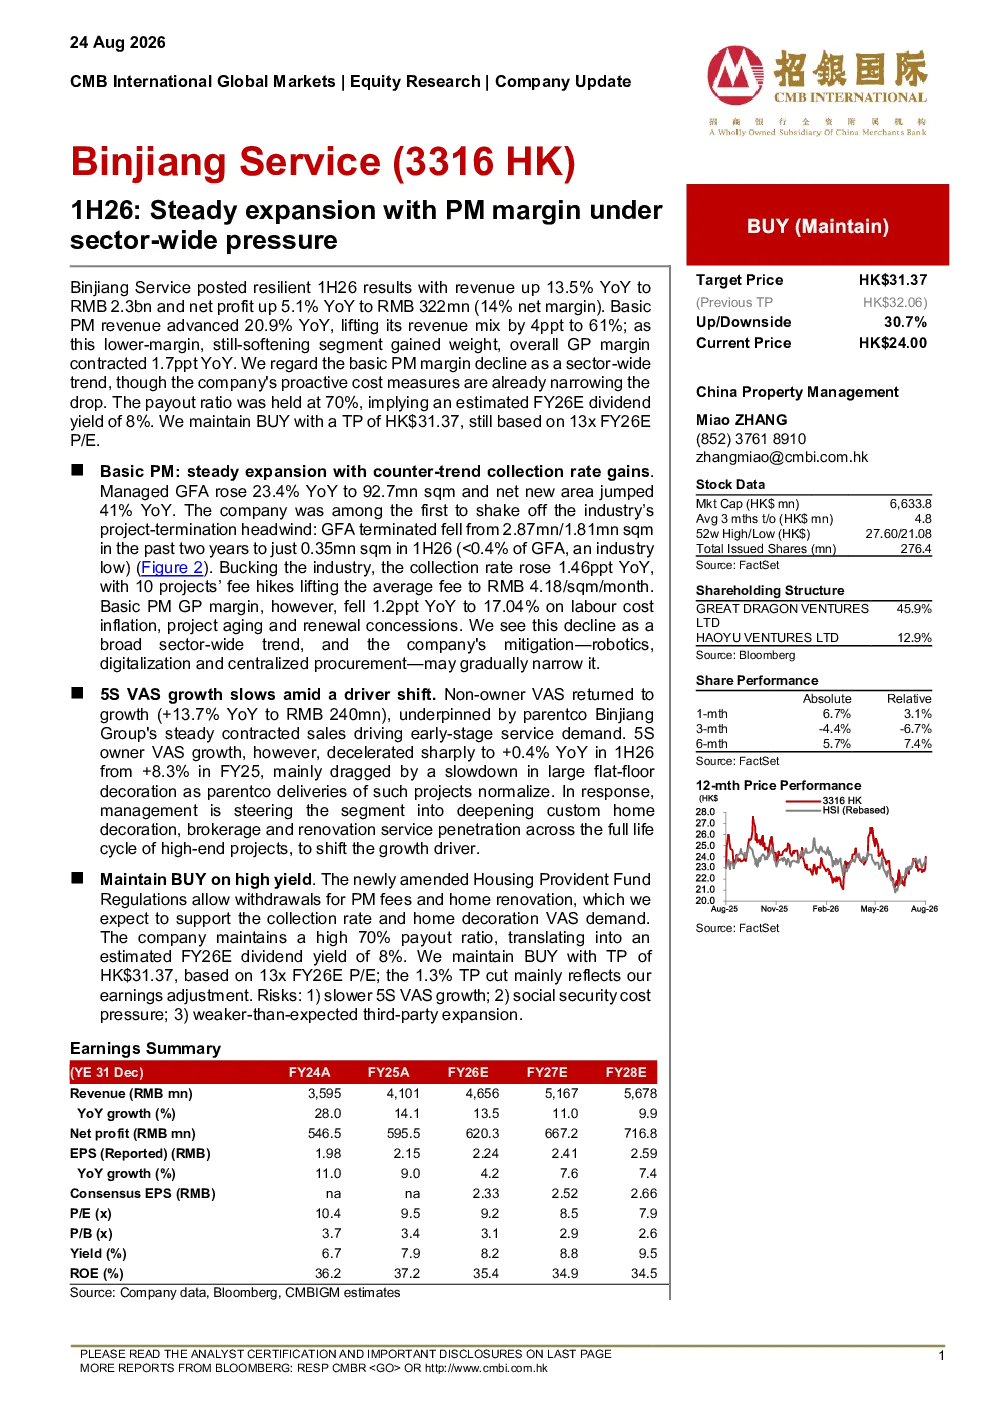
本报告指出,尽管行业整体面临压力,PM利润率仍保持稳定增长。基础物业管理利润率受人工成本通胀、项目老化及更新让利影响同比收窄1.7个百分点。滨江服务2026年上半年业绩表现出色,营收同比增长13.5%至23亿元人民币,净利润同比增长5.1%至3.22亿元人民币(净利率14%),基础物业管理收入占比提升至61%。公司通过引入机器人、数字化及集中采购等缓解措施,可能逐步缩小毛利率差距。5S增值服务增长放缓,非业主增值服务同比增长13.7%至2.4亿元人民币,但5S业主增值服务同比增长率从8.3%降至0.4%,受大型毛坯房装修放缓拖累。管理层正引导该板块深化高端项目全生命周期内的定制家装、经纪及翻新服务渗透。新修订的住房公积金条例预计将支持收款率和家居装修增值服务需求。公司维持高达70%的派息比率,预计将转化为FY26E派息率8%。
行业整体PM利润率保持稳定增长的原因是什么?
行业整体PM利润率保持稳定增长主要得益于企业通过引入机器人、数字化及集中采购等创新措施提升效率,缓解了人工成本通胀、项目老化及更新让利带来的利润压力。同时,基础物业管理收入占比提升至61%,进一步增强了盈利稳定性。此外,新修订的住房公积金条例预计将支持收款率和家居装修增值服务需求,为行业带来积极影响。尽管如此,基础物业管理利润率同比收窄1.7个百分点,反映出行业仍面临成本上升和竞争加剧的挑战。企业需持续优化运营管理,以保持利润率的稳定增长。
报告重点分析了哪些方向?
报告重点分析了滨江服务2026年上半年的业绩表现,包括营收同比增长13.5%至23亿元人民币,净利润同比增长5.1%至3.22亿元人民币(净利率14%),以及基础物业管理收入占比提升至61%。此外,报告还深入探讨了公司通过引入机器人、数字化及集中采购等缓解措施,可能逐步缩小毛利率差距的策略。同时,报告关注了5S增值服务增长放缓,非业主增值服务同比增长13.7%至2.4亿元人民币,但5S业主增值服务同比增长率从8.3%降至0.4%,受大型毛坯房装修放缓拖累的情况。管理层正引导该板块深化高端项目全生命周期内的定制家装、经纪及翻新服务渗透,以提升增值服务收入。
当前市场现状如何判断?
当前市场现状显示,行业整体面临压力,但PM利润率仍保持稳定增长。基础物业管理利润率受人工成本通胀、项目老化及更新让利影响同比收窄1.7个百分点,反映出行业竞争加剧和成本上升的挑战。滨江服务2026年上半年业绩表现出色,营收和净利润均实现同比增长,基础物业管理收入占比提升至61%,显示出企业在优化业务结构方面的成效。然而,5S业主增值服务同比增长率从8.3%降至0.4%,受大型毛坯房装修放缓拖累,反映出行业部分细分领域增长放缓的问题。总体而言,市场在挑战中寻求稳定增长,企业需通过创新和优化提升竞争力。
研报提示了哪些风险?
研报提示的主要风险包括5S增值服务增长放缓,这可能影响公司增值服务收入的表现。此外,社会保障成本压力可能增加企业的运营成本,进一步挤压利润空间。另外,第三方扩张不及预期也可能影响行业的整体竞争格局和盈利能力。这些风险因素需要企业密切关注,并采取相应措施加以应对。例如,通过深化高端项目全生命周期内的定制家装、经纪及翻新服务渗透,提升增值服务收入占比,以降低对单一业务板块的依赖。同时,企业还需加强成本控制,优化运营管理,以应对社会保障成本压力带来的挑战。