猜你想问
这份研报主要讲了什么内容?
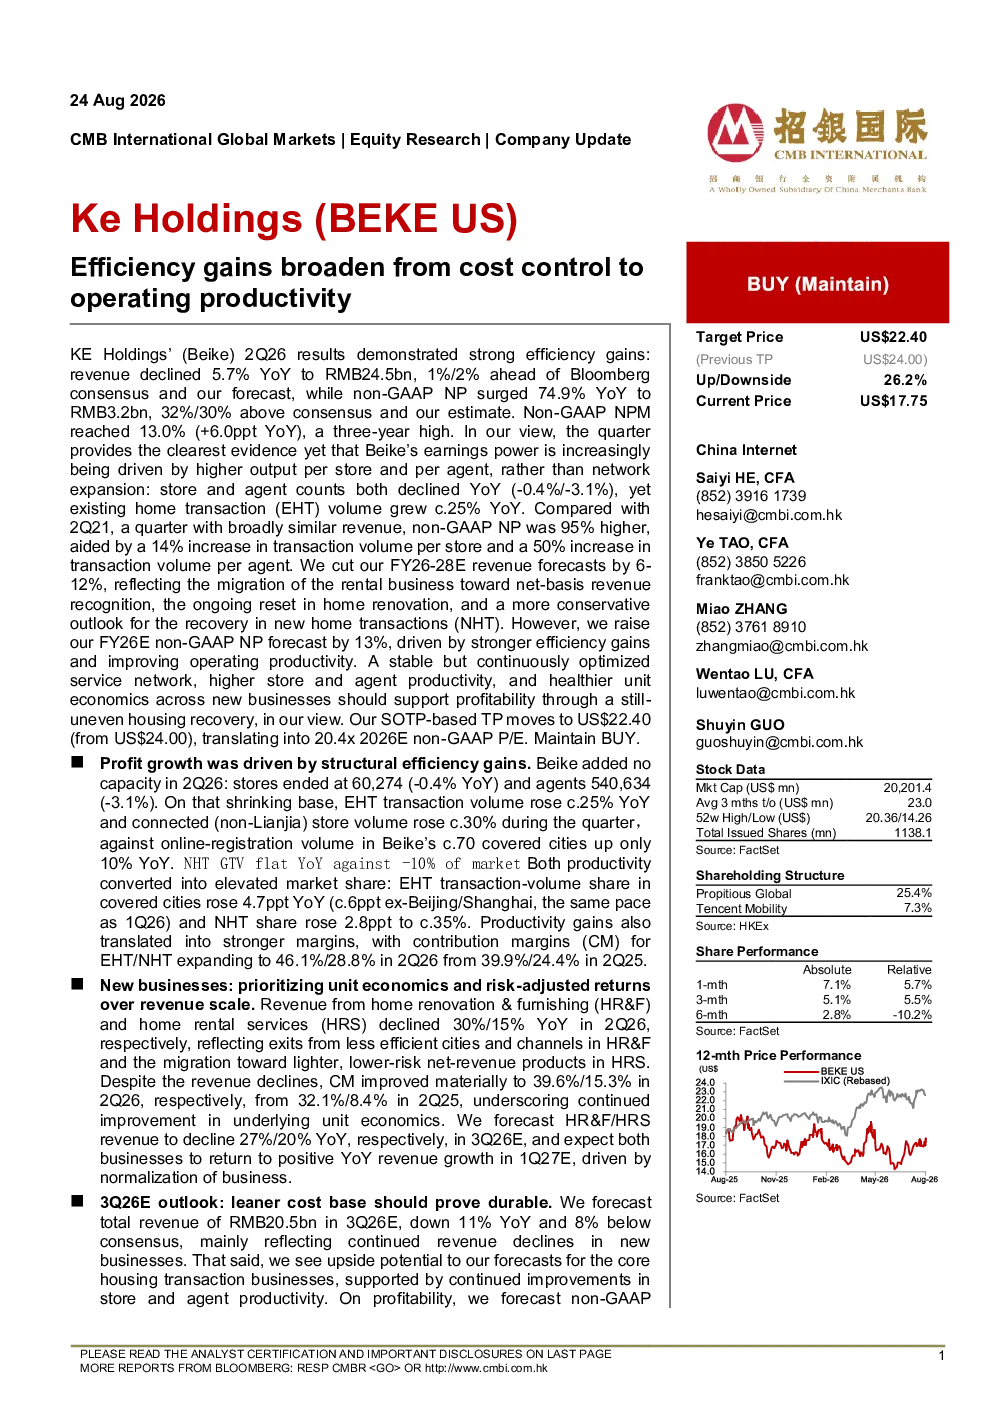
这份研报分析了凯 Holding(贝壳)2026年第二季度的业绩表现。报告显示,尽管营收同比下滑5.7%至245亿元人民币,但非GAAP净利润同比激增74.9%至32亿元人民币,非GAAP净利率达到13.0%,创三年新高。主要得益于每店和每经纪人的产出增长,而非网络扩张。门店和经纪人数量同比分别下降0.4%和3.1%,但存量房交易量同比增长约25%。与2021年第二季度相比,非GAAP净利润高出95%,得益于每店交易量增长14%和每经纪人交易量增长50%。新业务方面,家居翻新与家具(HR&F)和房屋租赁服务(HRS)的收入同比分别下降30%和15%,但单位经济模型(CM)分别提升至39.6%和15.3%。预计2027年第一季度随着业务正常化,两家业务将恢复同比正增长。第三季度展望:预计总收入为205亿元人民币,同比下降11%,低于市场预期;非GAAP营业利润同比增长83%至21亿元人民币,符合市场预期。
贝壳所在赛道的发展趋势如何?
贝壳所在房地产服务赛道正经历效率提升和业务结构优化的阶段。贝壳通过聚焦存量房交易和提升经纪人产出,而非单纯扩张网络,实现了非GAAP净利润的显著增长。存量房交易量的提升表明市场对高效、专业的服务需求增加。新业务方面,家居翻新与家具(HR&F)和房屋租赁服务(HRS)虽然短期内收入有所下降,但单位经济模型(CM)的改善显示基础盈利能力的提升,预示着长期发展潜力。行业整体面临房地产交易复苏不确定性,但贝壳通过精细化运营和业务模式创新,展现出较强的适应性和韧性。
研报重点分析了哪些方面?
研报重点分析了贝壳2026年第二季度的业绩表现,特别是效率提升的成果。报告详细拆解了营收、净利润、净利率等关键财务指标,并指出每店和每经纪人的产出增长是利润增长的核心驱动力。同时,报告也关注了贝壳新业务的进展,包括家居翻新与家具(HR&F)和房屋租赁服务(HRS)的收入和单位经济模型(CM)的变化,以及第三季度的业绩展望。此外,报告还提示了房地产交易复苏不及预期、开发商应收账款减值等潜在风险因素。
当前市场对贝壳的判断是什么?
当前市场对贝壳的判断是,公司通过精细化运营实现了业绩的显著改善,展现出较强的适应性和韧性。贝壳的非GAAP净利润大幅增长,净利率创三年新高,表明其在成本控制和效率提升方面取得了成效。存量房交易量的增长也反映了市场对贝壳服务的认可。尽管新业务短期内收入有所下降,但单位经济模型的改善预示着长期发展潜力。然而,市场也关注到房地产交易复苏的不确定性,以及新业务盈利延迟的风险。
研报提示了哪些风险因素?
研报提示了贝壳面临的主要风险因素包括:房地产交易复苏不及预期,这可能影响贝壳的核心业务收入;开发商带来的应收账款减值超出预期,可能对财务状况造成压力;新业务盈利延迟,家居翻新与家具(HR&F)和房屋租赁服务(HRS)的收入短期内下降且盈利尚未实现,存在不确定性。此外,市场竞争加剧也可能对贝壳的业绩造成影响。这些风险因素需要投资者密切关注。