猜你想问
这份研报的核心内容是什么?
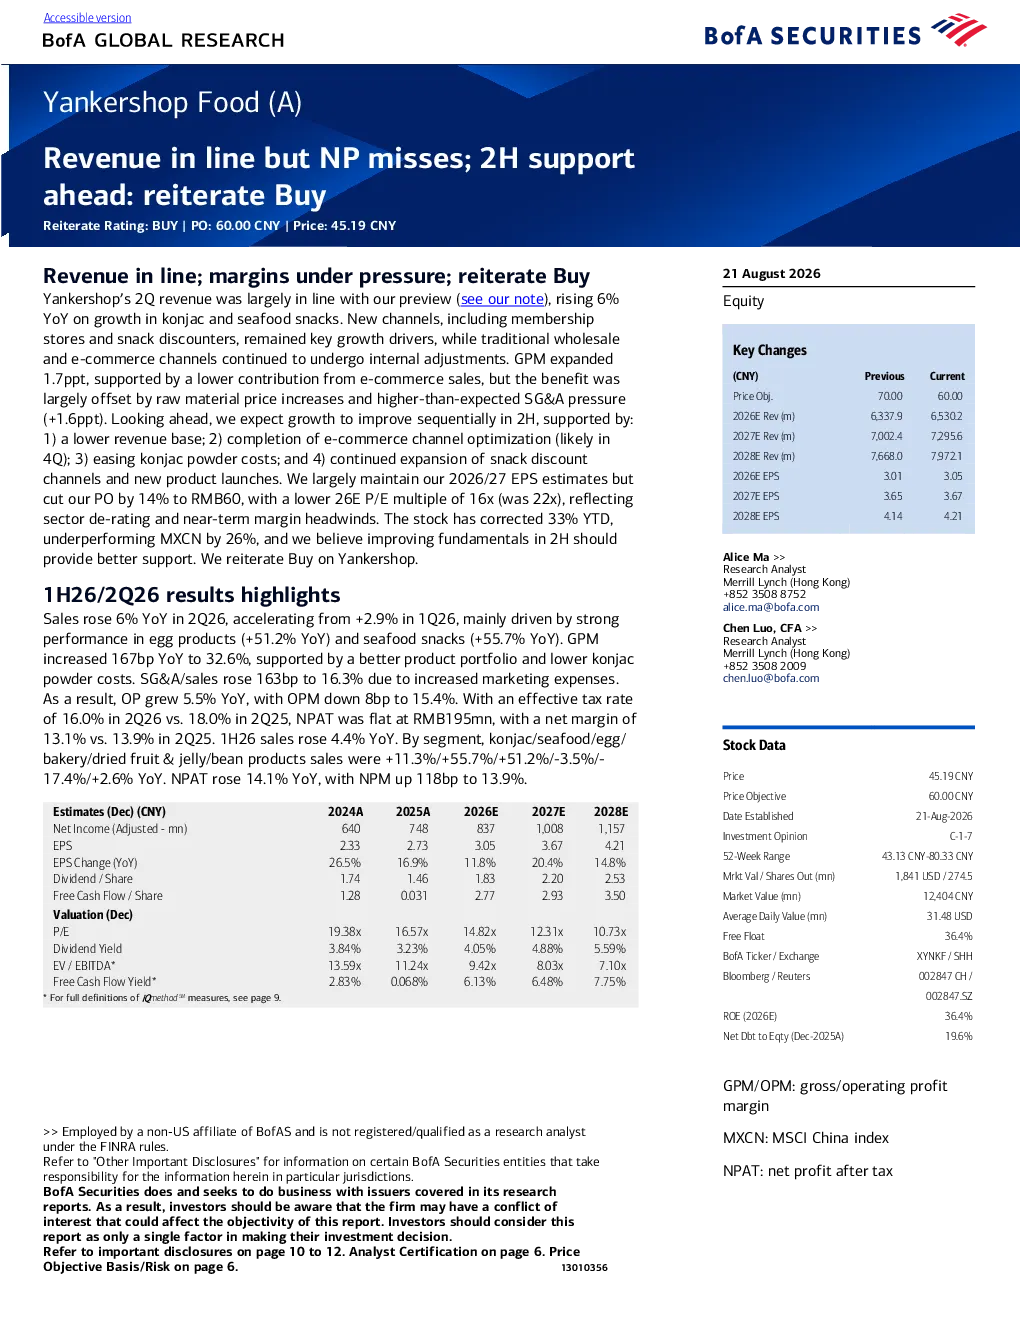
这份研报指出Yankershop食品(A)第二季度收入同比增长6%,主要受蛋制品和海鲜零食增长推动,但净利润未达预期。毛利率提升1.7个百分点至32.6%,但原材料价格上涨和SG&A压力抵消了这一利好。营业利润同比增长5.5%,营业利润率下降8个基点至15.4%。净利润保持稳定在1.95亿元人民币,净利率为13.1%,不及预期。研报重申买入评级,预计下半年增长将环比改善,主要受收入基数较低、电商渠道优化完成、魔芋粉成本缓解、零食折扣渠道持续扩张和新产品上市等因素支持。
食品行业的发展趋势如何?
食品行业正经历多元化发展,蛋制品和海鲜零食等细分领域增长显著,反映出消费者对健康和高品质食品需求的提升。同时,原材料成本上涨和销售费用增加给行业带来压力,企业需通过渠道优化和成本控制提升竞争力。电商渠道的持续扩张和新产品的上市成为重要增长驱动力,行业整体向品牌化、健康化、便捷化方向发展。
研报重点分析了哪些方面?
研报重点分析了Yankershop食品的收入增长驱动因素、利润率变化、成本控制情况以及下半年增长预期。报告指出,蛋制品和海鲜零食是收入增长的主要动力,毛利率提升为积极信号,但原材料和SG&A费用上涨抵消了部分利好。下半年增长预期基于收入基数较低、电商渠道优化、成本缓解等因素,但需关注行业整体估值下调和短期利润率压力。
当前市场对Yankershop食品的判断是什么?
当前市场对Yankershop食品的判断是收入增长符合预期,但净利润表现不及预期,主要受成本压力影响。尽管如此,市场仍看好其下半年增长潜力,特别是电商渠道优化和新产品上市带来的机遇。报告重申买入评级,但下调了目标价至60元人民币,反映行业估值下调和短期利润率压力。投资者需关注成本控制和渠道效率提升情况。
研报提示了哪些风险?
研报提示的主要风险包括原材料成本持续上涨可能进一步压缩利润空间,销售费用和SG&A费用占销售额比例上升可能影响盈利能力。此外,行业整体估值下调和竞争加剧也对企业盈利能力构成压力。投资者需关注企业成本控制能力、渠道优化效果和新产品市场接受度,以及行业竞争格局变化带来的不确定性。