猜你想问
TDK盈利增长的主要驱动力是什么?
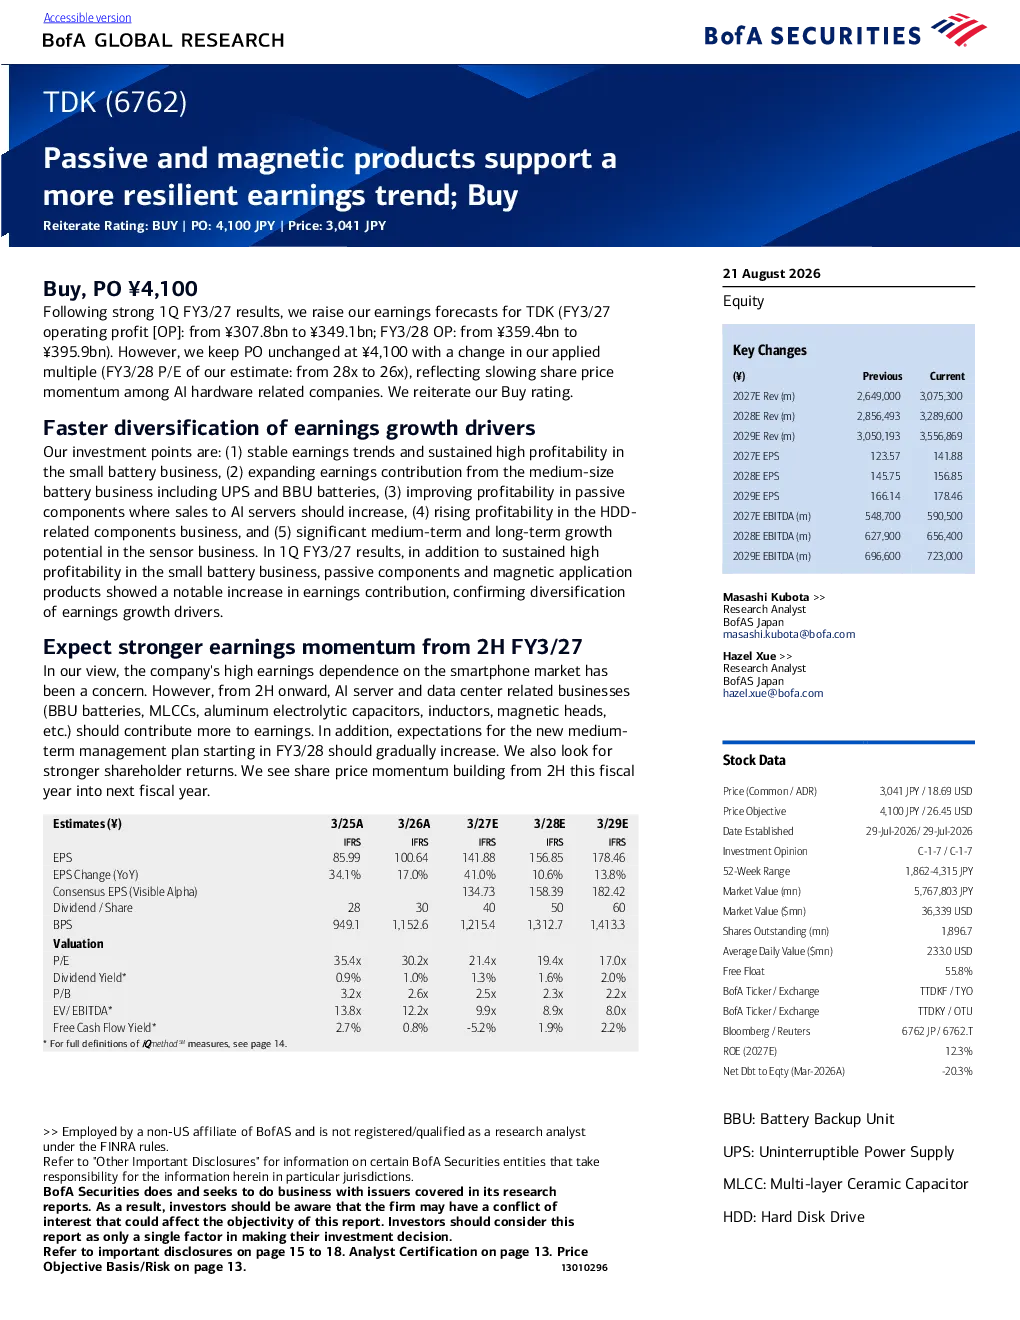
TDK的盈利增长驱动力多元化,包括小型电池业务的稳定盈利、中型电池业务的增长贡献、被动元件业务的AI服务器应用拓展、硬盘相关元件业务的盈利改善以及传感器的中长期增长潜力。小型电池业务通过金属外壳产品销售占比提升和硅负极电池应用实现ASP提升和成本控制。中型电池业务在AI数据中心UPS和BBU电池需求下预计全年增长40%。被动元件业务因AI服务器需求增长显著,1Q FY3/27营业利润同比增长172%。磁性应用产品通过磁头出货量增长和容量利用率提升,利润率改善至12.5%。传感器业务中长期受益于物理AI市场应用。
TDK被动元件业务的发展趋势如何?
TDK被动元件业务在AI服务器需求下增长显著。1Q FY3/27营业利润同比增长172%,主要得益于MLCC和铝电解电容需求增长。预计FY3/27营业利润747亿日元,FY3/28为91.6亿日元。AI服务器对被动元件的需求持续提升,推动业务盈利能力增强,成为TDK重要的增长点之一。业务发展受益于AI算力需求提升和服务器更新换代带来的电容需求增加。
TDK中型电池业务的市场前景怎样?
TDK中型电池业务在AI数据中心市场前景广阔。1Q FY3/27同比增长45-50%,全年预计增长40%。AI数据中心UPS和BBU电池成为新增长点,目标FY3/31销售额400-500亿日元,其中AI相关200-300亿日元。业务发展受益于数据中心AI化趋势和算力需求增长,通过技术创新和市场需求拓展,中型电池业务有望实现持续增长。
当前TDK的市场表现如何?
TDK当前市场表现良好,盈利能力持续提升。预计FY3/27营业利润3491亿日元,同比增长14%;FY3/28营业利润3959亿日元,同比增长10%。各业务板块均实现盈利改善,小型电池、被动元件、磁性应用和传感器业务均呈现增长态势。公司整体盈利能力增强,市场竞争力得到提升,业务多元化发展支撑公司稳健经营。
TDK研报中提示的主要风险有哪些?
TDK研报中提示的主要风险包括电池业务增长放缓、硬盘市场库存上升以及传感器业务扩张不及预期。电池业务可能面临原材料价格波动和市场竞争加剧带来的增长压力。硬盘市场库存上升可能导致需求下滑,影响相关元件业务盈利。传感器业务扩张可能受限于技术迭代和市场接受程度,扩张进度可能不及预期。这些风险因素可能对公司未来业绩产生不利影响。