猜你想问
大金重工2026年业绩表现如何?
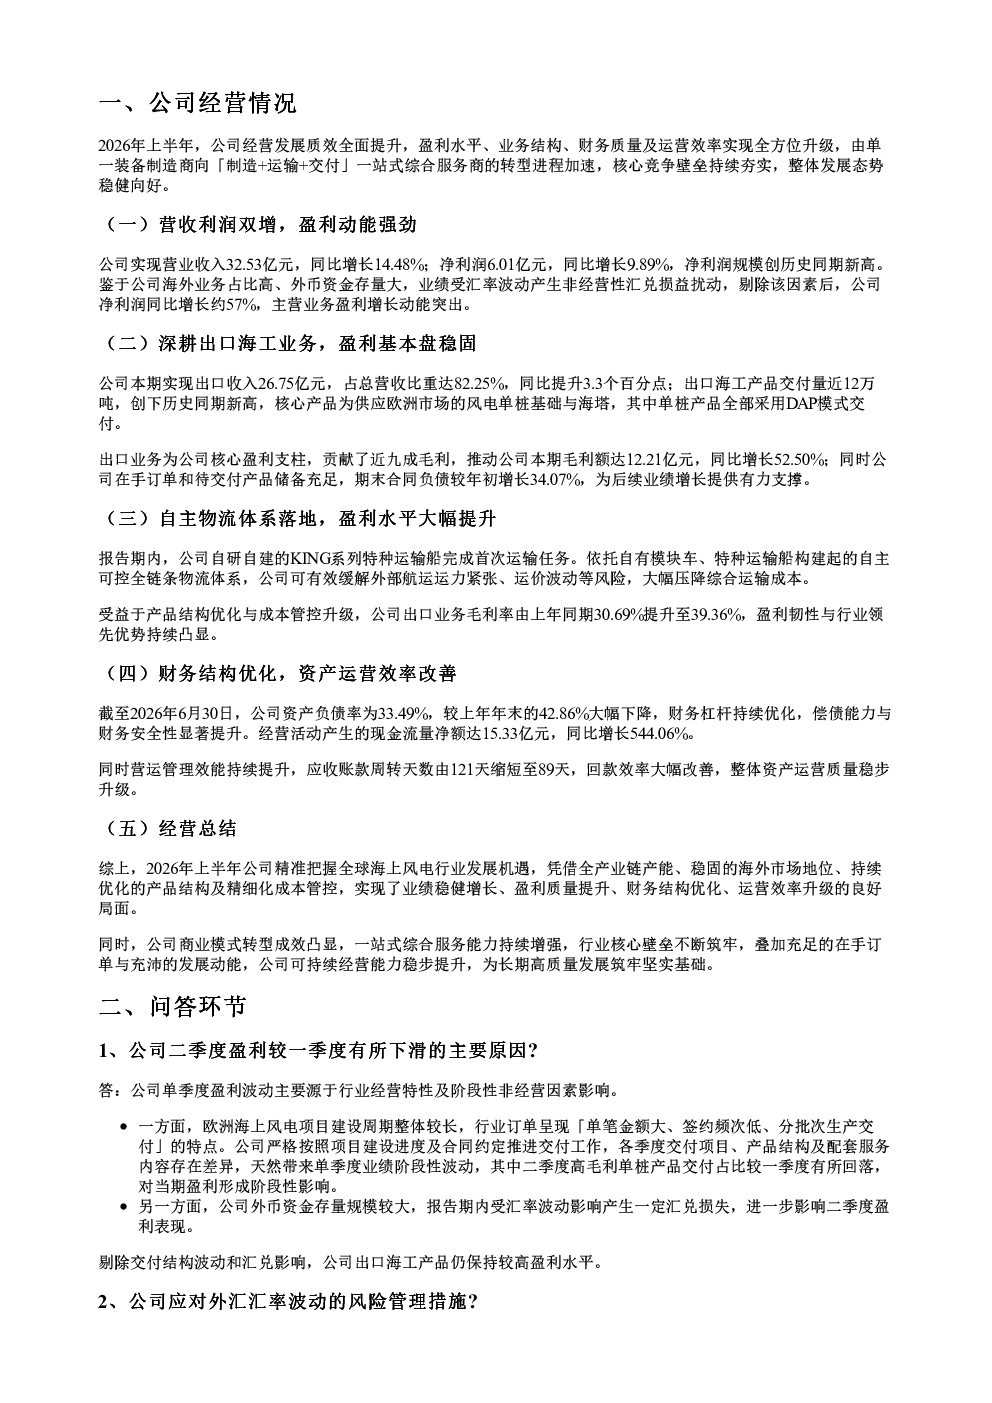
2026年上半年,大金重工实现营业收入32.53亿元,同比增长14.48%;净利润6.01亿元,同比增长9.89%,净利润规模创历史同期新高。剔除汇率波动影响后,净利润同比增长约57%,主营业务盈利增长动能突出。出口业务贡献显著,占总营收比重82.25%,同比提升3.3个百分点,出口海工产品交付量近12万吨,创下历史同期新高。
海上风电行业发展趋势如何?
海上风电行业正迎来快速发展机遇,全球市场对风电单桩基础与海塔等装备需求持续增长。大金重工凭借全产业链产能、稳固的海外市场地位及持续优化的产品结构,精准把握发展机遇。公司通过自主物流体系落地,有效缓解外部航运风险,大幅压降综合运输成本,提升盈利韧性与行业领先优势。未来,随着全球海上风电装机量持续提升,行业竞争将更加激烈,技术迭代加速,具备全产业链服务能力的企业将更具竞争优势。
大金重工报告重点分析了哪些方面?
报告重点分析了大金重工由单一装备制造商向「制造+运输+交付」一站式综合服务商的转型进程。公司通过自研自建KING系列特种运输船,构建自主可控全链条物流体系,有效提升交付稳定性与运输效率,大幅压降综合运输成本。同时,报告还分析了公司财务结构优化情况,资产负债率降至33.49%,财务杠杆持续优化,偿债能力与财务安全性显著提升。此外,报告还披露了公司在欧洲市场的布局情况,已在德国、西班牙、丹麦等地布局4处母港码头,覆盖欧洲三大核心海风资源带。
当前海上风电市场现状如何?
当前海上风电市场呈现供需两旺态势,全球海上风电装机量持续快速增长,带动相关装备需求大幅提升。然而,全球重大件海运运力紧张问题突出,导致部分企业交付周期延长。大金重工通过自研自建运输船,有效缓解运力瓶颈问题,提升交付效率。同时,欧洲市场政策调整及产业链配套瓶颈影响项目开标节奏,但随着CfD政策逐步落地,预计下半年招标节奏将加速。
大金重工报告提示了哪些风险?
报告提示的主要风险包括:欧洲项目建设周期波动及汇率波动可能影响短期盈利表现;全球重大件海运运力紧张可能导致交付周期延长;欧洲市场政策调整及产业链配套瓶颈可能影响项目开标节奏;国内电力市场化政策调整导致新能源发电业务电价波动。此外,公司转型过程中,自研自建运输船的投入及运营也可能带来一定的财务压力。