猜你想问
美债利率的长期驱动因素是什么?
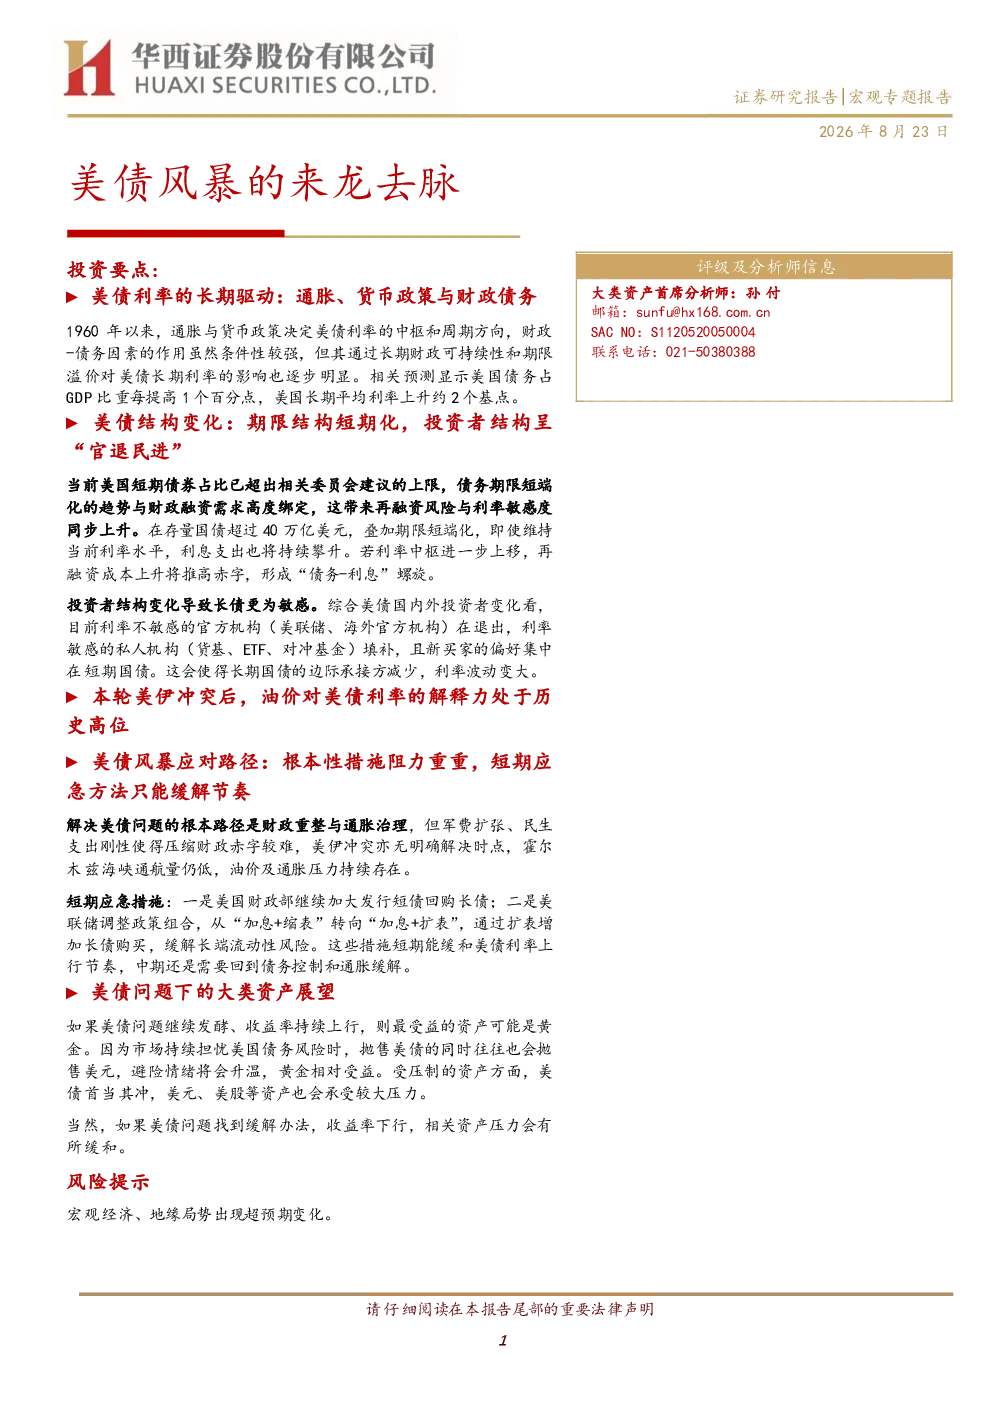
美债利率的长期驱动因素主要包括通胀和货币政策。1960年以来,美债利率经历了持续上行、趋势下行、低位运行和重新抬升四个阶段。通胀水平直接影响利率中枢,而货币政策通过调整利率水平影响市场预期。财政赤字和债务扩张则增加长端压力,研究显示美国债务占GDP比重每提高1个百分点,长期平均利率上升约2个基点。这些因素共同决定了美债利率的周期性波动和长期趋势。
全球长端利率联动有哪些特点?
全球长端利率联动呈现共同波动特征。2000年以来,主要发达经济体长端利率经历了由高位下行、长期低位运行到疫情后重新上行的过程。本轮上行并非美国单一市场现象,而是全球通胀、货币政策调整和债券市场风险补偿上升共同推动的长端重定价。各国货币政策周期差异导致阶段性分化,如日本因制度性因素表现更为独特。这种联动性意味着单一国家利率变化可能引发全球市场连锁反应。
美国债务期限结构存在哪些风险?
美国债务期限结构存在显著风险。国债存量已突破40万亿美元,短期国库券占比超出建议上限,债务期限短端化趋势加剧再融资风险。这种结构与美国财政融资需求高度绑定,导致利率敏感度上升。即使利率维持当前水平,持续攀升的利息支出也将加重财政负担。债务规模与期限结构的不合理可能引发市场对偿债能力的担忧,进而影响美债信誉和全球金融稳定。
美债投资者结构如何变化?
美债投资者结构呈现多元化特征。美国家庭、美国机构、美联储和海外投资者共同参与。其中,美国机构投资者占比最大且增长最快,货币市场基金、共同基金和ETF构成主要承接力量。海外投资者则呈现“官退民进”趋势,官方投资者因外汇储备多元化需求降低美元资产比重,私人投资者则受票息吸引增持。投资者结构变化导致长债对利率变动更为敏感,市场情绪波动可能引发长债价格剧烈波动。
美债问题有哪些潜在风险提示?
美债问题潜在风险包括财政可持续性、市场流动性风险和全球金融稳定。长期高财政赤字与债务膨胀可能引发偿债危机,债务期限短端化加剧再融资压力。地缘冲突通过影响油价和通胀进一步加剧美债波动。投资者结构变化也可能导致长债市场波动性上升。这些风险可能传导至全球金融市场,引发连锁反应,对美元、美股等资产产生压力。需密切关注美国财政政策调整和全球通胀走势。