猜你想问
美债收益率近期为何持续上行?
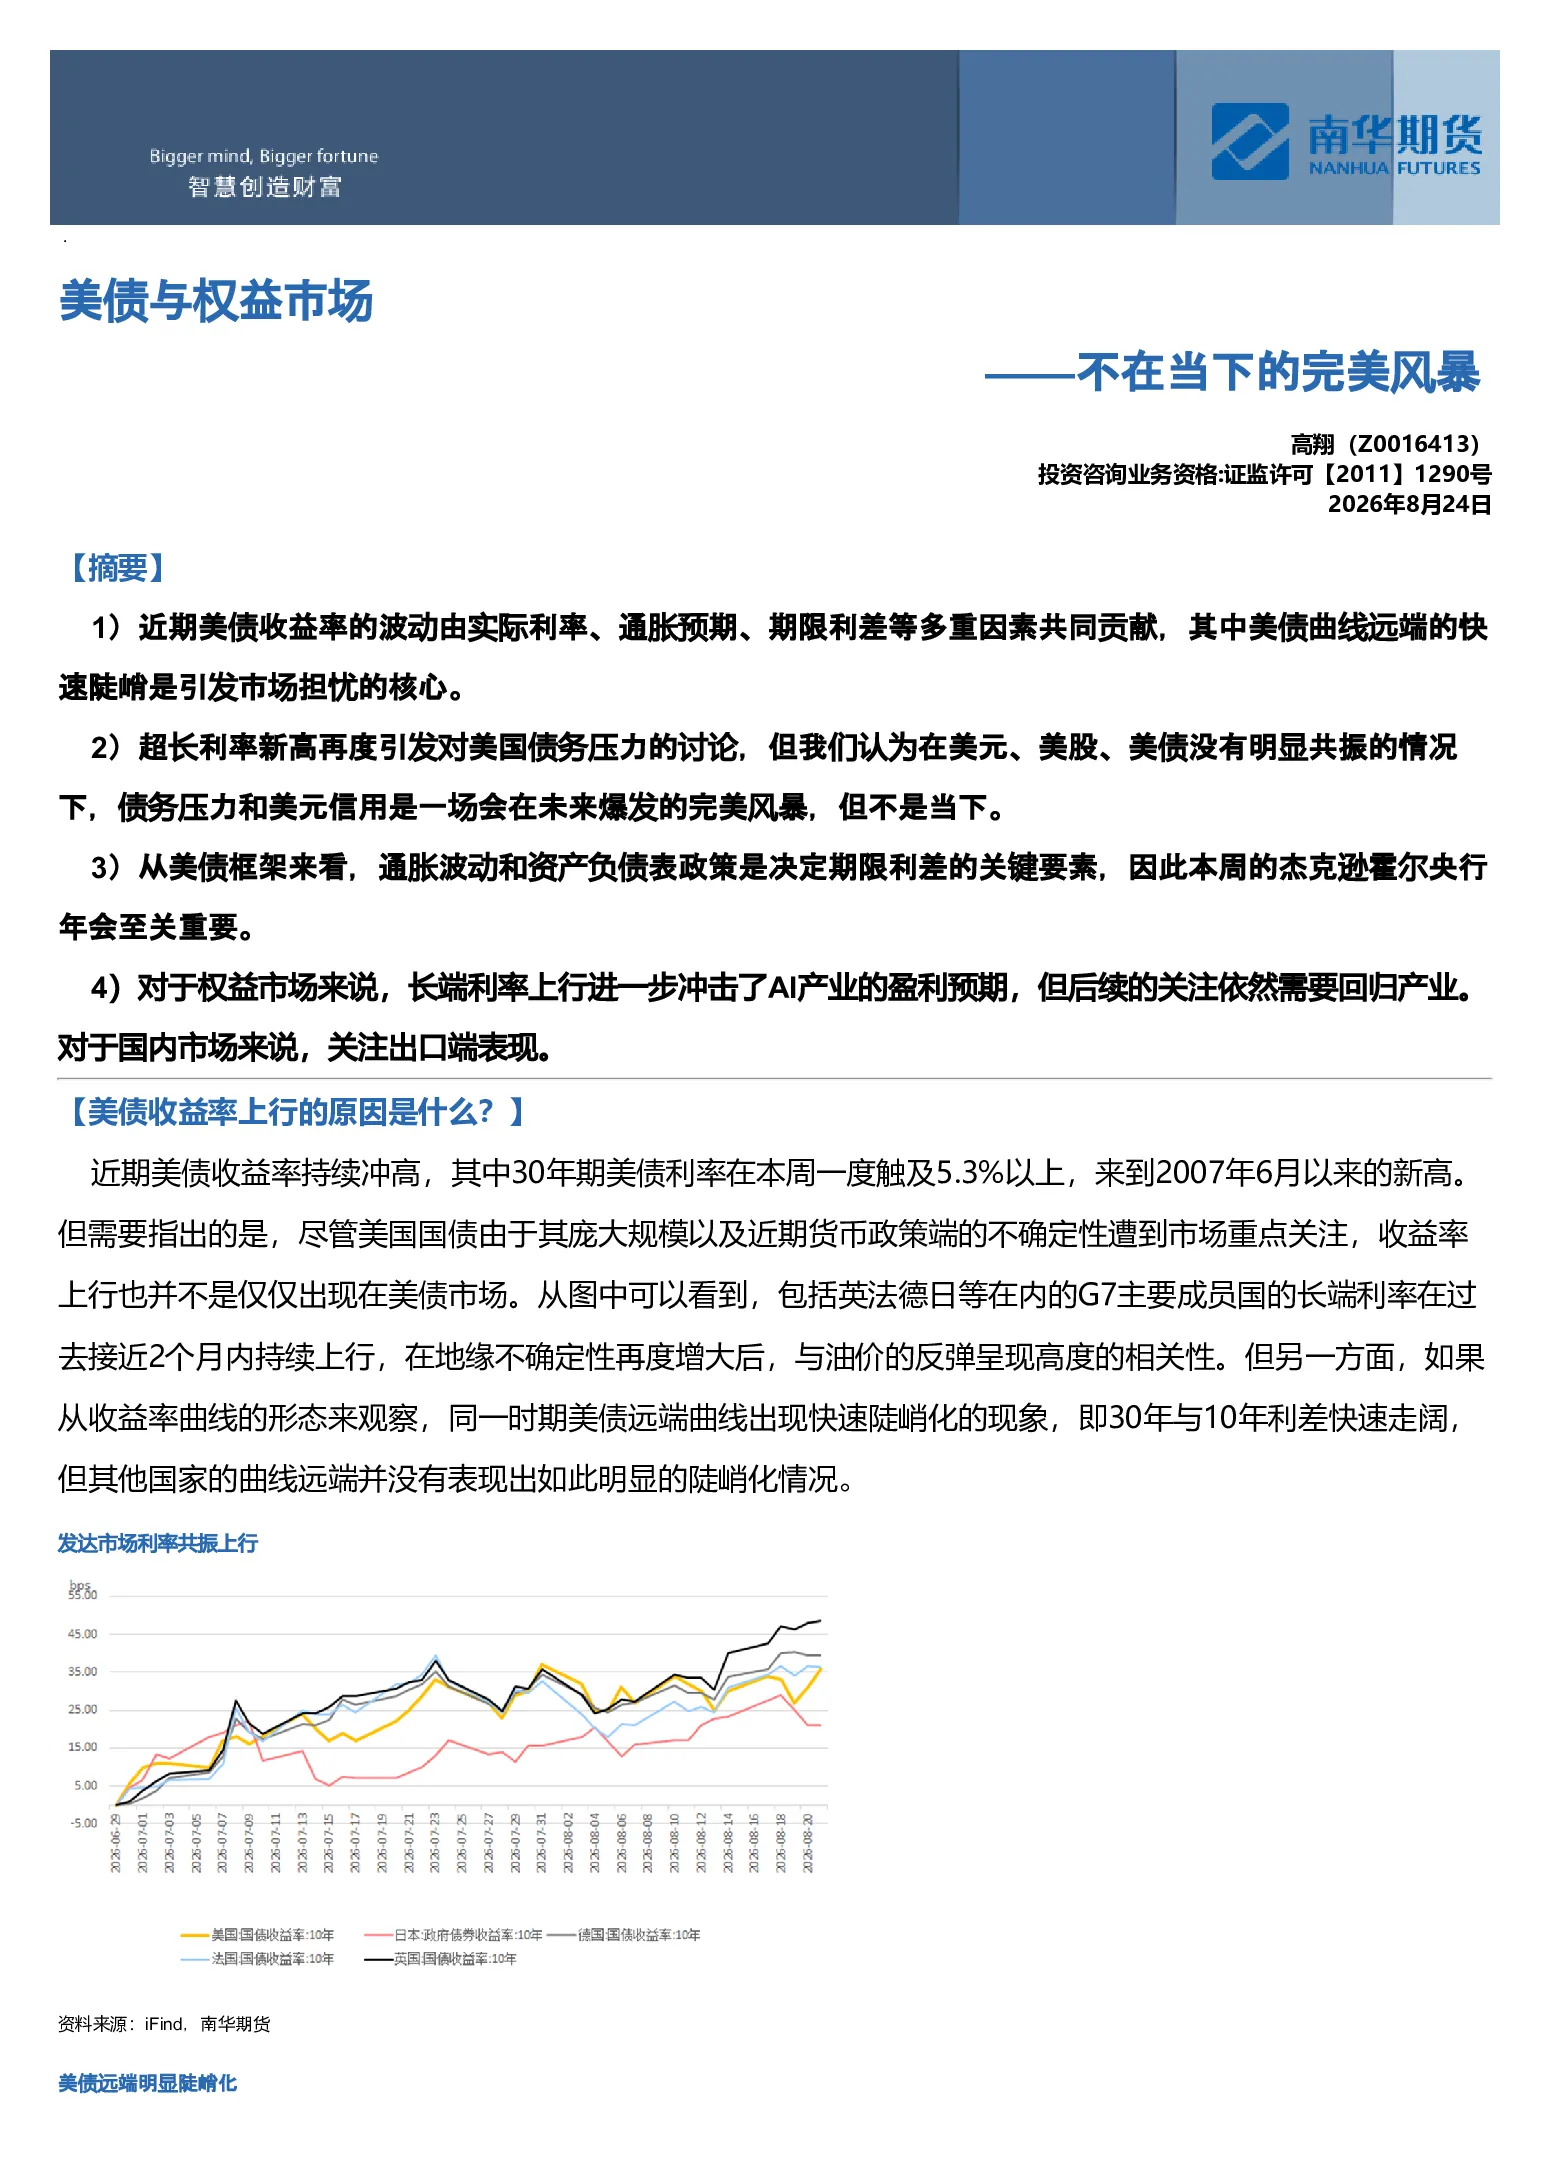
近期美债收益率上行主要由实际利率和通胀预期共同推动。7月中上旬,10年期美债收益率上行主要反映实际利率走高,这与6月非农数据走弱及通胀预期平稳有关。8月中旬后,地缘局势恶化和油价反弹推动通胀预期再度成为利率上行的主要动力。此外,市场对美联储政策框架的质疑加剧,远端曲线陡峭化反映对未来通胀波动及资产负债表变化的计价。G7主要成员国长端利率普遍上行,但美债远端曲线出现快速陡峭化,即30年与10年利差快速走阔。
美债市场未来走势的关键驱动因素是什么?
美债市场未来走势的关键驱动因素包括实际利率和通胀预期变化、美联储政策框架的清晰度以及地缘政治风险。通胀波动性下降降低债券购买力风险,而美联储资产负债表政策如LSAP则降低长期资产持有成本。当前期限利差主要受联储反应函数模糊导致的通胀预期脱锚担忧及加息预期担忧驱动。杰克逊霍尔央行年会将成为市场关注的关键观测窗口,其内容将影响市场对未来利率走势的预期。
美债市场变化对A股市场的影响如何?
美债市场变化对A股市场的影响主要体现在流动性压力和外部需求两个方面。当前A股流动性压力不大,但外需压力可能影响AI大厂资本开支及出口企业业绩。内需偏弱下,外需是A股结构性行情支撑,长端利率对需求影响尚不明确。创业板仍是合适选择,政策‘高低切’需关注。美债收益率走高对AI产业盈利预期有冲击,但A股整体受影响相对有限。
当前美债市场存在哪些风险点?
当前美债市场的主要风险点包括美联储政策不确定性、通胀预期脱锚以及地缘政治风险。美联储政策框架的模糊性可能导致市场预期波动,进而影响美债收益率。地缘局势恶化和油价反弹可能推动通胀预期再度上升,加剧市场对利率上行的担忧。此外,美元指数相对平稳,化债手段有效缓解短期压力,但长期信用风险仍需关注。
美债信用风险目前处于什么状态?
目前美债信用风险处于可控状态。美元指数相对平稳,财政部回购等化债手段有效缓解了短期压力。尽管市场存在对美联储独立性和政策框架的担忧,但当前环境不悲观。信用危机叙事需谨慎,长期来看,美债的信用风险仍相对较低。不过,地缘政治风险和通胀预期变化仍是需要关注的潜在风险因素。