猜你想问
2026年半年度报告显示公司营收和利润情况如何?
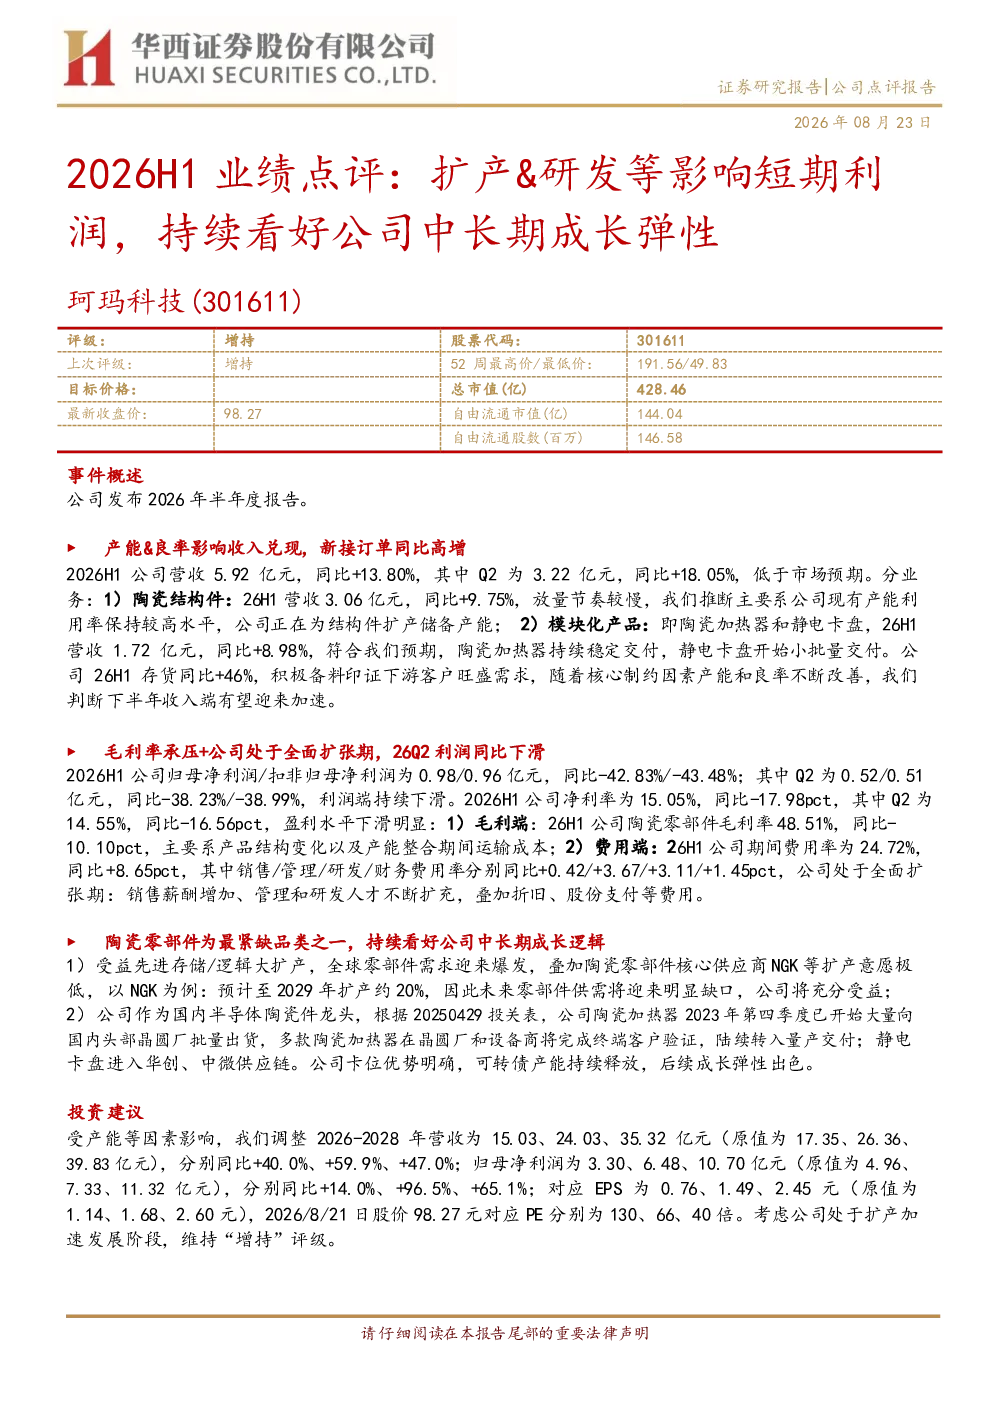
2026年半年度报告显示,公司营收5.92亿元,同比+13.80%,Q2为3.22亿元,同比+18.05%,低于市场预期。陶瓷结构件营收3.06亿元,同比+9.75%,放量较慢,主要因产能利用率高,公司正在扩产备产能。模块化产品营收1.72亿元,同比+8.98%,陶瓷加热器稳定交付,静电卡盘开始小批量交付。存货同比+46%,反映下游需求旺盛,随着产能和良率改善,下半年收入有望加速。归母净利润0.98亿元,同比-42.83%;Q2为0.52亿元,同比-38.23%。毛利率48.51%,同比-10.10pct,主要因产品结构变化及运输成本。期间费用率24.72%,同比+8.65pct,销售、管理、研发费用增加。
陶瓷零部件行业发展趋势如何?
陶瓷零部件行业受益先进存储/逻辑大扩产,供需缺口明显。公司作为国内龙头受益,陶瓷加热器已向国内头部晶圆厂批量出货,静电卡盘进入华创、中微供应链。可转债产能持续释放,成长弹性出色。公司陶瓷结构件营收3.06亿元,同比+9.75%,放量较慢,主要因产能利用率高,公司正在扩产备产能。模块化产品营收1.72亿元,同比+8.98%,陶瓷加热器稳定交付,静电卡盘开始小批量交付。存货同比+46%,反映下游需求旺盛,随着产能和良率改善,下半年收入有望加速。
报告重点分析了哪些方向?
报告重点分析了公司陶瓷结构件和模块化产品的营收情况。陶瓷结构件营收3.06亿元,同比+9.75%,放量较慢,主要因产能利用率高,公司正在扩产备产能。模块化产品营收1.72亿元,同比+8.98%,陶瓷加热器稳定交付,静电卡盘开始小批量交付。存货同比+46%,反映下游需求旺盛,随着产能和良率改善,下半年收入有望加速。归母净利润0.98亿元,同比-42.83%;Q2为0.52亿元,同比-38.23%。毛利率48.51%,同比-10.10pct,主要因产品结构变化及运输成本。期间费用率24.72%,同比+8.65pct,销售、管理、研发费用增加。
当前市场对陶瓷零部件行业现状如何判断?
当前市场对陶瓷零部件行业现状判断为供需缺口明显,受益先进存储/逻辑大扩产,公司作为国内龙头受益。陶瓷加热器已向国内头部晶圆厂批量出货,静电卡盘进入华创、中微供应链。陶瓷结构件营收3.06亿元,同比+9.75%,放量较慢,主要因产能利用率高,公司正在扩产备产能。模块化产品营收1.72亿元,同比+8.98%,陶瓷加热器稳定交付,静电卡盘开始小批量交付。存货同比+46%,反映下游需求旺盛,随着产能和良率改善,下半年收入有望加速。但2026H1归母净利润0.98亿元,同比-42.83%;毛利率48.51%,同比-10.10pct,主要因产品结构变化及运输成本。期间费用率24.72%,同比+8.65pct,销售、管理、研发费用增加。
研报提示哪些风险?
研报提示的风险包括募投项目进展不及预期、新品研发不及预期、行业竞争加剧、半导体景气下滑。2026H1归母净利润0.98亿元,同比-42.83%;Q2为0.52亿元,同比-38.23%。毛利率48.51%,同比-10.10pct,主要因产品结构变化及运输成本。期间费用率24.72%,同比+8.65pct,销售、管理、研发费用增加。陶瓷结构件营收3.06亿元,同比+9.75%,放量较慢,主要因产能利用率高,公司正在扩产备产能。模块化产品营收1.72亿元,同比+8.98%,陶瓷加热器稳定交付,静电卡盘开始小批量交付。存货同比+46%,反映下游需求旺盛,随着产能和良率改善,下半年收入有望加速。可转债产能持续释放,成长弹性出色。