猜你想问
报告主要说了什么内容?
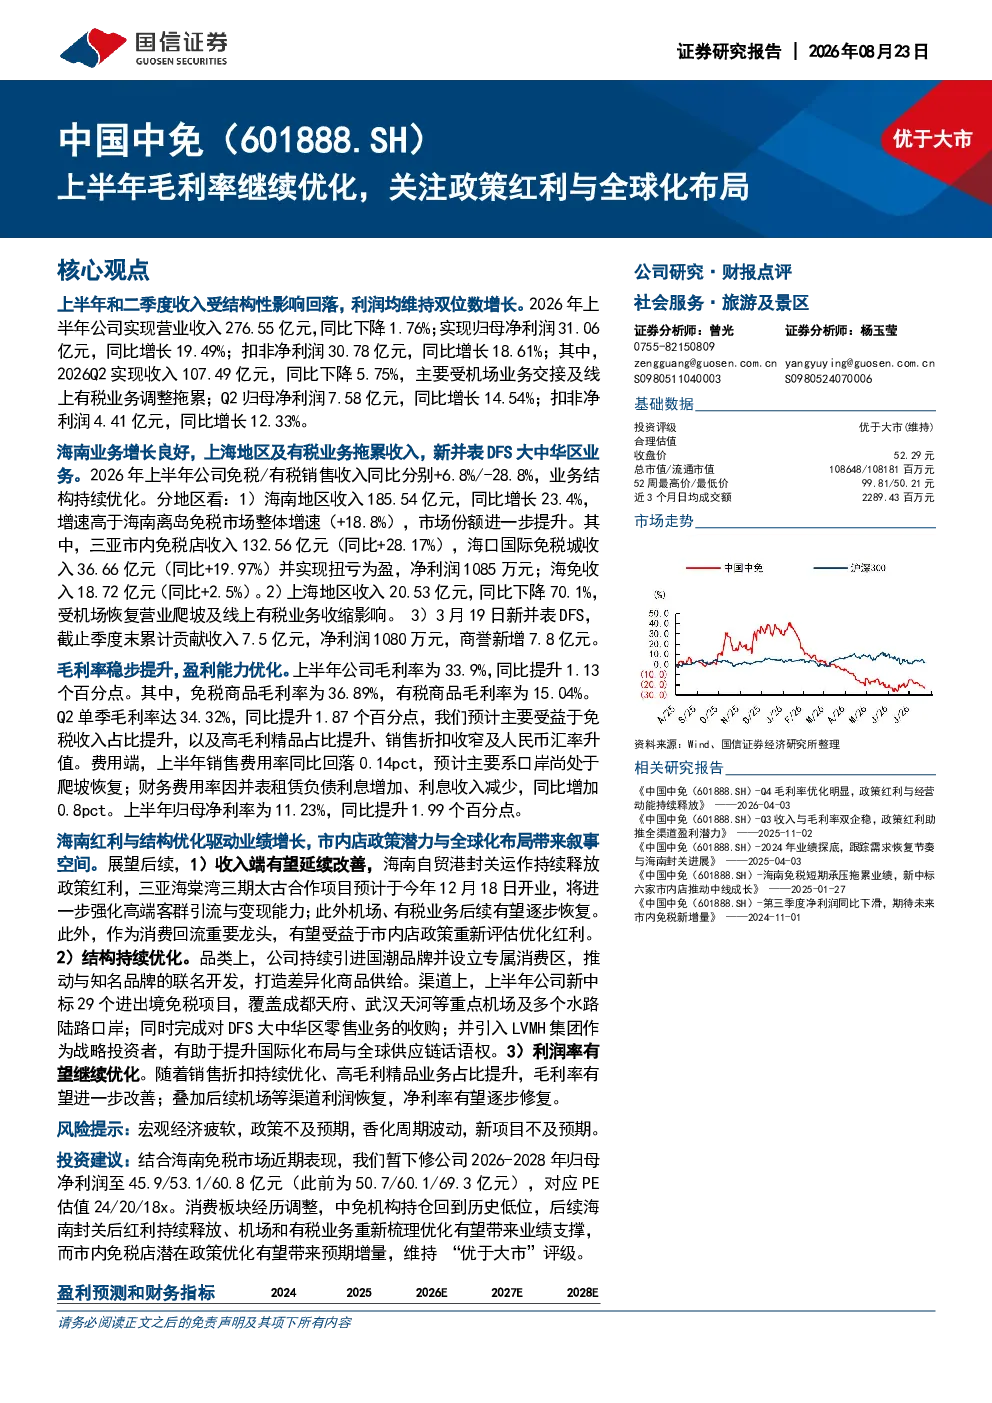
报告显示,公司上半年收入受结构性影响有所回落,但利润保持双位数增长。具体来看,2026年上半年营业收入276.55亿元,同比下降1.76%;归母净利润31.06亿元,同比增长19.49%。海南业务增长显著,市场份额提升,三亚市内免税店收入同比增长28.17%,海口国际免税城扭亏为盈。毛利率稳步提升,上半年毛利率达33.9%,同比提升1.13个百分点,免税商品毛利率36.89%,有税商品毛利率15.04%。
免税赛道未来发展趋势如何?
免税赛道未来发展趋势向好,海南自贸港封关运作将持续释放政策红利,三亚海棠湾三期预计12月18日开业,有望带动收入增长。同时,品类上持续引进国潮品牌,渠道方面新中标29个进出境免税项目,并完成对DFS大中华区零售业务收购,引入LVMH集团作为战略投资者,有助于结构优化。机场、有税业务有望逐步恢复,市内免税店政策重新评估优化带来潜在红利,整体行业前景乐观。
报告重点分析了哪些方向?
报告重点分析了公司收入结构优化、盈利能力提升及未来增长点。收入端关注海南自贸港政策红利释放、三亚海棠湾三期开业及市内店政策优化;结构优化方面,关注品类引进、渠道拓展(DFS收购、LVMH合作)及高毛利精品业务占比提升;盈利能力方面,关注销售折扣优化及机场等渠道利润恢复,预计毛利率和净利率有望进一步改善。
当前免税市场现状如何判断?
当前免税市场呈现结构性分化,海南地区增长强劲,三亚市内免税店收入同比增长28.17%,海口国际免税城扭亏为盈,市场份额持续提升。上海地区收入同比下降70.1%,显示区域结构性调整。公司通过引入国潮品牌、收购DFS、引入LVMH等举措优化业务结构,同时毛利率稳步提升,上半年达33.9%,显示盈利能力优化,整体市场在政策红利和公司战略布局下呈现积极变化。
报告提示了哪些风险?
报告提示的主要风险包括宏观经济疲软可能影响消费需求,政策不及预期可能制约海南自贸港红利释放,香化周期波动影响相关品类销售,新项目如三亚海棠湾三期开业不及预期等。此外,收购DFS带来的商誉也存在减值风险。这些风险需关注,但报告认为公司通过多元化布局和战略优化具备一定抗风险能力。