猜你想问
聚酯行业近期的市场表现如何?
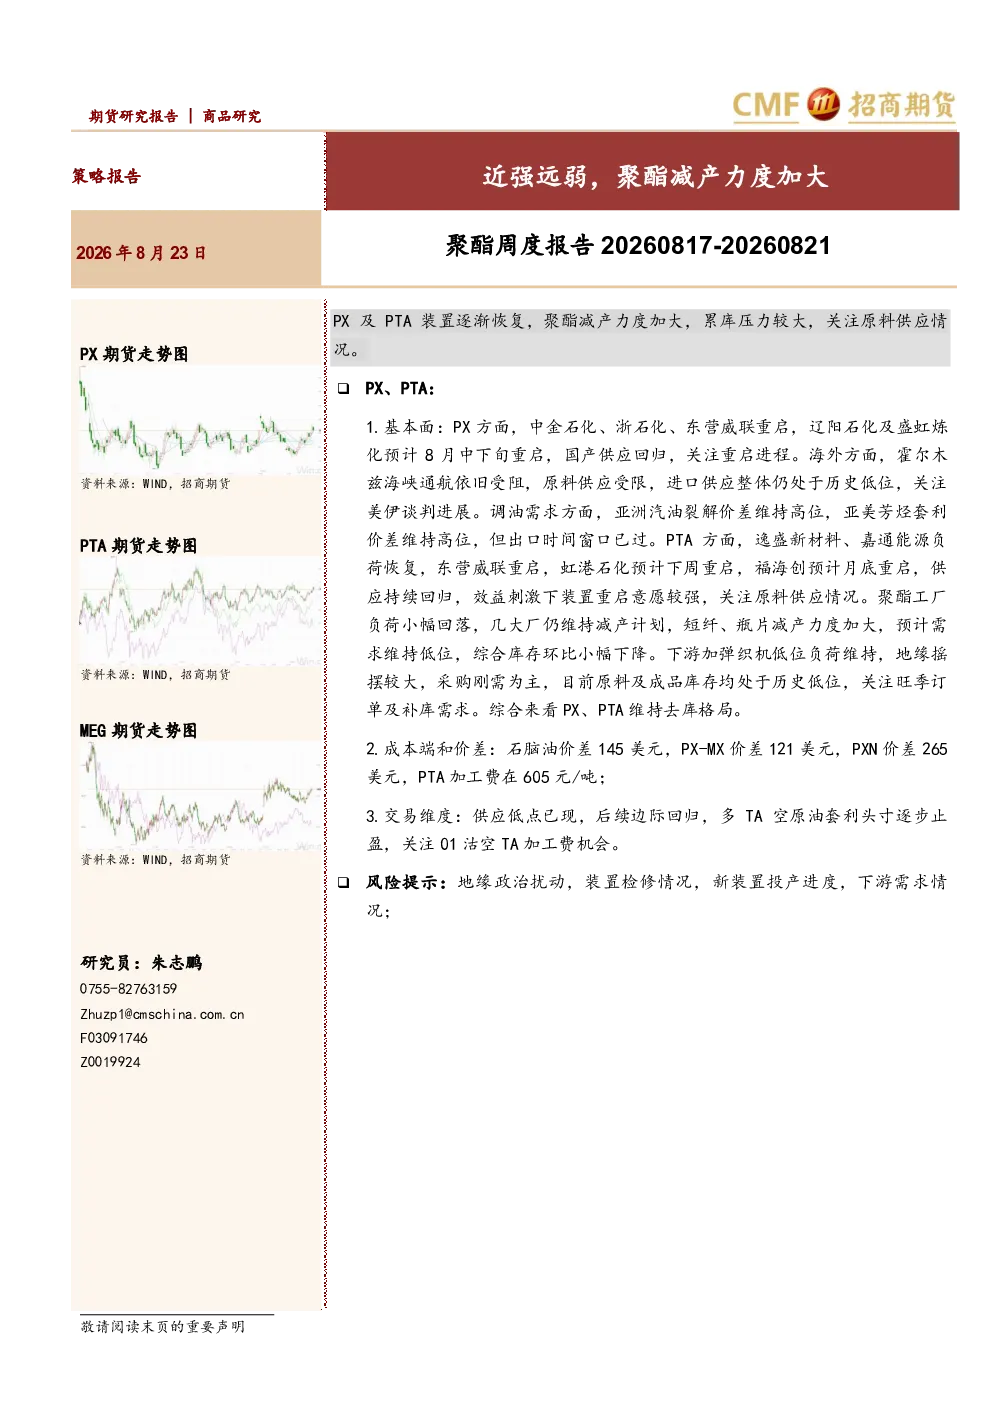
根据最新聚酯周度报告,近期PX及PTA供应持续回归,但聚酯工厂负荷小幅回落,短纤、瓶片减产力度加大。需求方面保持低位,库存小幅下降。MEG方面,国产供应回归,进口供应短期难以恢复,库存处于历史低位。聚酯综合库存环比下降12%至16天附近,处于历史低位水平。整体来看,聚酯行业近强远弱,减产力度加大,市场库存压力有所缓解,但需求端仍显疲软。
聚酯行业未来发展趋势如何?
聚酯行业未来发展趋势显示,供应端装置重启和提负将逐步增加市场供应,但聚酯减产力度加大将限制供应过剩风险。需求端方面,聚酯工厂负荷和江浙织机负荷均处于历史同期低位水平,短期内需求难以大幅改善。库存方面,聚酯综合库存和短纤权益库存均处于历史低位或中低水平,显示市场去库态势明显。远期来看,聚酯行业供需关系仍将保持紧平衡状态。
本报告重点分析了哪些方向?
本报告重点分析了PX、PTA和MEG的基本面、成本端和价差、交易维度。PX方面关注国产供应回归和海外进口供应情况,PTA方面关注供应回归和原料供应情况,MEG方面关注国产供应回归和进口供应情况。此外,报告还分析了上游价差走势、PX和PTA的基本面情况、MEG的基本面情况、聚酯的基本面情况和终端需求情况,全面评估了聚酯行业的供需关系和市场动态。
当前聚酯市场现状如何判断?
当前聚酯市场现状显示,供应端PX和PTA供应持续回归,但聚酯工厂负荷回落,短纤、瓶片减产力度加大,需求保持低位,库存小幅下降。MEG方面,国产供应回归,进口供应短期难以恢复,库存处于历史低位。聚酯综合库存环比下降12%至16天附近,处于历史低位水平。整体来看,聚酯市场供需关系较为紧张,但库存压力有所缓解,市场处于去库阶段。
本报告有哪些风险提示需要注意?
本报告提示的风险包括:PX和PTA供应回归可能带来的市场供应过剩风险,聚酯减产力度加大可能限制价格上涨空间,需求端仍显疲软可能影响市场复苏进程,海外地缘政治风险可能影响PX和MEG的进口供应,上游原料价格波动可能影响聚酯成本端盈利能力。此外,聚酯行业新增产能释放可能对市场供需关系产生长期影响,需持续关注行业动态。