猜你想问
城投债久期为何创年内新高?
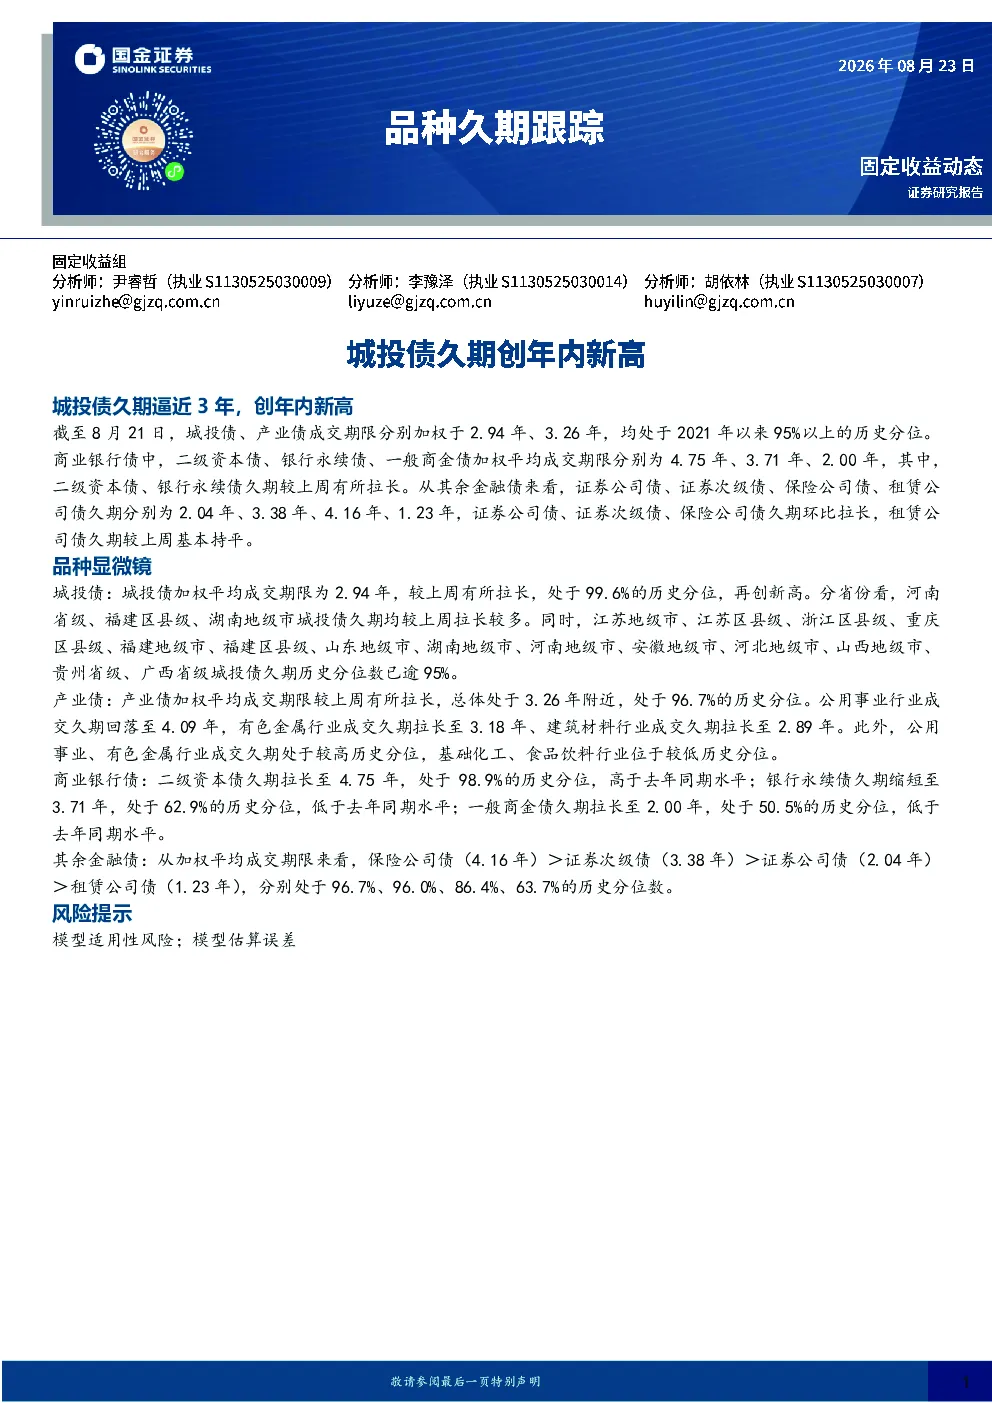
城投债久期创年内新高主要由于加权平均成交期限拉长,达到2.94年,处于2021年以来99.6%的历史分位。分省份看,河南省级、福建区县级、湖南地级市城投债久期拉长较多,多个省份如江苏、浙江、重庆等久期历史分位数逾95%。这反映了市场对城投债风险溢价的变化以及资金流向的调整。
产业债和商业银行债的久期变化趋势如何?
产业债加权平均成交期限为3.26年,处于96.7%历史分位。公用事业行业成交久期回落至4.09年,而有色金属、建筑材料行业成交久期拉长至3.18年、2.89年。商业银行债中,二级资本债久期拉长至4.75年(98.9%),银行永续债缩短至3.71年(62.9%),一般商金债拉长至2.00年(50.5%)。这些变化反映了不同行业信用环境及市场资金配置策略的调整。
报告重点分析了哪些金融债品种?
报告重点分析了城投债和产业债的久期变化,同时关注了商业银行债、保险公司债、证券次级债、证券公司债及租赁公司债的久期情况。其中,城投债和产业债久期处于历史高位,商业银行二级资本债久期显著拉长,而银行永续债和一般商金债久期有所缩短。票息久期拥挤度指数回落至14.5%的历史分位数水平,显示市场整体风险偏好有所变化。
当前金融债市场现状如何?
当前金融债市场现状表现为久期分化明显,城投债和产业债久期处于历史高位,商业银行二级资本债久期拉长,而银行永续债和一般商金债久期缩短。不同行业和品种的久期变化反映了市场对不同信用风险和流动性环境的评估。票息久期拥挤度指数的回落也表明市场对风险溢价的态度有所调整。
研报存在哪些风险提示?
研报提示存在模型适用性风险和模型估算误差。由于久期计算依赖于市场成交数据,数据质量及样本量可能影响结果的准确性。此外,市场环境变化快,模型假设可能与实际情况存在偏差,因此需谨慎解读报告结论。
你可能感兴趣
城投债久期创年内新高——品种久期跟踪
国金证券2026-08-23
品种久期跟踪:二级债久期创年内新高
农林牧渔国金证券2025-07-20
品种久期跟踪:二级债久期创年内新高
国金证券2026-04-12
品种久期跟踪:普信债久期创年内最高
国金证券2025-05-25
品种久期跟踪:票息久期创近三年新高
国投证券2024-08-11
8月城投债发行监管跟踪:借新还旧债占比继续回升,终止发行创年内新高
安信证券2023-09-08
11月城投债发行监管跟踪:借新还旧占比、终止发行数均续创年内新高
安信证券2023-12-05
10月城投债发行监管跟踪:借新还旧占比、终止发行数均创年内新高
安信证券2023-11-08
品种久期跟踪:城投债久期逼近21年以来高位
国投证券2024-04-21
品种久期跟踪:追逐城投债久期?
国金证券2026-08-09