猜你想问
这份报告主要讲了什么内容?
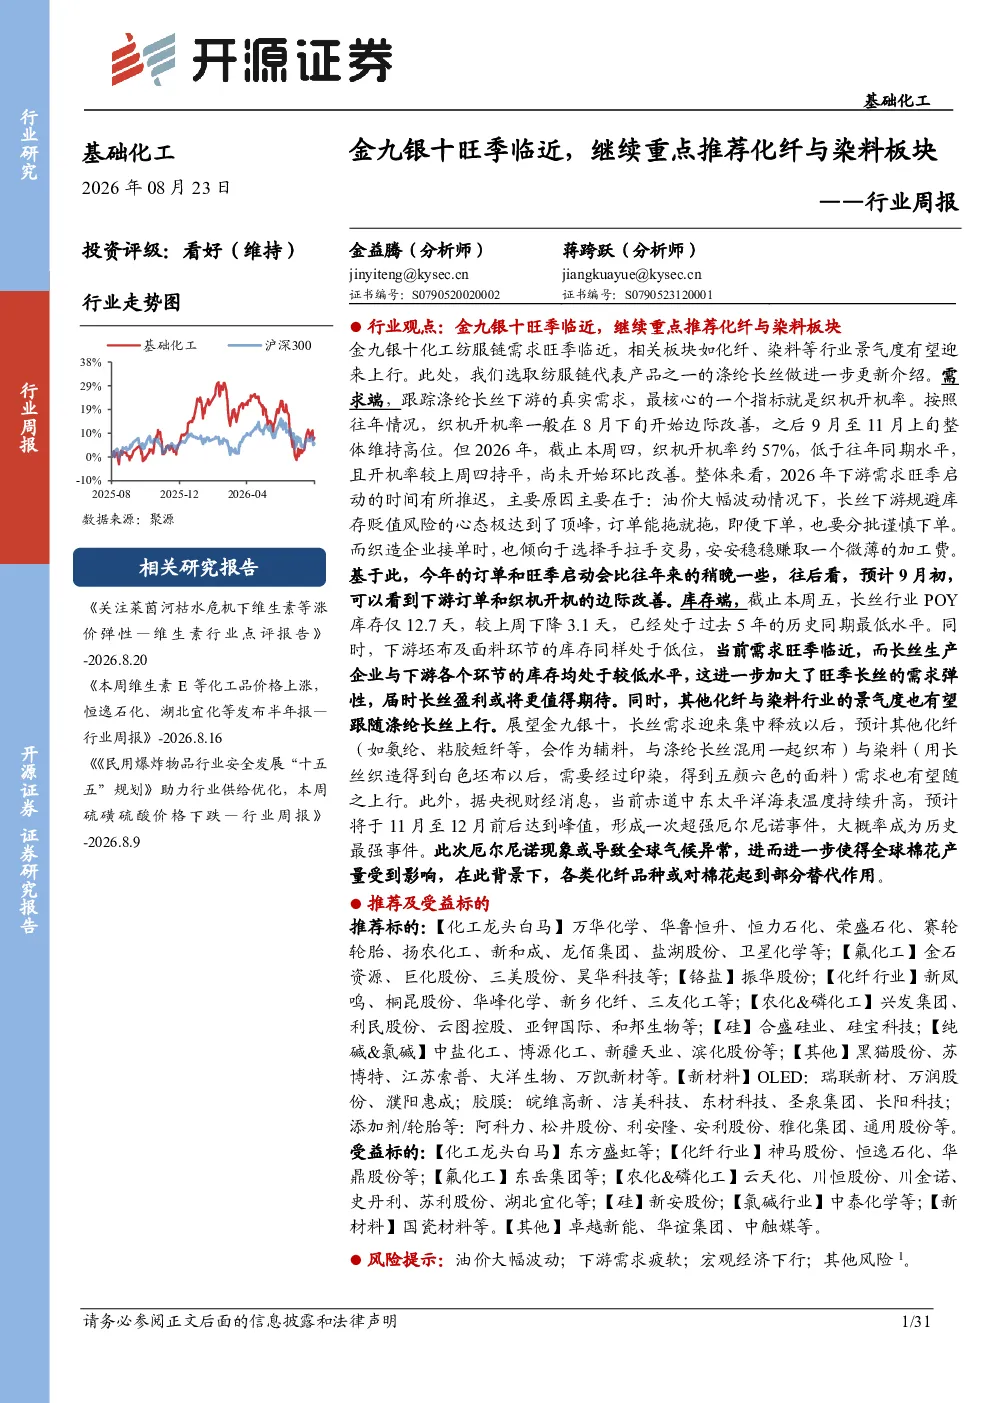
本报告分析了基础化工行业,重点关注金九银十旺季对化纤和染料板块的影响。报告指出,随着旺季临近,化纤(涤纶长丝、氨纶、粘胶短纤等)和染料行业的景气度有望提升。目前长丝行业POY库存处于历史同期最低水平,下游坯布及面料库存也处于低位,这进一步加大了旺季长丝的需求弹性。此外,报告还探讨了其他化纤品种如氨纶、粘胶短纤等的需求上行可能性,并提及了厄尔尼诺现象可能对全球棉花产量造成的影响,各类化纤品种或对棉花起到部分替代作用。
化纤和染料板块未来发展趋势如何?
报告认为,随着金九银十旺季的临近,化纤和染料板块的需求有望迎来上行。目前织机开机率虽低于往年同期,但预计9月初将开始环比改善。长丝行业POY库存处于历史同期最低水平,下游库存同样处于低位,这为旺季需求弹性提供了支撑。此外,报告还指出,长丝需求集中释放后,其他化纤品种如氨纶、粘胶短纤等的需求也可能随之上行。同时,厄尔尼诺现象可能影响全球棉花产量,各类化纤品种或对棉花起到部分替代作用,这为化纤行业带来发展机遇。
报告重点分析了哪些产品?
报告重点分析了化纤和化肥类产品。在化纤方面,报告跟踪了粘胶短纤、粘胶长丝和氨纶的市场动态。粘胶短纤本周窄幅上涨,厂家暂无库存压力,对传统需求旺季“金九”仍存信心;粘胶长丝本周持稳,厂家观望情绪较浓;氨纶本周稳中偏弱,行业供给保持充裕,现阶段企业接单情况不甚理想。在化肥方面,报告分析了尿素、磷矿石、硫磺硫酸、氯化钾和复合肥的市场情况。尿素本周市场价格先弱后强,受期货反弹、复合肥秋季开工及供应收缩预期等因素提振;磷矿石本周成交价格走弱,受需求拖累库存高位;硫磺硫酸价格小幅下跌,港口贸易成交量维持低位;氯化钾价格延续下跌趋势,供应端港口及社会库存维持高位;复合肥本周市场整理运行,刚需清淡下新单成交及出货均表现不佳。
当前化工市场现状如何判断?
当前化工市场呈现供需两弱的局面,但库存低位为旺季需求弹性提供了支撑。织机开机率虽低于往年同期,但尚未开始环比改善,油价波动导致下游规避库存贬值风险,订单能拖就拖。然而,长丝行业POY库存仅12.7天,处于历史同期最低水平,下游坯布及面料库存同样处于低位,这为旺季需求弹性提供了支撑。此外,化肥板块中尿素、磷矿石、硫磺硫酸、氯化钾和复合肥等品种均呈现供大于求或需求疲软的局面,价格震荡下行。总体来看,化工市场处于筑底阶段,旺季需求有望逐步改善。
这份报告提示了哪些风险?
报告提示了油价大幅波动、下游需求疲软和宏观经济下行等风险。油价大幅波动可能导致化工产品成本不稳定,影响行业盈利能力。下游需求疲软是当前化工市场的主要问题,织机开机率低、订单拖沓等因素抑制了市场需求。宏观经济下行可能进一步加剧下游需求疲软,影响化工行业整体景气度。此外,报告还提及了厄尔尼诺现象可能对全球棉花产量造成的影响,进而影响化纤行业。这些风险因素需要投资者密切关注。