猜你想问
这份报告主要推荐了哪些化工板块?
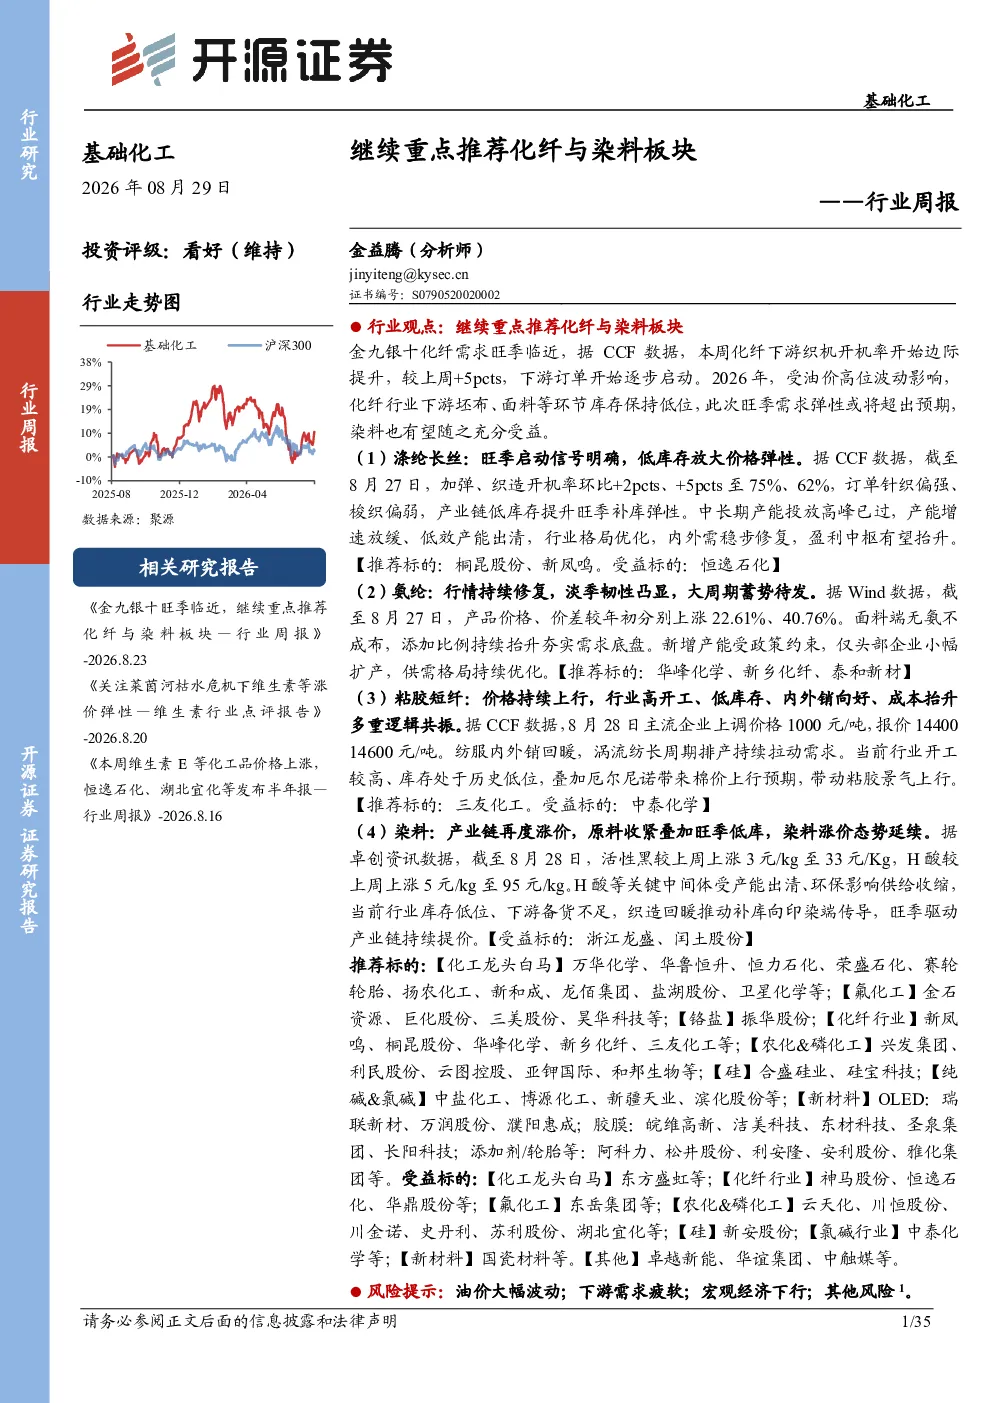
本报告重点推荐化纤与染料板块。化纤方面,涤纶长丝旺季启动信号明确,低库存放大价格弹性;氨纶行情持续修复,价格同比上涨22.61%;粘胶短纤价格持续上涨,库存天数仅7天。染料方面,产业链再度涨价,原料收紧叠加旺季低库,活性黑价格较上周上涨3元/kg至33元/Kg。
化纤行业未来发展趋势如何?
化纤行业景气度未来将具有较强向上弹性。金九银十化纤需求旺季临近,下游坯布、面料等环节库存保持低位,旺季需求弹性或将超出预期。涤纶长丝行业供需格局持续改善,板块底部反转趋势明确;氨纶由可选辅料转为刚需配套原料,终端渗透率稳步提升;粘胶短纤价格持续上涨,棉价托底,上行空间较大。
报告对涤纶长丝板块的分析重点是什么?
报告分析涤纶长丝板块底部反转趋势明确,旺季启动信号明确,低库存放大价格弹性。下游织机开机率边际提升,订单逐步启动。中长期维度看,涤纶长丝行业供需格局持续改善,有望步入持续优化的景气上行通道。目前POY库存天数13.1天,处于相对低位水平。
当前化工市场整体状况如何?
当前化工市场呈现需求库存共振态势。化纤板块中,下游坯布、面料等环节库存保持低位,旺季需求弹性或将超出预期。染料板块产业链再度涨价,原料收紧叠加旺季低库,关键中间体供给收缩,下游备货不足。粘胶短纤库存天数仅7天,开工率达到93%,处于历史较高水平。
投资该报告提示哪些风险?
投资该报告需注意行业周期性波动风险。化纤行业景气度受宏观经济及下游需求影响较大,旺季过后可能面临需求回落压力。染料板块价格受原料成本影响显著,环保政策收紧可能限制产能扩张。此外,国际市场棉花价格波动及国内外减产预期可能影响粘胶短纤替代品价格,需关注传导风险。
你可能感兴趣
基础化工行业周报:金九银十旺季临近,继续重点推荐化纤与染料板块
基础化工开源证券2026-08-23
基础化工行业月报:行业景气继续回升,关注化纤、染料和农药板块
基础化工中原证券2020-10-16
基础化工行业月报:化纤、农化产业链表现较好,关注制冷剂和染料板块
基础化工中原证券2021-02-08
基础化工行业月报:行业复苏持续,关注有机硅、化纤和染料板块
基础化工中原证券2020-11-09
开源化工 周观点 金九银十临近 重点推荐化纤与染料
未知机构2026-08-23
基础化工行业周报:农药、染料板块持续火热,MDI价格继续上涨
基础化工民生证券2019-04-08
建筑行业周报:夯实中特估内在基础、聚焦东盟互联互通基建需求,继续重点推荐中特估与“一带一路”板块
建筑建材中泰证券2023-06-12
化工行业周报:继续推荐方向性新材料及低估值高增长精细化工,看好染料板块
基础化工国盛证券2019-03-24
化工行业投资周报:淡季不淡,继续推荐染料板块
基础化工长城证券2018-02-13
化工行业投资周报:中间体供应受限,继续推荐染料板块
基础化工长城证券2018-06-20